

Apakah tahun fiskal perusahaan harus selalu dimulai pada Januari? jawabannya tidak selalu. Perusahaan dapat menggunakan periode keuangan yang berbeda dari tahun kalender sesuai kebutuhan bisnis dan pelaporannya.
Tahun fiskal adalah periode 12 bulan yang digunakan perusahaan sebagai dasar untuk mencatat, menyusun, dan melaporkan aktivitas keuangan. Pemilihan periode yang tepat membantu perusahaan mengevaluasi kinerja dan menyusun perencanaan keuangan dengan lebih terarah.
Artikel ini akan membahas pengertian tahun fiskal serta bagaimana cara menentukan periode tahun fiskal yang sesuai bagi perusahaan.
Key Takeaways
Tahun fiskal adalah periode 12 bulan yang menjadi dasar perusahaan dalam mencatat dan melaporkan aktivitas keuangan.
Penetapan tahun fiskal yang tepat membantu perusahaan mengevaluasi kinerja, menyusun anggaran, dan menyesuaikan pencatatan dengan siklus bisnis.
Sistem akuntansi berbasis AI membantu mengelola tahun fiskal melalui pencatatan transaksi, rekonsiliasi bank, laporan keuangan, hingga proses tutup buku.
Memahami Tahun Fiskal
Tahun fiskal merupakan periode 12 bulan yang digunakan perusahaan sebagai dasar untuk mencatat dan melaporkan transaksi keuangan. Periode ini menjadi acuan dalam penyusunan laporan keuangan, perhitungan pajak, hingga evaluasi kinerja bisnis.
Di Indonesia, tahun pajak pada dasarnya mengikuti tahun kalender. Namun, apabila wajib pajak menggunakan tahun buku yang tidak sama dengan tahun kalender maka tahun pajaknya mengikuti tahun buku tersebut sepanjang ketentuan dan administrasinya dipenuhi.
Perbedaan Tahun Fiskal, Tahun Buku, dan Tahun Pajak
Tahun fiskal, tahun buku, dan tahun pajak sama-sama berkaitan dengan periode pencatatan dan pelaporan tetapi digunakan untuk tujuan yang berbeda.
Memahami perbedaannya membantu perusahaan menentukan periode pembukuan sekaligus memenuhi kebutuhan pelaporan keuangan dan pajak.
| Istilah | Pengertian | Periode | Penggunaan |
|---|---|---|---|
| Tahun Fiskal | Periode 12 bulan yang digunakan sebagai dasar pencatatan dan pelaporan keuangan perusahaan. | Dapat mengikuti Januari–Desember atau periode lain yang ditetapkan perusahaan. | Pelaporan keuangan, penganggaran, dan evaluasi kinerja. |
| Tahun Buku | Periode yang digunakan perusahaan untuk mencatat transaksi dan menutup pembukuan. | Umumnya 12 bulan dan dapat disesuaikan dengan kebijakan perusahaan. | Pembukuan dan penyusunan laporan keuangan. |
| Tahun Pajak | Periode yang menjadi dasar penghitungan dan pelaporan kewajiban perpajakan. | Umumnya Januari–Desember sesuai ketentuan perpajakan. | Perhitungan dan pelaporan pajak. |
Manfaat Tahun Fiskal bagi Bisnis
Beberapa manfaat yang dapat diperoleh antara lain:
1. Memudahkan evaluasi kinerja keuangan
Perusahaan dapat melihat perkembangan pendapatan, biaya, laba, dan arus kas dalam periode yang konsisten. Data ini membantu manajemen menilai pencapaian dan menemukan area yang perlu diperbaiki.
2. Mempermudah proses penyusunan anggaran
Tahun fiskal menjadi acuan dalam menetapkan target keuangan untuk periode berikutnya sehingga tim keuangan dapat menyusun anggaran berdasarkan hasil kinerja sebelumnya.
3. Menyesuaikan dengan siklus bisnis
Periode fiskal dapat disesuaikan dengan pola operasional perusahaan. Ini berguna bagi bisnis yang memiliki musim penjualan tertentu atau siklus usaha yang tidak mengikuti Januari–Desember.
4. Membantu pengambilan keputusan
Laporan keuangan yang tersusun berdasarkan periode yang jelas memberikan informasi yang lebih mudah dianalisis sehingga manajemen dapat menggunakannya untuk menentukan strategi dan mengalokasikan sumber daya.
Contoh Tahun Fiskal Berdasarkan Jenis Bisnis
Periode tahun fiskal dapat disesuaikan dengan karakteristik operasional setiap bisnis. Berikut contoh penerapannya pada beberapa jenis industri.
1. Perusahaan manufaktur
Perusahaan manufaktur umumnya memiliki aktivitas produksi yang berjalan sepanjang tahun. Periode Januari–Desember dapat digunakan sebagai tahun fiskal agar pencatatan produksi, penjualan, biaya, dan persediaan dapat dievaluasi dalam satu periode yang konsisten.
2. Bisnis ritel
Bisnis ritel sering mengalami peningkatan penjualan pada periode tertentu seperti menjelang akhir tahun. Perusahaan dapat menggunakan periode yang berakhir setelah musim penjualan tersebut sehingga hasil penjualan dan biaya terkait dapat dievaluasi secara lebih utuh.
3. Perusahaan pendidikan
Bisnis pendidikan memiliki siklus operasional yang mengikuti tahun ajaran. Biasanya periode Juli–Juni dapat menjadi pilihan yang lebih relevan karena mencakup satu siklus akademik secara penuh.
4. Perusahaan agribisnis
Agribisnis memiliki pendapatan dan biaya yang sangat dipengaruhi oleh musim tanam serta panen. Tahun fiskal dapat disesuaikan dengan siklus produksi tersebut agar perusahaan dapat menilai hasil usaha berdasarkan satu siklus yang lengkap.
5. Bisnis pariwisata
Bisnis pariwisata biasanya menghadapi perubahan pendapatan berdasarkan peak season. Menentukan periode fiskal yang berakhir setelah musim ramai dapat membantu perusahaan mengevaluasi pendapatan dan biaya setelah seluruh aktivitas utama selesai.
| Jenis Bisnis | Contoh Periode Tahun Fiskal | Pertimbangan Utama |
|---|---|---|
| Manufaktur | Januari–Desember | Produksi berjalan sepanjang tahun |
| Ritel | Februari–Januari | Mengikuti periode setelah penjualan akhir tahun |
| Pendidikan | Juli–Juni | Mengikuti tahun ajaran |
| Agribisnis | Mengikuti siklus panen | Menyesuaikan siklus produksi |
| Pariwisata | Mengikuti musim kunjungan | Menyesuaikan periode ramai dan sepi |
Cara Menentukan Tahun Fiskal yang Tepat
Menentukan tahun fiskal tidak cukup hanya dengan memilih periode 12 bulan. Perusahaan perlu melihat pola operasional dan kebutuhan pelaporan agar periode yang dipilih dapat mendukung evaluasi kinerja secara optimal. Berikut beberapa hal yang perlu dipertimbangkan:
1. Perhatikan siklus bisnis
Identifikasi kapan perusahaan mengalami periode produksi atau penjualan tertinggi. Tahun fiskal dapat diatur agar berakhir setelah siklus utama tersebut selesai. Dengan cara ini, perusahaan dapat mengevaluasi kinerja bisnis secara lebih utuh.
2. Sesuaikan dengan arus pendapatan dan biaya
Perhatikan kapan pendapatan dan pengeluaran utama terjadi. Periode fiskal yang sesuai dapat membantu perusahaan mengelompokkan transaksi secara lebih konsisten sehingga laporan keuangan lebih mudah dianalisis.
3. Pertimbangkan kebutuhan pelaporan
Tahun fiskal juga perlu diselaraskan dengan kebutuhan pelaporan keuangan dan perpajakan. Perusahaan perlu memastikan pencatatan serta penutupan buku dapat dilakukan tepat waktu sesuai ketentuan yang berlaku.
4. Evaluasi kesiapan tim keuangan
Perubahan periode fiskal dapat mempengaruhi proses pembukuan dan pelaporan. Pastikan tim keuangan memiliki sistem dan prosedur yang memadai untuk melakukan tutup buku pada periode yang telah ditetapkan.
5. Gunakan periode yang konsisten
Setelah menentukan tahun fiskal, perusahaan sebaiknya menerapkannya secara konsisten. Perubahan periode tanpa pertimbangan yang jelas dapat menyulitkan perbandingan kinerja antar periode dan proses analisis keuangan.
Alur Tutup Buku dalam Satu Tahun Fiskal
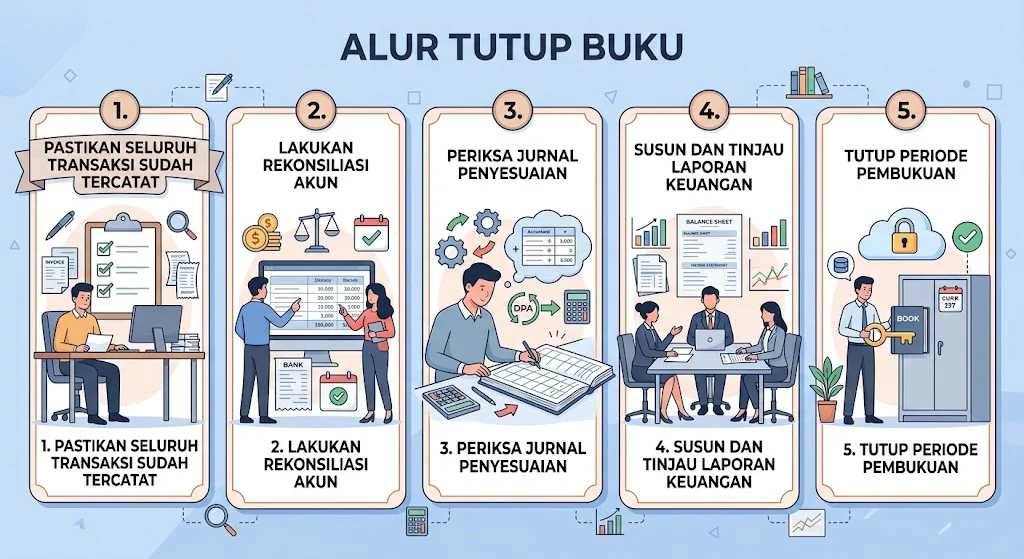
Tutup buku menjadi tahap penting ketika perusahaan mengakhiri satu periode fiskal. Proses ini memastikan seluruh transaksi telah tercatat dan laporan keuangan mencerminkan kondisi perusahaan pada akhir periode. Agar prosesnya berjalan teratur, perusahaan dapat mengikuti alur berikut:
1. Pastikan seluruh transaksi sudah tercatat
Tim keuangan perlu memastikan seluruh transaksi selama periode fiskal telah masuk ke dalam pembukuan. Pemeriksaan dapat mencakup penjualan, pembelian, biaya operasional, penerimaan, dan pembayaran.
2. Lakukan rekonsiliasi akun
Setelah transaksi tercatat, saldo dalam pembukuan perlu dicocokkan dengan dokumen pendukung. Rekonsiliasi bank menjadi salah satu bagian penting untuk memastikan saldo kas sesuai dengan mutasi rekening.
3. Periksa jurnal penyesuaian
Beberapa transaksi membutuhkan penyesuaian sebelum laporan keuangan disusun. Contohnya adalah penyusutan aset, biaya yang masih harus dibayar, pendapatan diterima di muka, dan persediaan.
4. Susun dan tinjau laporan keuangan
Data yang sudah diperiksa kemudian digunakan untuk menyusun laporan laba rugi, neraca, laporan arus kas, serta laporan keuangan lain yang dibutuhkan. Tim keuangan perlu meninjau hasilnya untuk menemukan perbedaan atau transaksi yang masih perlu diperbaiki.
5. Tutup periode pembukuan
Setelah seluruh saldo dan laporan dinyatakan sesuai, perusahaan dapat menutup periode fiskal. Transaksi untuk periode tersebut tidak lagi dapat diubah secara sembarangan sehingga data tetap terjaga sebagai dasar pelaporan dan evaluasi kinerja.
Alur tersebut membantu perusahaan mengakhiri tahun fiskal dengan data keuangan yang lebih tertib. Proses yang dilakukan secara konsisten juga memudahkan perusahaan membandingkan kinerja antar periode dan menyiapkan anggaran untuk tahun fiskal berikutnya.
Bagaimana Software Akuntansi Membantu Pengelolaan Tahun Fiskal?
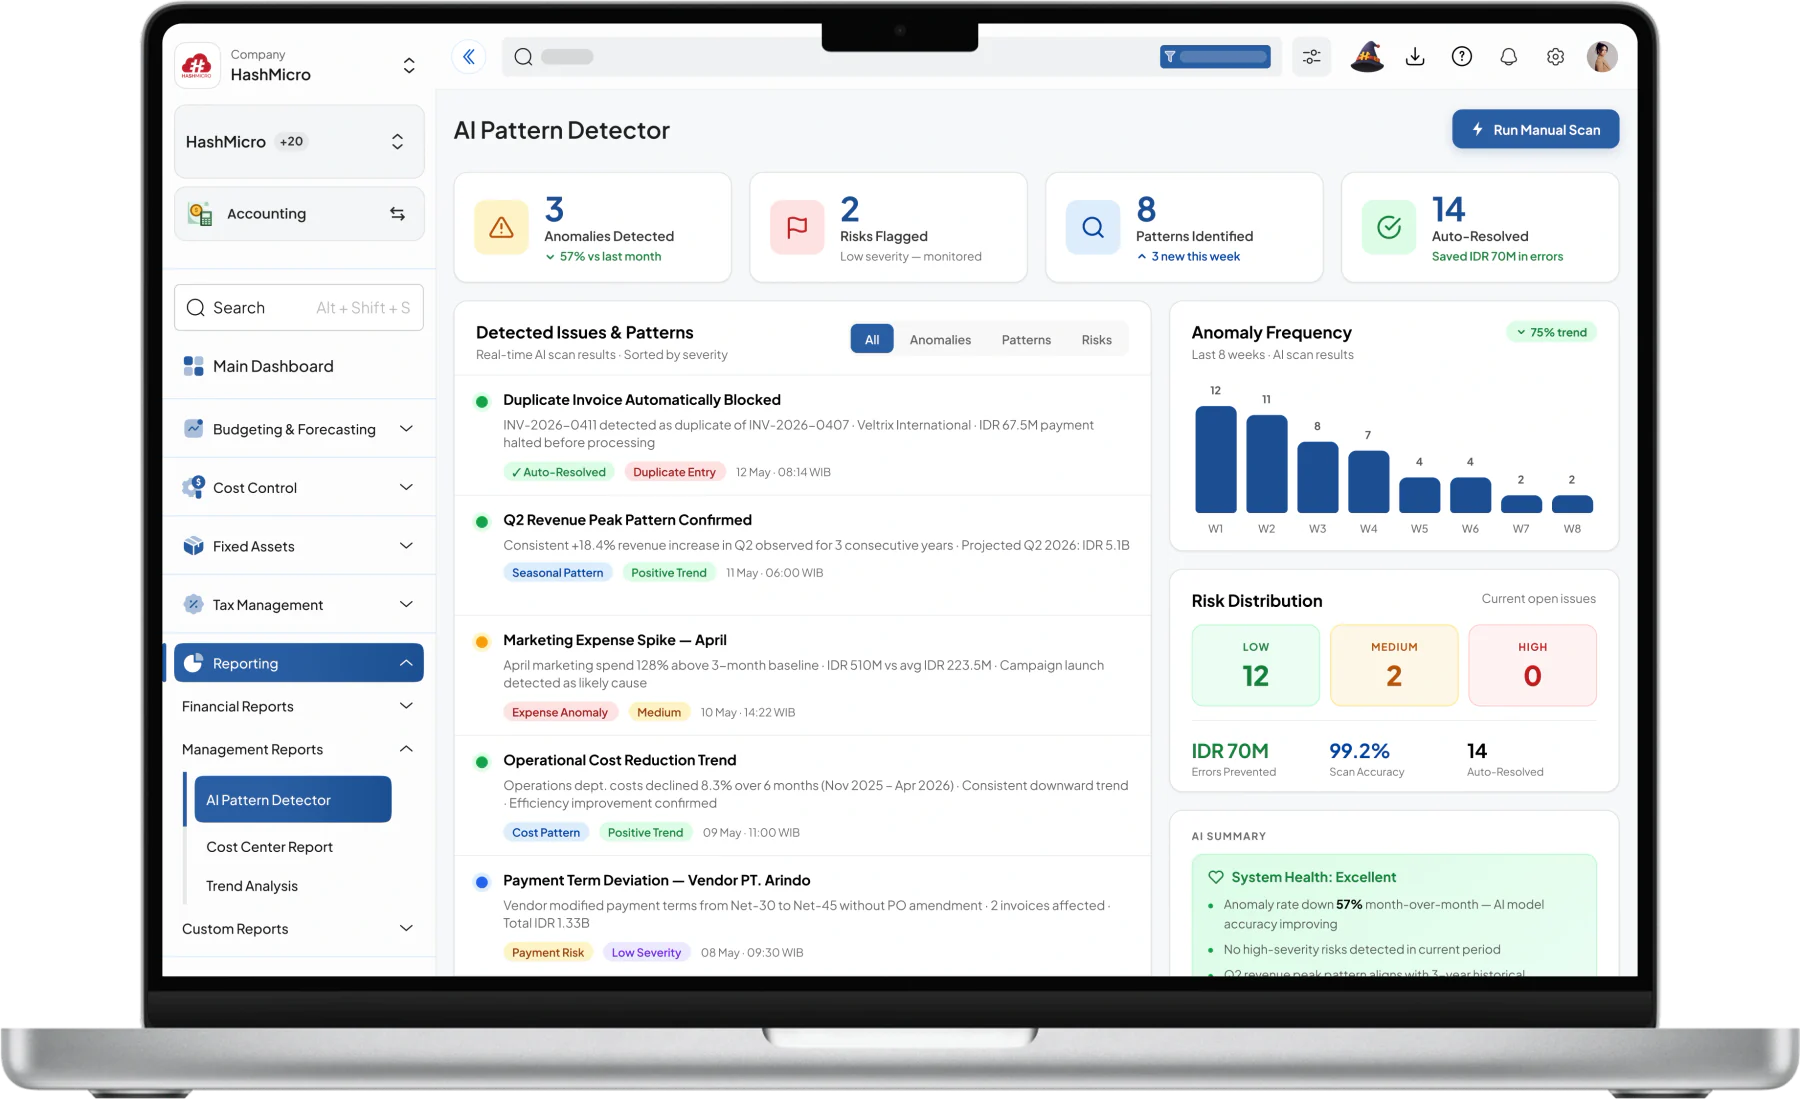
Pengelolaan tahun fiskal membutuhkan pencatatan yang konsisten sejak awal periode hingga tutup buku. Ketika transaksi masih dikelola secara manual maka tim keuangan kesulitan dalam memantau perubahan data dan memastikan setiap transaksi masuk ke periode yang tepat.
Sistem akuntansi berbasis AI dapat membantu mengotomatisasi proses tersebut sekaligus memberikan kontrol yang lebih baik terhadap data keuangan.
Beberapa fitur yang mendukung pengelolaan tahun fiskal meliputi:
Pencatatan transaksi otomatis: Sistem dapat mencatat transaksi dari berbagai aktivitas bisnis secara terintegrasi. Data yang masuk lebih mudah ditelusuri berdasarkan periode sehingga tim keuangan dapat mengurangi pekerjaan input manual.
Rekonsiliasi bank: Fitur ini membantu mencocokkan transaksi pada sistem dengan mutasi rekening bank. Perbedaan saldo dapat lebih cepat ditemukan sebelum perusahaan melakukan tutup buku.
Jurnal dan penyesuaian otomatis: Sistem akuntansi AI dapat membantu menyiapkan pencatatan untuk transaksi berulang atau penyesuaian tertentu. Tim keuangan tetap dapat meninjau dan menyetujui jurnal sebelum masuk ke pembukuan.
Kontrol periode dan audit trail: Sistem dapat membantu mengatur periode pembukuan serta mencatat perubahan pada data. Riwayat aktivitas ini memudahkan tim mengetahui siapa yang melakukan perubahan dan kapan perubahan tersebut dilakukan.
Analisis berbantuan AI: AI dapat membantu membaca pola transaksi dan memberikan insight berdasarkan data keuangan yang tersedia.
Dengan dukungan fitur di atas maka pengelolaan tahun fiskal tidak hanya berfokus pada proses tutup buku.
Jika perusahaan ingin mengelola pencatatan dan pelaporan keuangan secara lebih terintegrasi jadwalkan konsultasi dengan tim expert kami sekarang juga untuk mengetahui solusi yang sesuai dengan kebutuhan bisnis Anda.

FAQ
Ya. Tahun fiskal menentukan periode yang menjadi dasar pencatatan dan penyusunan laporan keuangan.
Tutup buku dilakukan pada akhir periode pembukuan. Setelah seluruh transaksi diperiksa dan penyesuaian selesai, perusahaan dapat menyusun laporan keuangan untuk periode tersebut.
Perubahan periode dapat dilakukan dalam kondisi tertentu. Namun, perusahaan perlu mempertimbangkan dampaknya terhadap pembukuan dan kewajiban perpajakan serta mengikuti ketentuan yang berlaku.