

Transaksi bisnis tidak selalu selesai saat pelanggan menyetujui pembelian. Perusahaan juga perlu memastikan pembayaran diterima atau dikirim tepat waktu agar arus kas tetap terjaga dan pencatatan keuangan tetap akurat.
Tanpa pengelolaan yang baik, keterlambatan pembayaran dapat menghambat operasional serta menyulitkan perusahaan dalam memantau keuangannya. Maka dari itu, memahami proses payment adalah langkah penting untuk mengelola transaksi secara lebih terstruktur.
Artikel ini membahas pengertian payment, jenis-jenisnya, alur transaksi, serta cara mengolahnya agar proses pembayaran bisnis berjalan lebih efisien dan mudah dipantau.
Key Takeaways
Payment adalah proses pembayaran yang dilakukan untuk melunasi kewajiban atas barang atau jasa yang dibeli.
Terdapat 5 masalah payment yang sering terjadi diperusahaan seperti keterlambatan pembayaran, kesalahan pencatatan transaksi, pembayaran ganda, dokumen pembayaran tidak lengkap, rekonsiliasi yang tidak akurat.
Teknologi sistem akuntansi dapat membantu mendeteksi pola transaksi yang tidak wajar serta menandai potensi kesalahan agar dapat ditinjau oleh tim Finance sebelum menimbulkan kerugian.
Definisi Payment
Payment adalah proses pembayaran yang dilakukan untuk melunasi kewajiban atas barang atau jasa yang dibeli.
Dalam bisnis, payment dapat dilakukan oleh pelanggan kepada perusahaan maupun oleh perusahaan kepada pemasok sesuai kesepakatan transaksi.
Metode payment beragam mulai dari uang tunai, transfer bank, kartu debit atau kredit hingga pembayaran digital. Pemilihan metode biasanya tergantung pada kebutuhan transaksi serta keamanan pembayaran.
Setiap transaksi perlu dicatat dan diverifikasi agar saldo kas tetap akurat serta laporan keuangan mencerminkan kondisi bisnis yang sebenarnya.
Jenis Payment
Jenis payment dalam bisnis dapat dibedakan berdasarkan metode pembayaran yang digunakan dan pihak yang terlibat dalam transaksi. Berikut beberapa jenis payment, diantaranya:
1. Cash payment
Cash payment adalah pembayaran yang dilakukan menggunakan uang tunai secara langsung. Metode ini umumnya digunakan untuk transaksi bernilai kecil seperti pembelian kebutuhan operasional atau pembayaran langsung di toko.
Bagi perusahaan, cash payment relatif mudah dilakukan. Namun, setiap transaksi tetap perlu disertai bukti pembayaran dan pencatatan yang rapi agar pengeluaran maupun penerimaan kas dapat dipantau dengan akurat.
2. Bank transfer
Bank transfer adalah metode pembayaran dengan memindahkan dana dari satu rekening bank ke rekening lainnya. Metode ini sering digunakan untuk membayar tagihan pemasok, menerima pembayaran pelanggan, dan menyelesaikan transaksi bisnis dalam jumlah besar.
Bukti transfer dapat membantu proses verifikasi pembayaran. Perusahaan juga perlu mencocokkan transaksi yang masuk dengan invoice agar tidak terjadi kesalahan pencatatan atau tagihan yang dianggap belum lunas.
3. Card payment
Card payment adalah pembayaran menggunakan kartu debit atau kartu kredit melalui mesin EDC maupun layanan pembayaran online.
Metode ini memudahkan pelanggan menyelesaikan transaksi tanpa harus membawa uang tunai. Dalam operasional bisnis, pembayaran dengan kartu dapat mempercepat proses transaksi.
4. Digital payment
Digital payment adalah pembayaran secara elektronik melalui dompet digital, QRIS, mobile banking, atau layanan pembayaran digital lainnya. Metode ini banyak digunakan untuk transaksi online maupun pembayaran langsung di toko.
Digital payment memudahkan proses pembayaran karena transaksi dapat dilakukan melalui perangkat elektronik.
5. Recurring payment
Recurring payment adalah pembayaran otomatis yang dilakukan secara berkala sesuai jadwal dan persetujuan pelanggan. Metode ini umum digunakan untuk biaya langganan perangkat lunak dan pembayaran kontrak rutin.
Bagi perusahaan yang menawarkan layanan berlangganan, recurring payment membantu menjaga konsistensi penerimaan pendapatan.
6. Payment on delivery
Payment on delivery adalah metode pembayaran ketika pelanggan melunasi transaksi saat barang diterima. Salah satu bentuk yang umum dikenal adalah cash on delivery (COD), yaitu pembayaran tunai ketika pesanan sampai ke pelanggan.
Metode ini dapat memberikan pilihan pembayaran bagi pelanggan yang belum ingin membayar di awal.
"Memahami payment adalah langkah penting bagi perusahaan untuk memastikan setiap transaksi tercatat dengan akurat dan berjalan sesuai prosedur."
Cara Kerja Payment
Cara kerja payment dalam bisnis melibatkan beberapa tahap yang saling berkaitan mulai dari penerbitan tagihan hingga rekonsiliasi pembayaran.
Setiap tahap membutuhkan pemeriksaan yang tepat agar transaksi tercatat sesuai nominal dan tidak menimbulkan selisih dalam laporan keuangan.
| Tahap | Siapa yang mengerjakan | Output dokumen | Risiko kalau tahap ini dilewati |
|---|---|---|---|
| Penerbitan tagihan | Tim Finance atau Account Receivable (AR) | Invoice atau faktur tagihan | Tagihan terlambat dikirim atau memuat nominal yang salah sehingga penerimaan kas ikut tertunda. |
| Pencocokan dokumen | Tim Finance atau Account Payable (AP) bersama Procurement | Invoice, purchase order (PO), dan bukti penerimaan barang | Perusahaan berisiko membayar tagihan ganda, nominal yang tidak sesuai, atau barang yang belum diterima. |
| Persetujuan | Manajer terkait atau pejabat berwenang | Formulir persetujuan atau catatan approval digital | Pembayaran dapat dilakukan tanpa otorisasi yang sah sehingga meningkatkan risiko penyalahgunaan dana dan pelanggaran anggaran. |
| Eksekusi pembayaran | Tim Finance atau Treasury | Bukti transfer atau konfirmasi pembayaran | Tagihan yang sudah disetujui berpotensi terlambat dibayar. Akibatnya perusahaan dapat terkena denda atau mengganggu hubungan dengan pemasok. |
| Rekonsiliasi | Tim Finance atau Accounting | Laporan rekonsiliasi bank dan buku besar | Selisih saldo kas, transaksi yang belum tercatat, atau pembayaran yang gagal dapat luput dari pemeriksaan sehingga laporan keuangan menjadi tidak akurat. |
Pelajari solusi yang membantu mengelola payment secara akurat dan efisien. Klik banner di bawah untuk mengetahui lebih lanjut!
Mengapa Rekonsiliasi Payment Penting?
Rekonsiliasi merupakan tahap akhir untuk memastikan setiap pembayaran sesuai dengan catatan internal dan mutasi rekening bank.
Proses ini membantu tim Finance mengidentifikasi transaksi yang belum tercatat, pembayaran ganda, serta perbedaan nominal sebelum memengaruhi laporan keuangan.
Perusahaan dapat melakukan rekonsiliasi bank secara berkala agar setiap selisih dapat segera ditelusuri.
Selain itu, dengan proses yang terstruktur tim Finance dapat menjaga akurasi saldo kas sekaligus memastikan seluruh transaksi payment memiliki bukti yang dapat dipertanggungjawabkan.
Alur Payment di Perusahaan
Di perusahaan, payment berjalan dalam dua arah sekaligus yaitu pembayaran keluar untuk melunasi utang kepada pemasok dan pembayaran masuk untuk menerima pelunasan piutang dari pelanggan.
Keduanya melibatkan proses berbeda dan memiliki titik risiko masing-masing yang perlu dikendalikan oleh tim Finance, Account Payable (AP), Account Receivable (AR), serta Accounting Manager.
1. Alur payment keluar untuk pembayaran utang
Payment keluar dimulai ketika perusahaan menerima tagihan dari pemasok. Tim AP memeriksa invoice dan mencocokkannya dengan purchase order (PO) serta bukti penerimaan barang atau jasa sebelum mengajukan pembayaran.
Setelah dokumen dinyatakan sesuai, permintaan pembayaran diteruskan kepada pihak berwenang untuk mendapatkan persetujuan. Tim Finance kemudian mengeksekusi pembayaran sesuai jadwal dan mencatat transaksi agar saldo utang serta kas tetap akurat.
2. Alur payment masuk untuk pelunasan piutang
Payment masuk dimulai ketika perusahaan menerbitkan invoice kepada pelanggan setelah barang dikirim atau jasa diberikan sesuai kesepakatan. Tim AR memantau tanggal jatuh tempo dan memastikan pembayaran diterima sesuai nominal tagihan.
Jika pelanggan sudah membayar, tim AR mencocokkan dana yang masuk dengan invoice terkait. Accounting kemudian memastikan transaksi tercatat dengan benar dan memperbarui saldo piutang. Jika pembayaran terlambat atau nominalnya tidak sesuai, tim AR perlu menindaklanjuti selisih tersebut agar tidak mengganggu arus kas perusahaan.
3. Matriks approval payment di perusahaan
Agar proses payment berjalan dengan aman, perusahaan perlu menetapkan batas kewenangan berdasarkan nominal transaksi dan tingkat resikonya.
Matriks approval membantu membedakan pihak yang mengajukan pembayaran, memeriksa dokumen, menyetujui transaksi, dan mengeksekusi dana.
Berikut contoh matriks persetujuan payment yang dapat disesuaikan dengan kebijakan perusahaan.
| Nilai transaksi | Pengaju | Pemeriksa | Pemberi persetujuan |
|---|---|---|---|
| Nilai rendah | Staf AP atau Finance | Supervisor Finance | Finance Manager |
| Nilai menengah | Staf AP atau Finance | Finance Manager | Kepala Departemen terkait |
| Nilai tinggi | Staf AP atau Finance | Finance Manager | Direktur atau pejabat berwenang |
Catatan: Batas nominal dan jenjang persetujuan perlu ditetapkan sesuai kebijakan internal serta skala transaksi perusahaan.
Untuk mendukung proses tersebut, perusahaan dapat menggunakan sistem akuntansi terintegrasi yang menghubungkan pencatatan utang dan piutang dengan alur persetujuan digital.
5 Masalah Payment yang Sering Terjadi di Perusahaan
Berikut lima kendala yang sering terjadi dalam proses pembayaran perusahaan serta dampaknya terhadap operasional:
Keterlambatan pembayaran: Proses persetujuan yang panjang atau pemantauan jatuh tempo yang kurang optimal dapat menyebabkan perusahaan terlambat membayar pemasok maupun menerima pelunasan pelanggan.
Kesalahan pencatatan transaksi: Perbedaan nominal atau kesalahan input dapat membuat saldo kas, utang, dan piutang tidak sesuai dengan kondisi sebenarnya.
Pembayaran ganda: Tagihan yang diproses lebih dari sekali dapat menyebabkan pengeluaran berlebih dan menyulitkan proses pengembalian dana.
Dokumen pembayaran tidak lengkap: Invoice, purchase order, atau bukti penerimaan yang tidak sesuai dapat menghambat verifikasi dan meningkatkan risiko pembayaran yang tidak valid.
Rekonsiliasi yang tidak akurat: Transaksi yang tidak dicocokkan dengan mutasi bank dapat menyebabkan selisih saldo dan mengurangi keandalan laporan keuangan.
Cara Mencegah Kebocoran Dana dalam Proses Payment
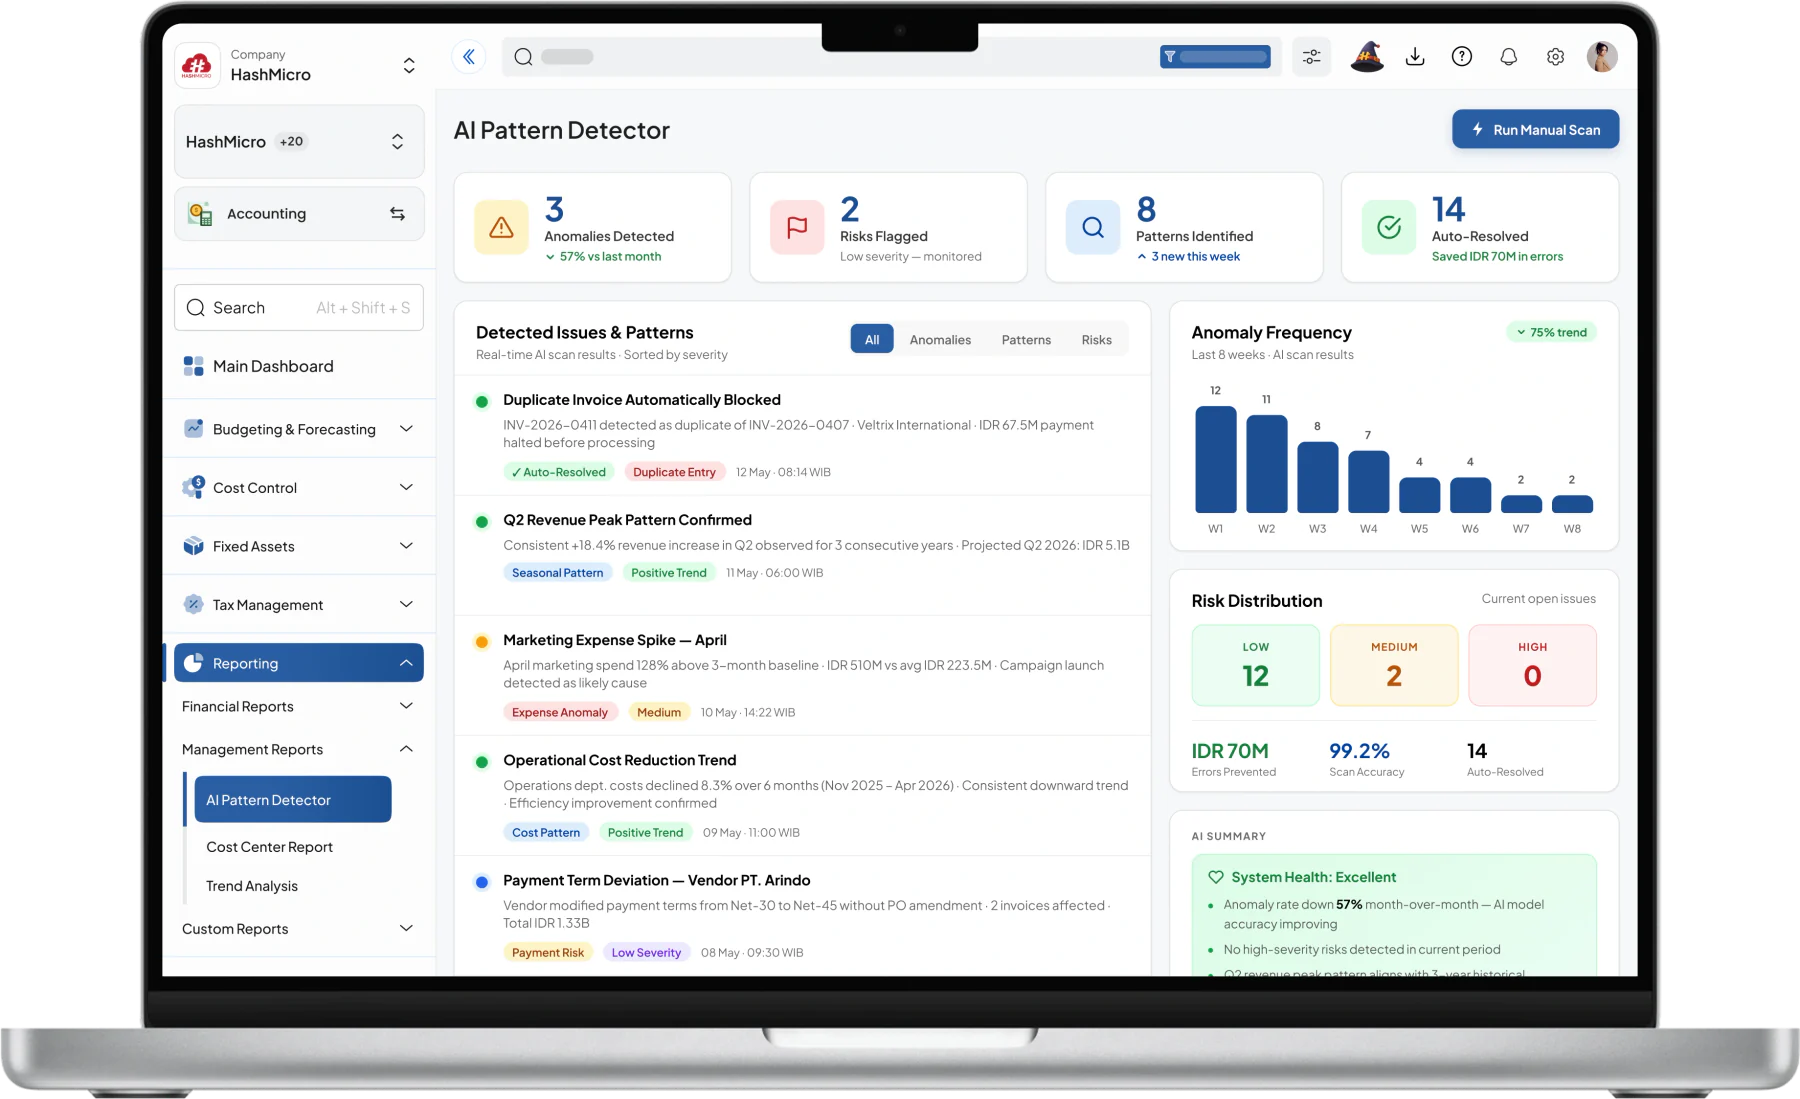
Kebocoran dana dapat terjadi akibat kesalahan pencatatan, pembayaran ganda, atau lemahnya pengawasan transaksi. Perusahaan perlu menerapkan kontrol pembayaran yang konsisten untuk menjaga keamanan dana dan akurasi laporan keuangan.
Terapkan persetujuan berjenjang. Sesuaikan kewenangan persetujuan dengan nominal transaksi agar pembayaran tidak dilakukan tanpa otorisasi.
Verifikasi setiap tagihan. Cocokkan invoice dengan purchase order dan bukti penerimaan barang untuk mencegah pembayaran yang tidak valid.
Pisahkan tugas keuangan. Bedakan pihak yang mengajukan, menyetujui, dan mengeksekusi pembayaran untuk mengurangi risiko penyalahgunaan dana.
Lakukan rekonsiliasi berkala. Cocokkan catatan keuangan dengan mutasi bank untuk menemukan transaksi ganda, selisih saldo, atau pembayaran yang belum tercatat.
Pantau pembayaran jatuh tempo. Periksa status utang dan piutang secara rutin agar keterlambatan maupun transaksi yang belum terselesaikan dapat segera ditindaklanjuti.
Selain menerapkan kontrol internal, perusahaan dapat memanfaatkan sistem akuntansi yang terintegrasi dengan AI untuk mendukung pemeriksaan transaksi dan analisis data keuangan.
Teknologi ini dapat membantu mendeteksi pola transaksi yang tidak wajar serta menandai potensi kesalahan agar dapat ditinjau oleh tim Finance sebelum menimbulkan kerugian.
Kesimpulan
Pembayaran yang terkendali bergantung pada ketelitian pencocokan dokumen dan persetujuan transaksi bukan sekadar metode pembayaran yang digunakan.
Kedua tahap ini menjadi kunci untuk mencegah kebocoran dana dan menjaga akurasi keuangan.
Jadwalkan konsultasi bersama tim expert kami untuk memetakan alur pembayaran di perusahaan Anda dan mengidentifikasi peluang perbaikan proses keuangan.

FAQ
Payment adalah keseluruhan proses penyelesaian kewajiban pembayaran, sedangkan settlement adalah tahap ketika dana benar-benar berpindah antar rekening bank.
Payment berbasis termin adalah pembayaran yang tidak dilakukan saat barang diterima, tetapi pada tanggal jatuh tempo yang disepakati, misalnya 30 atau 60 hari setelah invoice.
Umumnya ketika volume tagihan masuk sudah melewati kapasitas pengecekan manual, perusahaan memakai beberapa rekening bank, atau approval berjalan lebih dari dua lapis sehingga diskon termin sering hangus karena keterlambatan.