

Pernahkah perusahaan membeli mesin produksi, kendaraan operasional, atau software bisnis tetapi pencatatannya justru diperlakukan dengan cara yang sama? Padahal, aset-aset tersebut memiliki karakteristik dan perlakuan akuntansi yang berbeda.
Aset berwujud dan tidak berwujud sama-sama dapat memberikan manfaat ekonomi bagi perusahaan tetapi perbedaannya terletak pada keberadaan fisik serta perlakuan akuntansinya. Aset berwujud seperti bangunan dan mesin umumnya mengalami penyusutan, sedangkan aset tidak berwujud seperti lisensi dan hak tertentu dapat diamortisasi sesuai masa manfaatnya.
Memahami perbedaan keduanya membantu perusahaan mencatat aset secara tepat dan menyajikan nilai aset dalam laporan keuangan dengan lebih akurat. Artikel ini membahas contoh, perbedaan, hingga cara pencatatan aset berwujud dan tidak berwujud dalam bisnis.
Key Takeaways
Aset berwujud memiliki bentuk fisik seperti mesin, kendaraan, dan bangunan, sedangkan aset tidak berwujud mencakup lisensi, paten, software, dan hak cipta.
Perbedaan karakteristik keduanya memengaruhi cara pengakuan, pencatatan, penyusutan, dan amortisasi dalam laporan keuangan.
Software akuntansi berbasis AI membantu perusahaan mengelola data aset dan pencatatan akuntansi secara lebih terstruktur dan efisien.
Definisi Aset Berwujud (Tangible Assets)
Aset berwujud (tangible asset) adalah aset perusahaan yang memiliki bentuk fisik, digunakan untuk mendukung kegiatan operasional, dan memberikan manfaat ekonomi selama periode tertentu. Aset ini dapat digunakan untuk menghasilkan produk, menyediakan layanan, maupun menunjang aktivitas bisnis sehari-hari seperti contoh tanah, bangunan, mesin, dan peralatan kantor.
Selain itu terdapat beberapa ciri-ciri aset berwujud diantaranya:
Memiliki bentuk fisik seperti mesin, kendaraan, bangunan, peralatan, dan komputer.
Memiliki umur manfaat lebih dari satu tahun sehingga penggunaannya tidak hanya untuk satu periode operasional.
Memberikan manfaat ekonomis di masa depan misalnya membantu menghasilkan produk, menyediakan jasa, atau mendukung aktivitas perusahaan.
Digunakan untuk kegiatan operasional bukan semata-mata untuk dijual kembali sebagai bagian dari aktivitas utama perusahaan.
Definisi Aset Tidak Berwujud (Intangible Assets)
Aset tidak berwujud (intangible assets) adalah aset nonfisik yang memberikan manfaat ekonomi bagi perusahaan dan dapat digunakan dalam kegiatan bisnis untuk jangka waktu tertentu.
Meskipun tidak memiliki bentuk fisik seperti mesin atau bangunan namun aset ini tetap memiliki nilai karena berasal dari hak, pengetahuan, atau sumber daya yang dapat mendukung operasional dan menghasilkan pendapatan.
Contoh aset tidak berwujud antara lain hak paten, merek dagang, hak cipta, lisensi, perangkat lunak, dan goodwill.
Beberapa karakteristik yang membedakan aset tidak berwujud dari aset berwujud meliputi:
Tidak memiliki bentuk fisik sehingga nilai aset tidak dapat dilihat dari wujud barang secara langsung.
Memberikan manfaat ekonomi di masa depan seperti membantu menghasilkan pendapatan, menghemat biaya, atau mendukung kegiatan operasional.
Dapat diidentifikasi atau berasal dari hak kontraktual maupun hukum misalnya lisensi, paten, atau hak cipta.
Memiliki masa manfaat tertentu atau tidak terbatas tergantung pada jenis aset dan hak yang melekat di dalamnya.
Dapat diamortisasi apabila memiliki masa manfaat terbatas. Aset dengan masa manfaat tidak terbatas tidak diamortisasi tetapi perlu dievaluasi sesuai ketentuan akuntansi yang berlaku.
Perbedaan Aset Berwujud dan Tidak Berwujud
Perbedaan utama aset berwujud dan aset tidak berwujud terletak pada keberadaan fisiknya. Perbedaan tersebut juga mempengaruhi cara perusahaan mengidentifikasi dan mencatat aset dalam laporan keuangan.
Berikut perbandingan keduanya dari aspek yang paling penting:
| Karakteristik | Aset Berwujud | Aset Tidak Berwujud |
|---|---|---|
| Bentuk fisik | Memiliki bentuk fisik yang dapat dilihat dan digunakan. | Tidak memiliki bentuk fisik, tetapi memiliki nilai ekonomi. |
| Contoh | Tanah, bangunan, mesin, kendaraan, dan peralatan. | Paten, hak cipta, merek dagang, lisensi, software, dan goodwill. |
| Sumber manfaat ekonomi | Memberikan manfaat melalui penggunaan fisiknya dalam kegiatan bisnis. | Memberikan manfaat melalui hak, teknologi, pengetahuan, atau sumber daya non fisik. |
| Masa manfaat | Umumnya memiliki masa manfaat lebih dari satu tahun. | Dapat memiliki masa manfaat terbatas atau tidak terbatas. |
| Pengalokasian biaya | Umumnya melalui penyusutan selama masa manfaat kecuali aset seperti tanah. | Umumnya melalui amortisasi jika memiliki masa manfaat terbatas. |
| Pengukuran | Umumnya lebih mudah diidentifikasi berdasarkan biaya perolehan dan kondisi fisiknya. | Dapat lebih kompleks karena nilai aset berkaitan dengan hak dan estimasi tertentu. |
| Pengaruh terhadap operasional | Biasanya digunakan secara langsung untuk produksi, distribusi, atau aktivitas operasional. | Mendukung bisnis melalui teknologi, hak legal, atau keunggulan intelektual. |
Cara Pencatatan Aset Berwujud dan Tidak Berwujud
Setelah memahami perbedaan aset berwujud dan aset tidak berwujud, langkah berikutnya adalah memastikan aset dicatat dengan tepat dalam laporan keuangan.
Aset berwujud dan tidak berwujud tidak cukup hanya memiliki nilai ekonomi untuk langsung diakui sebagai aset.
Perusahaan perlu menilai apakah aset tersebut memenuhi kriteria pengakuan dan menentukan nilai yang tepat saat pertama kali dicatat.
1. Kriteria pengakuan aset
Suatu aset dapat diakui dalam laporan keuangan apabila memenuhi kriteria yang ditetapkan dalam standar akuntansi yang berlaku. Secara umum, perusahaan perlu memastikan bahwa:
Perusahaan mengendalikan aset sebagai hasil dari peristiwa atau transaksi sebelumnya.
Aset memiliki potensi memberikan manfaat ekonomi di masa depan kepada perusahaan.
Nilai atau biaya perolehannya dapat diukur secara baik.
Kriteria tersebut berlaku sebagai dasar dalam menentukan apakah suatu pengeluaran dapat dicatat sebagai aset. Setelah diakui, perusahaan juga perlu menentukan bagaimana aset tersebut diukur dan dialokasikan selama masa manfaatnya.
2. Pencatatan aset berwujud + contoh jurnal
Aset berwujud seperti mesin, kendaraan, bangunan, dan peralatan umumnya dicatat berdasarkan biaya perolehan yaitu biaya yang diperlukan untuk memperoleh aset hingga siap digunakan. Biaya tersebut dapat mencakup harga pembelian serta biaya lain yang secara langsung diperlukan untuk menyiapkan aset.
Contoh:
Perusahaan membeli mesin produksi seharga Rp200 juta secara tunai. Biaya pengiriman dan instalasi masing-masing sebesar Rp5 juta dan Rp10 juta. Dengan demikian, nilai perolehan mesin yang dicatat adalah Rp215 juta.
Jurnal saat pembelian:
| Akun | Debit | Kredit |
|---|---|---|
| Mesin | Rp215.000.000 | - |
| Kas | - | Rp215.000.000 |
Setelah digunakan, nilai mesin dialokasikan sebagai beban penyusutan selama masa manfaatnya. Misalnya, mesin memiliki masa manfaat 5 tahun dan nilai residu Rp15 juta. Dengan metode garis lurus, penyusutan tahunannya adalah:
(Rp215 juta − Rp15 juta) ÷ 5 = Rp40 juta per tahun
Jurnal penyusutan:
| Akun | Debit | Kredit |
|---|---|---|
| Beban Penyusutan Mesin | Rp40.000.000 | - |
| Akumulasi Penyusutan Mesin | - | Rp40.000.000 |
3. Pencatatan aset tidak berwujud + contoh jurnal
Aset tidak berwujud seperti lisensi, paten, hak cipta, dan software dicatat apabila memenuhi kriteria pengakuan aset. Pada saat diperoleh secara terpisah, aset umumnya diukur berdasarkan biaya perolehannya, termasuk biaya yang secara langsung berkaitan dengan perolehan dan persiapan aset untuk digunakan.
Contoh:
Perusahaan membeli lisensi software dengan biaya Rp120 juta dan dapat digunakan selama 4 tahun. Jika tidak terdapat nilai residu, biaya tersebut diamortisasi secara garis lurus sebesar:
Rp120 juta ÷ 4 = Rp30 juta per tahun
Jurnal saat memperoleh lisensi:
| Akun | Debit | Kredit |
|---|---|---|
| Aset Tidak Berwujud – Lisensi | Rp120.000.000 | - |
| Kas | - | Rp120.000.000 |
Jurnal amortisasi tahunan:
| Akun | Debit | Kredit |
|---|---|---|
| Beban Amortisasi Lisensi | Rp30.000.000 | - |
| Akumulasi Amortisasi Lisensi | - | Rp30.000.000 |
Aset tidak berwujud dengan masa manfaat terbatas umumnya diamortisasi selama masa manfaatnya. Sementara itu, aset dengan masa manfaat tidak terbatas tidak diamortisasi tetapi perlu dievaluasi untuk mengetahui apakah terdapat penurunan nilai.
Dengan pencatatan yang tepat sejak pengakuan awal hingga penyusutan atau amortisasi perusahaan dapat menyajikan nilai aset dan beban dalam laporan keuangan secara lebih akurat.
Tantangan Pencatatan Manual Kedua Jenis Aset
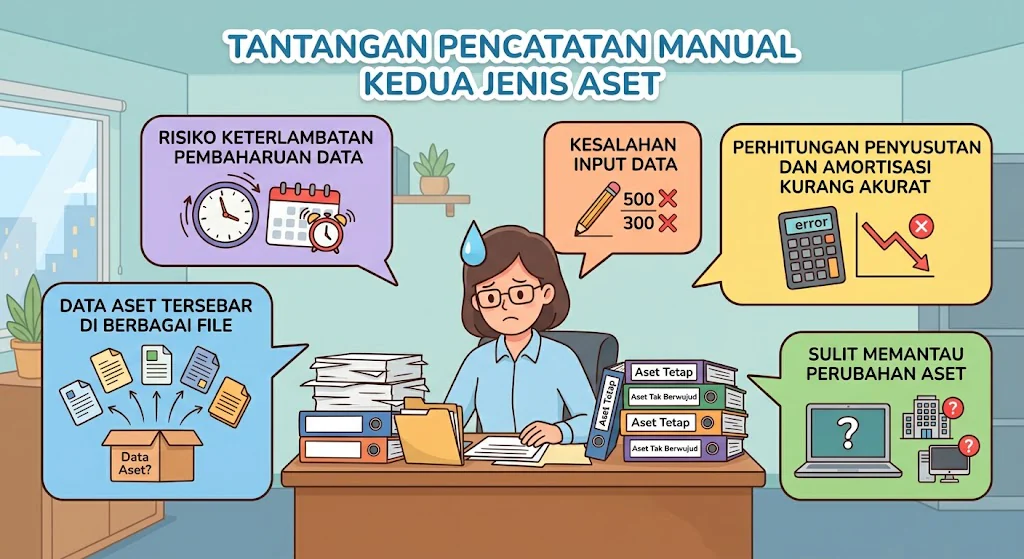
Pencatatan aset secara manual dapat menjadi semakin kompleks ketika jumlah aset perusahaan bertambah dan jenisnya semakin beragam. Tim akuntansi perlu memastikan setiap aset berwujud maupun tidak berwujud memiliki nilai perolehan serta status pencatatan yang sesuai.
Beberapa tantangan yang sering muncul antara lain:
Kesalahan input data karena pencatatan nilai perolehan, tanggal pembelian, atau masa manfaat dilakukan secara manual.
Perhitungan penyusutan dan amortisasi kurang akurat terutama ketika perusahaan memiliki banyak aset dengan masa manfaat yang berbeda.
Sulit memantau perubahan aset seperti pembelian baru, pelepasan, pemindahan, atau aset yang sudah habis masa manfaatnya.
Data aset tersebar di berbagai file sehingga proses pengecekan dan rekonsiliasi dengan laporan keuangan membutuhkan waktu lebih lama.
Risiko keterlambatan pembaharuan data dapat membuat nilai buku aset tidak mencerminkan kondisi pencatatan terbaru.
Kendala tersebut tidak hanya mempengaruhi pekerjaan tim akuntansi, tetapi juga dapat berdampak pada akurasi laporan keuangan dan pengambilan keputusan bisnis.
Kelola Aset Berwujud & Tidak Berwujud Sekaligus dengan Software Akuntansi Management
Mengelola aset secara manual dapat menyulitkan perusahaan ketika jumlah aset terus bertambah, terutama karena setiap aset memiliki nilai perolehan, masa manfaat, dan perlakuan akuntansi yang berbeda. Software akuntansi management berbasis AI membantu perusahaan mengelola data aset secara terpusat sekaligus mendukung pencatatan dan pemantauan aset secara lebih terstruktur.
Dengan sistem akuntansi berbasis AI, data transaksi dapat diproses dan dianalisis untuk membantu tim akuntansi mengurangi pekerjaan administratif serta menjaga konsistensi pencatatan. Beberapa fitur yang relevan untuk pengelolaan aset meliputi:
Asset Management: Mencatat dan mengelola informasi aset, mulai dari detail aset, nilai perolehan, tanggal pembelian, hingga status penggunaannya dalam satu sistem.
Penyusutan dan Amortisasi Otomatis: Menghitung penyusutan aset berwujud dan amortisasi aset tidak berwujud berdasarkan metode serta masa manfaat yang ditentukan.
Asset Register Terpusat: Menyediakan database aset yang dapat digunakan untuk memantau aset perusahaan secara lebih terorganisasi dan memudahkan pencarian data.
Integrasi dengan Modul Akuntansi: Menghubungkan transaksi aset dengan pencatatan jurnal dan laporan keuangan sehingga data aset dapat tercermin dalam pembukuan secara konsisten.
AI untuk Analisis Data Keuangan: Membantu membaca data transaksi dan memberikan informasi yang dapat digunakan tim keuangan untuk melakukan analisis serta pemeriksaan terhadap kondisi keuangan perusahaan.
Bagi perusahaan yang mengelola banyak aset, penggunaan sistem terintegrasi membantu mengurangi ketergantungan pada spreadsheet dan proses input berulang.
Kesimpulan
Aset berwujud dan tidak berwujud memiliki peran penting dalam mendukung kegiatan bisnis, tetapi keduanya memiliki karakteristik dan perlakuan akuntansi yang berbeda.
Perusahaan perlu mengklasifikasikan aset dengan tepat, mencatat biaya perolehan, serta menghitung penyusutan atau amortisasi sesuai masa manfaatnya agar nilai aset dalam laporan keuangan tetap akurat.
Penggunaan software akuntansi dapat membantu perusahaan mengelola pencatatan aset secara lebih terstruktur dan mengurangi risiko kesalahan manual. Jadwalkan konsultasi dengan tim expert kami untuk menemukan solusi akuntansi yang sesuai dengan kebutuhan bisnis Anda.

FAQ
4 jenis aset utama dalam keuangan dan bisnis adalah aset lancar, aset tetap, aset keuangan, dan aset tak berwujud.
Contoh aset yang menghasilkan uang adalah aset produktif yang mendatangkan pemasukan rutin atau mengalami kenaikan nilai
Tidak. Goodwill umumnya tidak diamortisasi karena memiliki masa manfaat tidak terbatas. Sebagai gantinya, goodwill diuji penurunan nilainya secara berkala atau ketika terdapat indikasi penurunan nilai.