
Kesalahan mencatat transaksi di sisi debit atau kredit yang salah biasanya baru terlihat saat neraca tidak seimbang. Saldo normal akuntansi adalah posisi tetap suatu akun, di sisi debit atau kredit, yang menunjukkan di sisi mana saldo akun tersebut bertambah.
Pemahaman ini masih sangat dibutuhkan di lapangan. Riset Business Fitness Index menemukan 77 persen UMKM Indonesia masih mencatat keuangan secara manual
UMKM Indonesia masih mencatat keuangan secara manual
Artikel ini membahas pengertian saldo normal akuntansi, jenisnya berdasarkan kelompok akun, tabel saldo normal lengkap beserta akun kontra, hingga contoh penerapannya dalam pencatatan jurnal.
Key Takeaways
Saldo normal akuntansi adalah posisi tetap suatu akun, di sisi debit atau kredit, yang menunjukkan di sisi mana saldo akun tersebut bertambah.
Saldo normal berfungsi menentukan sisi pencatatan transaksi, membantu memeriksa ketepatan jurnal, dan menjaga konsistensi pembukuan.
Aset dan beban bersaldo normal debit, sedangkan liabilitas, ekuitas, dan pendapatan bersaldo normal kredit, mengikuti posisinya dalam persamaan akuntansi.
Apa Itu Saldo Normal Akuntansi?
Saldo normal akuntansi adalah posisi tetap suatu akun, di sisi debit atau kredit, yang menunjukkan di sisi mana saldo akun tersebut bertambah. Posisi ini melekat pada klasifikasi akunnya dan tidak berubah dari satu transaksi ke transaksi lain.
Konsep ini berasal dari sistem pencatatan berpasangan, di mana setiap transaksi dicatat di dua sisi dengan nilai yang sama. Karena itu, setiap akun punya sisi alami tempat nilainya bertambah, dan sisi sebaliknya tempat nilainya berkurang.
Cara paling mudah menentukannya bukan dengan menghafal, melainkan mengikuti posisi akun dalam persamaan akuntansi: Aset = Liabilitas + Ekuitas. Akun di sisi kiri persamaan bersaldo normal debit, sedangkan akun di sisi kanan bersaldo normal kredit.
Kaitan Saldo Normal dengan Debit dan Kredit
Debit dan kredit hanya menunjukkan sisi pencatatan, bukan penambahan atau pengurangan. Artinya debit tidak selalu berarti bertambah, dan kredit tidak selalu berarti berkurang.
Pada akun bersaldo normal debit seperti Kas dan Beban, pencatatan di sisi debit menambah saldo dan di sisi kredit menguranginya. Sebaliknya, pada akun bersaldo normal kredit seperti Utang Usaha dan Pendapatan, pencatatan di sisi kredit justru menambah saldo.
Pemahaman inilah yang menjaga neraca saldo tetap seimbang, karena total debit dan kredit selalu sama ketika posisi akun dicatat sesuai saldo normalnya.
Fungsi Saldo Normal
Saldo normal menjadi acuan untuk menentukan posisi debit atau kredit suatu akun. Dalam pencatatan akuntansi, acuan ini memiliki beberapa fungsi berikut.
1. Menentukan sisi pencatatan transaksi
Saldo normal menunjukkan sisi tempat suatu akun bertambah. Aset dan beban umumnya bertambah di debit, sedangkan liabilitas, ekuitas, dan pendapatan bertambah di kredit.
2. Membantu memeriksa ketepatan pencatatan
Saat saldo akhir akun berada di sisi yang tidak biasa, akuntan dapat menelusuri transaksi penyebabnya. Misalnya, saldo kredit pada akun kas perlu diperiksa untuk memastikan apakah ada kesalahan pencatatan atau kondisi khusus.
3. Memudahkan penyusunan laporan keuangan
Dengan posisi saldo tiap akun yang jelas, data dalam buku besar lebih mudah dikelompokkan ke neraca dan laporan laba rugi.
4. Menjaga konsistensi pembukuan
Saldo normal membantu tim akuntansi menerapkan aturan debit dan kredit secara konsisten, terutama ketika mencatat banyak transaksi dengan jenis akun yang berbeda.
Jenis-Jenis Saldo Normal dalam Akuntansi
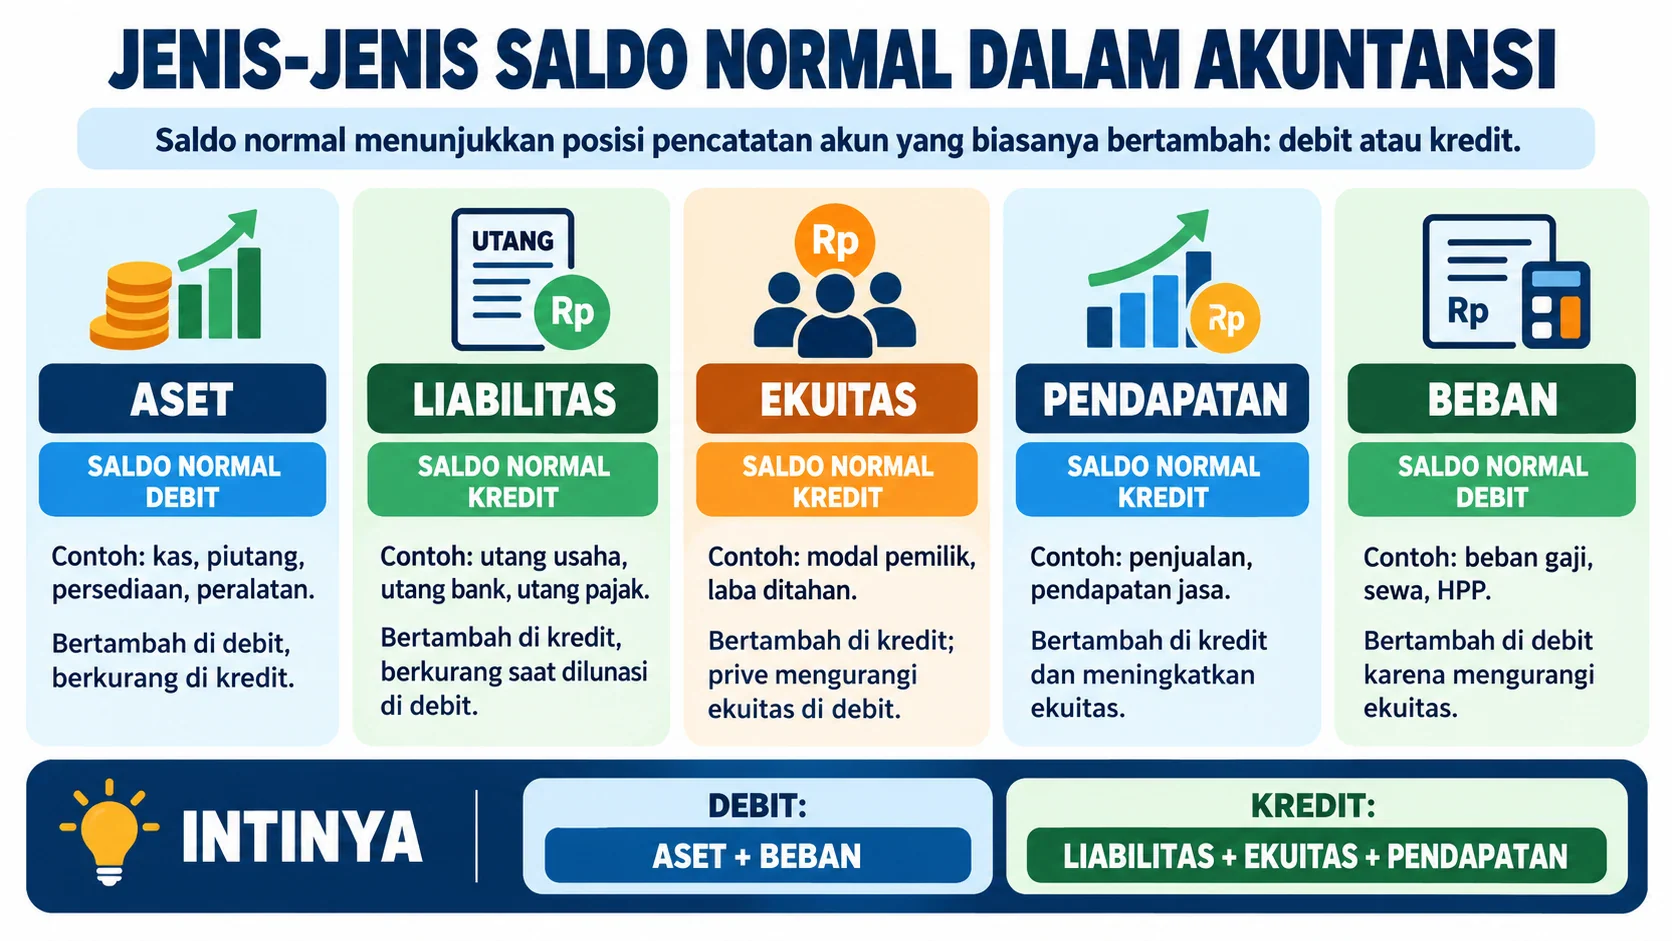
Saldo normal dibedakan berdasarkan kelompok akunnya, mengikuti posisi akun tersebut dalam persamaan akuntansi.
1. Aset (Harta)
Aset bersaldo normal debit karena berada di sisi kiri persamaan akuntansi. Setiap penambahan aset seperti Kas, Piutang Usaha, Persediaan, atau Peralatan dicatat di sisi debit, sedangkan pengurangannya dicatat di sisi kredit.
2. Liabilitas (Kewajiban)
Liabilitas bersaldo normal kredit karena berada di sisi kanan persamaan akuntansi. Akun seperti Utang Usaha, Utang Bank, dan Utang Pajak bertambah ketika dicatat di sisi kredit dan berkurang saat kewajiban tersebut dilunasi di sisi debit.
3. Ekuitas (Modal)
Ekuitas bersaldo normal kredit, sama seperti liabilitas, karena keduanya merupakan sumber pendanaan atas aset perusahaan. Akun Modal Pemilik dan Laba Ditahan bertambah di sisi kredit, sementara pengambilan pribadi pemilik justru mengurangi ekuitas sehingga dicatat di sisi debit.
4. Pendapatan
Pendapatan bersaldo normal kredit karena setiap pendapatan yang diakui akan menambah ekuitas perusahaan. Akun seperti Penjualan dan Pendapatan Jasa dicatat di sisi kredit saat transaksi terjadi, dan hanya berpindah ke sisi debit ketika terjadi koreksi atau penutupan buku.
5. Beban
Beban bersaldo normal debit karena sifatnya mengurangi ekuitas perusahaan. Akun Beban Gaji, Beban Sewa, dan Harga Pokok Penjualan bertambah di sisi debit setiap kali biaya dikeluarkan, berlawanan arah dengan akun pendapatan meski keduanya sama-sama tergolong akun laba rugi.
Contoh Saldo Normal dalam Akuntansi
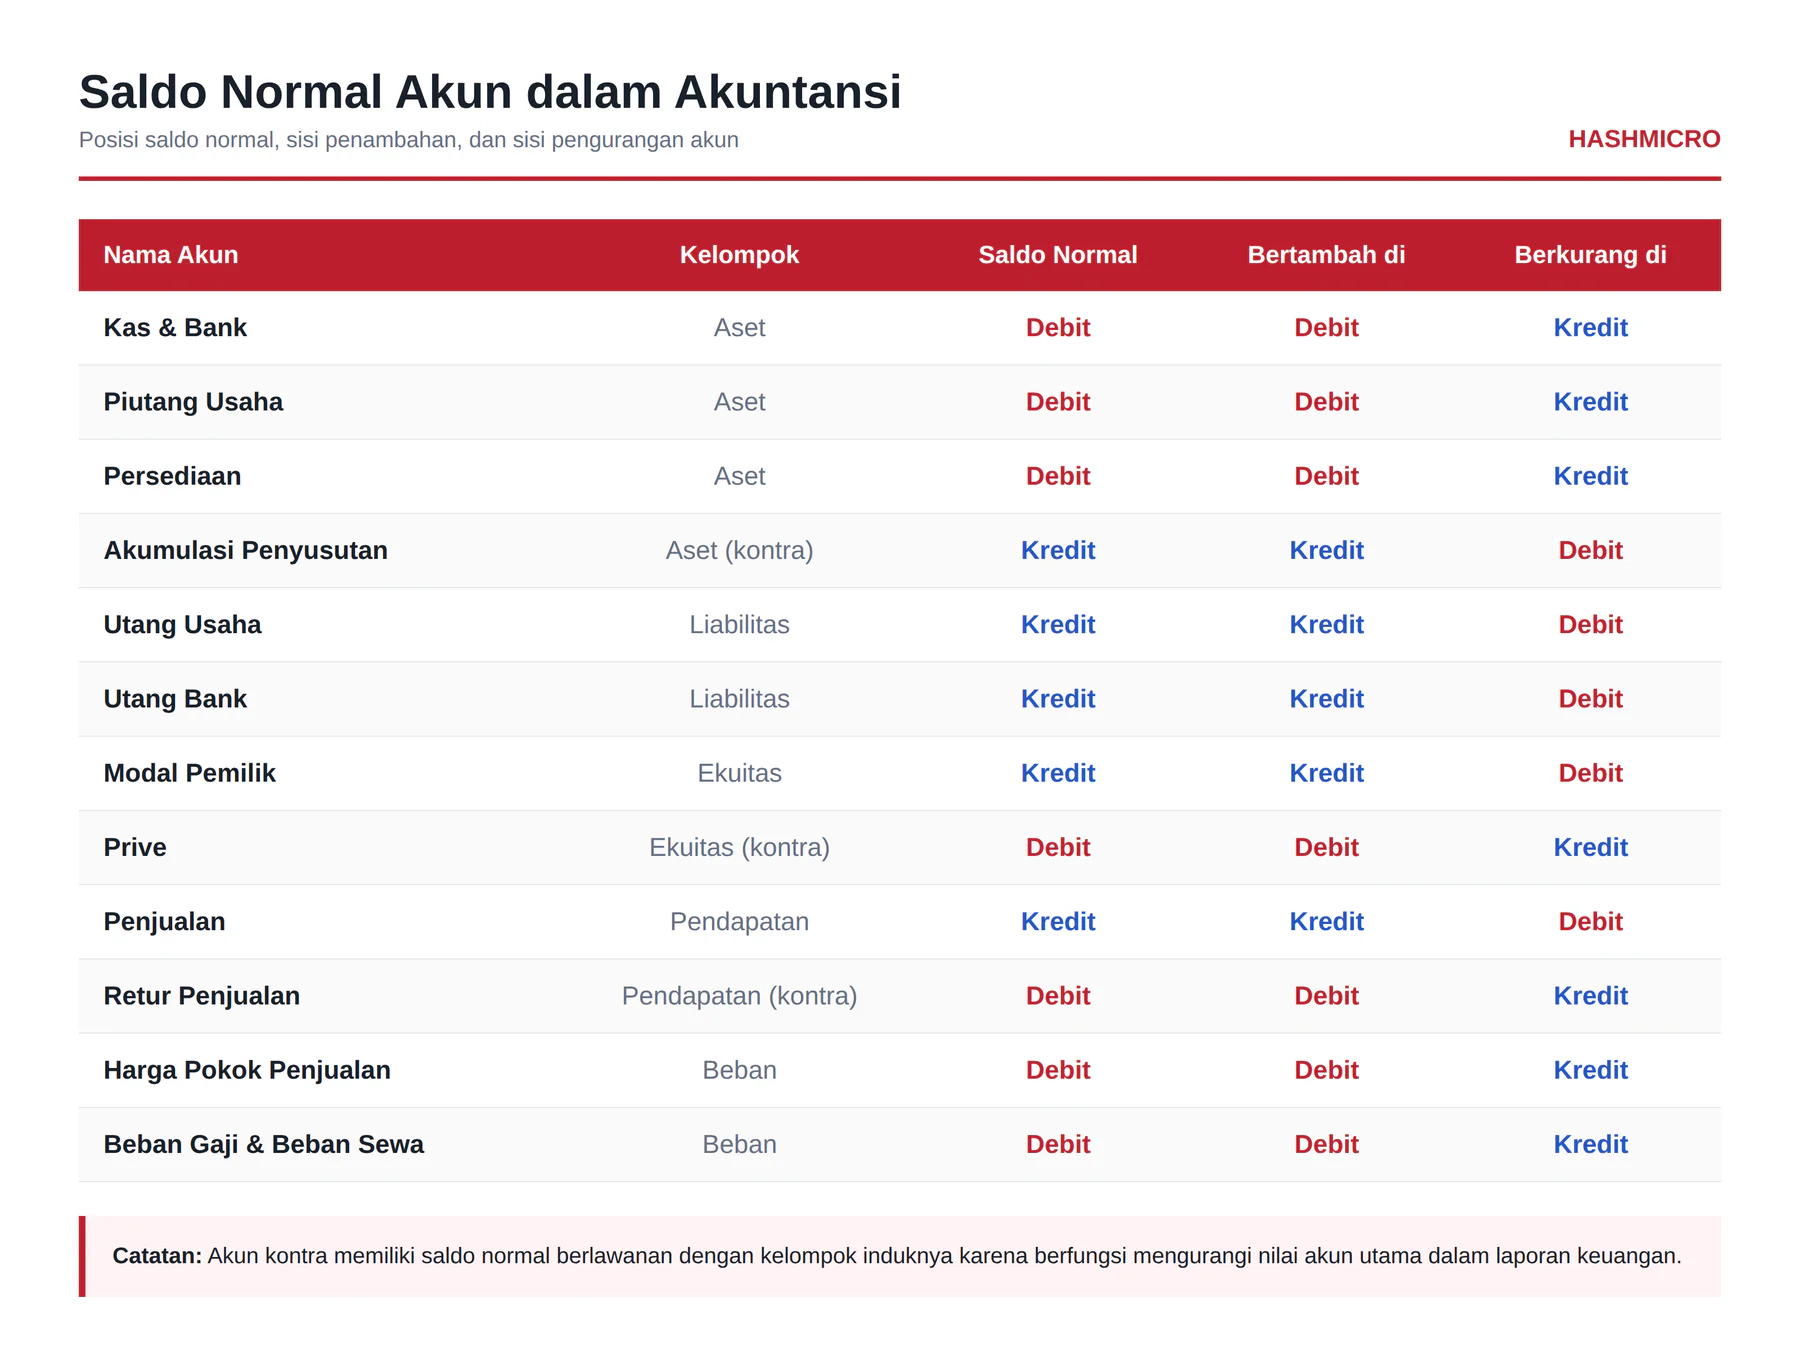
Berikut daftar saldo normal pada akun-akun yang paling umum dipakai dalam pembukuan, lengkap dengan posisi penambahan dan pengurangannya.
Akun Kontra dan Pengecualiannya
Beberapa akun memiliki saldo normal yang berlawanan dengan kelompok induknya, dan inilah yang paling sering menimbulkan kebingungan. Akun seperti ini disebut akun kontra karena fungsinya mengurangi nilai akun utama tanpa menghapus catatan aslinya.
Akumulasi Penyusutan dan Penyisihan Piutang Tak Tertagih tergolong aset, namun saldo normalnya kredit karena keduanya mengurangi nilai buku aset.
Begitu pula Prive yang berada di kelompok ekuitas tetapi bersaldo debit, sebab pengambilan pribadi pemilik mengurangi modal, serta Retur Penjualan yang bersaldo debit karena mengurangi pendapatan.
Kesimpulan
Saldo normal akuntansi menunjukkan sisi alami suatu akun, debit atau kredit, tempat nilainya bertambah. Posisi ini mengikuti klasifikasi akun dan menjadi acuan dasar dalam setiap pencatatan transaksi.
Aset dan beban bersaldo normal debit, sementara liabilitas, ekuitas, dan pendapatan bersaldo normal kredit. Akun kontra seperti akumulasi penyusutan, prive, dan retur penjualan menjadi pengecualian karena posisinya berlawanan dengan kelompok induknya.
Penguasaan konsep ini membuat jurnal keuangan lebih konsisten, kesalahan lebih cepat terdeteksi, dan laporan keuangan tersusun lebih akurat. Jika Anda ingin memastikan pencatatan keuangan bisnis berjalan lebih tertib, konsultasikan kebutuhan Anda secara gratis bersama tim HashMicro.
FAQ
Saldo normal menjadi panduan untuk menentukan akun mana yang didebit dan dikredit ketika transaksi dicatat.
Ya. Saldo normal membantu memeriksa apakah total debit dan kredit dalam neraca saldo sudah seimbang.
Prive bersaldo normal debit karena mengurangi ekuitas pemilik.