

Biaya standar adalah perkiraan biaya produksi suatu perusahaan. Biaya ini bermanfaat dalam proses budgeting dan forecasting. Survei FP&A (2024) menemukan bahwa 63% perusahaan tidak dapat memprediksi keuangan mereka secara akurat untuk waktu lebih dari enam bulan ke depan. Melalui standard costing, pabrik dapat menyusun anggaran dan memperbaiki varians biaya menggunakan estimasi biaya bahan baku, tenaga kerja langsung, dan overhead.
Untuk mengontrol biaya manufaktur, Anda perlu memantau dan melacak komponen-komponen biaya standar. Proses produksi suatu barang dapat menggunakan banyak material dan tenaga kerja. Maka dari itu, Anda harus memahami cara mengimplementasikan standard costing, yang mencakup cara menghitung biaya standar dan cara menganalisis varians biaya standar.
Key Takeaways
Biaya standar adalah biaya yang diproyeksikan sebagai pengeluaran produksi untuk tahun mendatang.
Rumus biaya standar adalah biaya bahan baku standar + biaya tenaga kerja langsung standar + biaya overhead standar.
Untuk menganalisis varians biaya standar, Anda perlu menghitungnya sesuai komponen biaya standar. Setelah itu, Anda dapat melakukan root cause analysis.
Apa itu Biaya Standar?
Biaya standar adalah biaya yang diproyeksikan sebagai pengeluaran produksi untuk tahun mendatang. Berbeda dari biaya aktual, biaya ini adalah salah satu metode cost accounting untuk mengestimasi biaya manufaktur. Untuk menetapkan biaya standar atau standard costing, Anda perlu menghitungnya menggunakan data. Data ini dapat berasal dari data historis, hasil studi, benchmark industri, atau ketentuan yang sudah disepakati dengan vendor.
Biaya standar mempermudah proses evaluasi kinerja operasional dan finansial. Bisnis dapat menggunakan biaya ini sebagai tolak ukur untuk menganalisis selisih prediksi pengeluaran dan pengeluaran sebenarnya. Selain itu, standard cost memungkinkan Anda untuk mengontrol biaya, serta membuat budget dan financial plan yang lebih bagus.
Jenis-Jenis Standard Costing dalam Akuntansi
Dalam standard costing, terdapat tiga jenis standar yang dapat Anda pakai, yaitu:
| Aspek | Ideal standard costing | Attainable standard costing | Basic standard costing |
|---|---|---|---|
| Pengertian | Standar biaya yang mensyaratkan kesempurnaan atau perfection. | Standar biaya yang dapat dicapai dalam keadaan normal. | Standar yang dipertahankan oleh perusahaan manufaktur selama beberapa tahun. |
| Cakupan | Estimasi biaya material, tenaga kerja, dan overhead saja (sehingga sulit dicapai karena tidak memperhitungkan inefisiensi). | Perkiraan biaya produksi yang mempertimbangkan kondisi riil. | Estimasi biaya material, tenaga kerja, dan overhead. |
| Cocok untuk | Pemodelan teoritis. | Sebagai tolak ukur yang realistis (karena memungkinkan cost control dan budgeting). | Benchmark tetap untuk mengevaluasi tren biaya dalam jangka panjang. |
Komponen Biaya Standar dalam Akuntansi Manufaktur
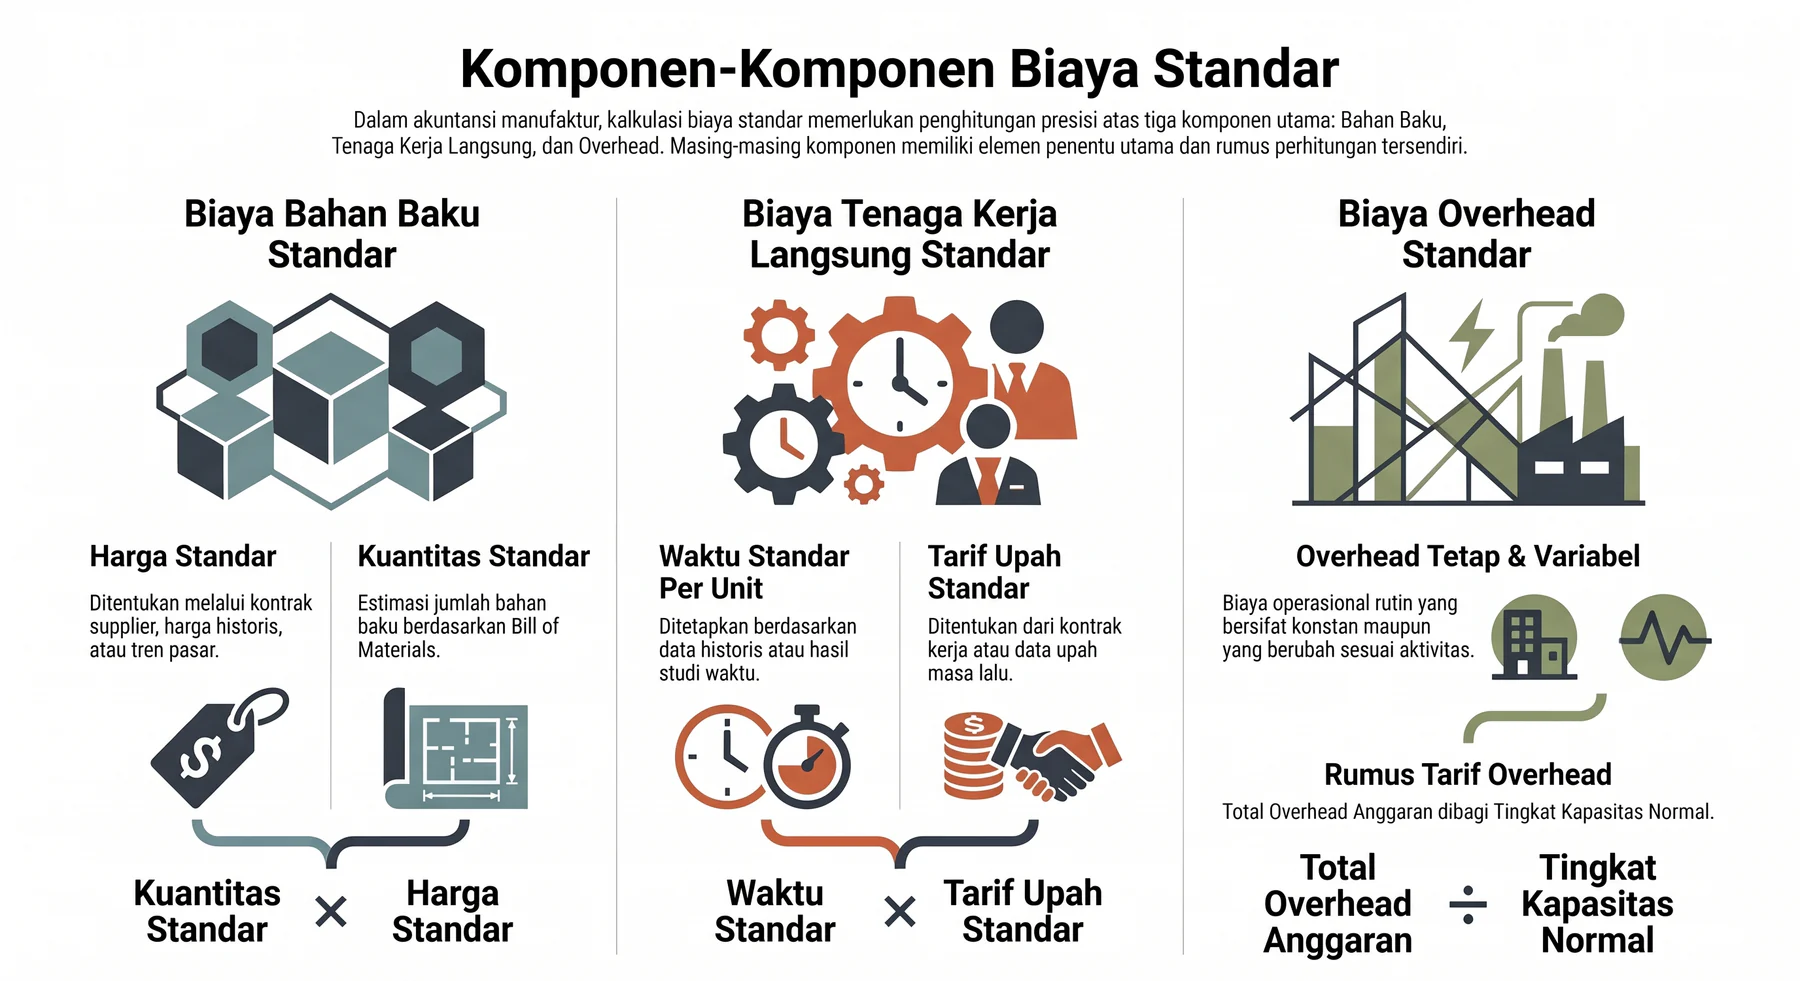
Saat mengkalkulasikan biaya standar, Anda perlu memperhitungkan ketiga komponen berikut:
1. Biaya bahan baku standar
Biaya bahan baku standar adalah estimasi biaya bahan baku suatu pabrik. Sebelum menghitung biaya ini, Anda harus mengidentifikasi dua elemen, yaitu:
Harga bahan baku standar: Estimasi harga bahan baku per unit. Anda dapat mencari ini melalui kontrak supplier, harga pembelian sebelumnya, atau tren pasar.
Kuantitas bahan baku standar: Estimasi jumlah bahan baku yang diperlukan untuk memproduksi suatu barang. Anda dapat menetapkan ini lewat Bill of Materials.
Baru setelah itu, Anda dapat menemukan biaya bahan baku standar dengan rumus (kuantitas bahan baku standar x harga bahan baku standar).
2. Biaya tenaga kerja langsung standar
Biaya tenaga kerja langsung standar adalah perkiraan gaji untuk tenaga kerja dalam sistem biaya standar. Anda dapat menghitung biaya ini dengan rumus (waktu standar per unit x tarif upah standar per jam). Berikut penjelasannya:
Waktu standar per unit: Waktu rata-rata yang diperlukan untuk memproduksi suatu unit. Anda dapat menetapkan ini dengan melihat data historis atau melakukan time study.
Tarif upah standar per jam: Estimasi gaji tenaga kerja yang memproduksi suatu unit. Komponen ini dapat ditetapkan dengan melihat kontrak pekerja atau data upah masa lalu.
3. Biaya overhead standar
Biaya overhead standar adalah biaya standar untuk pengeluaran operasional sehari-hari. Umumnya, biaya overhead dapat dibagi menjadi dua jenis:
Biaya overhead tetap: Biaya yang tidak berubah dan tetap sama setiap bulan. Contohnya, biaya asuransi dan gaji pekerja.
Biaya overhead variabel: Biaya yang dapat naik atau turun seiring aktivitas bisnis. Sebagai contoh, biaya shipping material.
Untuk menentukan biaya overhead standar, Anda perlu menghitung tarif overhead standard (total overhead yang dianggarkan / tingkat kapasitas normal). Hitung total overhead dengan menggabungkan biaya overhead tetap dan variabel. Sebaliknya, tingkat kapasitas diukur menggunakan dasar pembebanan, seperti jam mesin atau jam kerja langsung.
Manfaat Biaya Standar dalam Bisnis Manufaktur
Biaya standar manufaktur memiliki beberapa manfaat, yaitu:
1. Mendukung proses penganggaran dan perencanaan keuangan
Biaya standar berfungsi sebagai benchmark yang membantu perusahaan memproyeksi dan menyusun anggaran. Standard costing memastikan profit tetap sehat lewat penetapan budget yang akurat dan alokasi sumber daya yang terfokus. Metode ini juga mempermudah proses identifikasi masalah keuangan bisnis tersebut.
2. Memudahkan kontrol biaya produksi
Standard costing mendukung optimalisasi pengeluaran manufaktur. Ketika ada perbedaan antara biaya aktual dan standar, Anda dapat membandingkan keduanya untuk menganalisis akar penyebabnya. Karena itu, metode ini cocok bagi UMKM dengan anggaran terbatas. Biaya standar membantu bisnis mengidentifikasi ketidakefisienan dan membuat rencana untuk mengatasinya.
3. Menjadi dasar penetapan harga
Benchmark biaya bahan baku, tenaga kerja, dan overhead mempermudah penentuan harga produk. Adanya biaya standar manufaktur memungkinkan Anda untuk menetapkan harga jual minimum yang dapat menutupi biaya produksi.
4. Menyederhanakan akuntansi persediaan
Dengan menggunakan biaya bahan baku standar, pabrik dapat mengevaluasi persediaannya dengan mudah. Mereka dapat menentukan biaya akhir suatu barang tanpa perlu menelusuri data historis. Di samping itu, biaya standar juga berguna untuk menghitung COGM dan HPP, serta menyusun laporan keuangan yang akurat.
5. Membuat evaluasi kinerja lebih objektif
Standard costing menetapkan ekspektasi yang jelas terkait pengeluaran material, tenaga kerja, dan overhead. Benchmark ini memungkinkan manajemen untuk mengidentifikasi penyebab inefisiensi dan menerapkan akuntabilitas. Perusahaan manufaktur dapat mengidentifikasi tim mana yang memerlukan pelatihan dan tim mana yang sebaiknya menerima insentif. Jadi, ini bermanfaat bagi korporasi dengan banyak pekerja dan divisi.
Cara Menghitung Biaya Standar dan Rumusnya
Setelah mengetahui komponen-komponen biaya standar, Anda dapat menghitungnya. Berikut adalah rumus biaya standar:
Rincian komponen-komponen biaya standar =
Biaya bahan baku standar: Estimasi biaya material.
Biaya tenaga kerja langsung standar: Perkiraan pengeluaran untuk tenaga kerja.
Biaya overhead standar: Taksiran biaya overhead atau operasional sehari-hari.
Cara Menghitung dan Membaca Selisih Biaya Standar
Saat menghitung biaya produksi, Anda mungkin menemukan perbedaan antara proyeksi biaya dan biaya sebenarnya. Dalam situasi seperti ini, Anda perlu menghitung varians biaya standar. Aksi ini akan membantu Anda menentukan apakah varians yang menguntungkan (favorable variance) atau varians yang tidak menguntungkan (unfavorable variance).
1. Varians bahan baku standar
Varians bahan baku standar adalah varians biaya antar pengeluaran bahan baku standar dan pengeluaran bahan baku sebenarnya. Terdapat dua cara untuk menghitung ini:
Material price variance: (Biaya standar - Biaya aktual) x Kuantitas aktual.
Material usage variance: Biaya standar x (Kuantitas standar - Kuantitas aktual).
Material price variance: (Biaya standar - Biaya aktual) x Kuantitas aktual.
Material usage variance: Biaya standar x (Kuantitas standar - Kuantitas aktual).
2. Varians biaya tenaga kerja standar
Varians biaya tenaga kerja langsung standar adalah perbedaan antara biaya tenaga kerja standar dan biaya tenaga kerja aktual. Anda dapat menghitung selisih ini menggunakan dua cara:
Labor rate variance: (Tarif aktual - Tarif standar) x Jam kerja aktual.
Labor efficiency variance: (Jam kerja standar - Jam kerja aktual) x Tarif standar.
Labor rate variance: (Tarif aktual - Tarif standar) x Jam kerja aktual.
Labor efficiency variance: (Jam kerja standar - Jam kerja aktual) x Tarif standar.
3. Varians biaya overhead standar
Varians biaya overhead standar adalah selisih biaya overhead standar dan aktual. Umumnya, Anda bisa menghitung varians biaya ini dengan cara:
Spending variance: Overhead aktual - (Jam kerja aktual x Tarif overhead standar).
Volume variance: (Jam kerja aktual - Jam kerja standar) x Tarif overhead standar.
Spending variance: Overhead aktual - (Jam kerja aktual x Tarif overhead standar).
Volume variance: (Jam kerja aktual - Jam kerja standar) x Tarif overhead standar.
Namun, Anda perlu mengingat bahwa favorable variance tidak selalu positif. Biaya aktual mungkin saja lebih rendah daripada biaya standar karena pemotongan biaya yang berlebihan atau kesalahan budgeting. Apabila Anda tidak berhati-hati, ini dapat menurunkan kualitas produk dan kepuasan pelanggan.
Contoh Perhitungan Biaya Standar dalam Bisnis Manufaktur
Sebagai gambaran, PT Konveksi XYZ memproduksi 500 kaus dalam satu bulan. Dengan melihat data masa lalu, mereka menetapkan standar pemakaian kain pada 1 meter pada harga Rp 25.000/m. PT Konveksi XYZ menemukan bahwa jam kerja standar untuk memproduksi 1 kaus adalah 1 jam, dengan gaji Rp 40.000 per jam. Mereka juga menetapkan 0,15 jam tenaga kerja langsung per unit pada harga Rp 9.000 per jam sebagai dasar pembebanan biaya overhead.
Bila dihitung, mereka memiliki biaya standar per unit berikut:
Biaya standar per unit = biaya bahan baku standar + biaya tenaga kerja langsung standar + biaya overhead standar
Biaya standar = (1 m x Rp 25.000/meter) + (1 jam x Rp 40.000/jam) + (0,15 jam x Rp 9.000/jam)
Biaya standar = Rp 25.000 + Rp 40.000 + Rp 1.350
Biaya standar = Rp 66.350
Berdasarkan biaya standar per unit, PT Konveksi XYZ menargetkan biaya standar berikut:
Total biaya standar = biaya standar per unit x 500
Total biaya standar = Rp 66.350 x 500
Total biaya standar = Rp 33.175.000
Kelemahan Biaya Standar yang Perlu Diketahui
Metode standard costing memiliki beberapa kelemahan, seperti:
1. Biaya standar usang tanpa revisi rutin
Biaya standar bisa berubah menjadi tidak relevan akibat pengaruh faktor internal atau eksternal. Contohnya, perubahan harga dari vendor dapat menaikkan atau menurunkan biaya standar manufaktur. Sebaliknya, kenaikan biaya overhead juga akan menambah biaya standar. Karena itu, biaya standar perlu ditinjau dan direvisi secara berkala.
2. Biaya maintenance penerapan standard costing tinggi
Peninjauan dan pembaharuan biaya standar akan mendorong biaya overhead pabrik. Untuk perusahaan yang menggunakan riset sendiri, proses penetapan dan perhitungan biaya ini memerlukan banyak uang. Maintenance sistem biaya standar juga membutuhkan ketersediaan modal dan pemantauan secara real-time.
3. Bisa menyebabkan perilaku disfungsional pada pekerja
Biaya standar dapat membuat manajer memprioritaskan varians biaya yang menguntungkan dibandingkan faktor lainnya. Demi mencapai prioritas tersebut, pekerja mungkin mengorbankan kualitas produk atau kepuasan pelanggan. Favorable variance juga dapat menghasilkan data yang menyesatkan. Ini mengkhawatirkan, mengingat bahwa data ini sering digunakan untuk perencanaan anggaran dan pengambilan keputusan.
4. Tidak cocok untuk industri dengan varians produk tinggi
Metode biaya standar tidak cocok dengan bisnis yang memproduksi berbagai macam barang kustom. Tingginya varians produk akan membuat standard costing sulit. Tim teknik perlu mengeluarkan biaya administrasi untuk menyesuaikan BOM (Bill of Materials). Selain itu, produksi yang berubah-ubah juga memengaruhi nilai inventory.
Cara Menerapkan Biaya di Perusahaan Manufaktur
Jika Anda memulai dari nol, Anda dapat mengikuti langkah-langkah berikut untuk mengimplementasikan biaya standar:
1. Tetapkan biaya standar per komponen
Kumpulkan data dari berbagai sumber, seperti kontrak dengan vendor atau Perjanjian Kerja Bersama (PKB) dengan pekerja. Kemudian, tetapkan biaya standar bahan baku, tenaga kerja langsung, dan overhead pabrik. Selanjutnya, Anda dapat memasukkan data tersebut ke dalam spreadsheet atau sistem manufaktur yang terintegrasi dengan modul akuntansi.
2. Catat biaya aktual selama proses produksi
Jalankan proses produksi sambil mencatat biaya aktual. Bergantung pada platform apa yang Anda gunakan, Anda mungkin perlu mencatat biaya secara manual atau sistem manufaktur akan merekamnya secara real-time.
3. Hitung selisih biaya standar
Hitung dan bandingkan biaya standar dan aktual untuk melakukan variance analysis. Gunakan price dan usage variance untuk mencari selisih biaya bahan baku. Kalkulasikan rate dan efficiency variance untuk menentukan varians biaya tenaga kerja langsung. Lalu, analisis varians biaya overhead pabrik dari sisi pengeluaran dan volume.
4. Laporkan hasil analisis varians biaya standar
Susunlah laporan bulanan yang membandingkan biaya standar dengan biaya aktual. Laporan ini harus mencakup ringkasan perbandingan biaya, laporan varians biaya per komponen, analisis penyebab varians atau root cause analysis, dampak dari varians, dan rekomendasi tindak lanjut untuk menangani selisih biaya tersebut.
Sistem yang Anda gunakan berdampak pada kelancaran proses penerapan biaya standar. Apabila bisnis Anda memiliki jumlah SKU yang sedikit, Anda dapat menggunakan spreadsheet. Akan tetapi, perusahaan dengan banyak unit produk memerlukan sistem manufaktur yang terintegrasi dengan modul akuntansi. Dengan manufacturing system, Anda dapat menampilkan variance analysis dalam laporan keuangan secara real-time.
Kesimpulan
Biaya standar adalah estimasi biaya material, tenaga kerja, dan overhead produksi, Terlepas dari standar yang Anda terapkan, standard costing membantu Anda menyusun anggaran dan mengontrol pengeluaran manufaktur. Biaya standar juga menjadi dasar penetapan harga produk dan evaluasi kinerja pekerja yang baik.
Namun, Anda akan sering menemukan perbedaan antara biaya standar dan biaya aktual. Jika Anda menemui seperti ini, hitung dan analisis varians biaya standar per komponen. Kemudian, lakukan root cause analysis dan laporkan hasilnya sebulan sekali. Hal ini memastikan rencana perbaikan Anda berfokus pada ketidakefisienan dalam proses produksi Anda.
Pertanyaan Seputar Biaya Standar
Ya, biaya standar sesuai dengan PSAK. PSAK 202 tentang Persediaan menyatakan bahwa biaya persediaan dapat diukur menggunakan metode biaya standar atau eceran. Dalam PSAK yang sama, metode biaya standar memperhitungkan tingkat penggunaan biaya bahan baku, tenaga kerja langsung, dan overhead.
Actual costing adalah metode akuntansi yang menghitung biaya manufaktur dengan harga sebenarnya, sehingga cocok untuk business yang memproduksi produk kustom. Normal costing adalah metode yang menghitung biaya berdasarkan biaya langsung aktual dan biaya overhead standar. Sebaliknya, standard costing adalah metode untuk mengestimasi proses produksi, yang pas untuk bisnis dengan proses manufaktur baku.
Ya, bila bisnis atau UMKM Anda memiliki proses produksi yang terstandardisasi. Biaya standar berguna untuk mempermudah pengendalian biaya dan penilaian persediaan. Namun, biaya maintenance dapat melonjak akibat inflasi dan volatilitas harga.
Industri dengan proses produksi yang seragam dan berulang perlu menghitung biaya standar. Contohnya, industri farmasi, F&B, FMCG, kimia, manufaktur, dan otomotif.
Perusahaan perlu memperbarui biaya standar manufaktur setidaknya setahun sekali. Hal ini memastikan bahwa biaya tetap relevan dengan kondisi terkini. Selain itu, biaya harus diperbarui setiap kali ada perubahan signifikan pada bahan baku, proses produksi, supplier, ataupun akibat inflasi tahunan.