



 Terbatas Untuk 100 Pendaftar

Instrumen keuangan adalah kontrak fisik atau virtual yang menyalurkan modal antara pembeli dan penerbit instrumen. Bagi pembeli, ini adalah pilihan penggalangan dana yang baik karena tidak mengharuskan pelepasan kendali. Bagi penerbit, ini dapat menjadi peluang untuk menghasilkan pendapatan atau mengakses dana dalam waktu mendadak. Pada akhir Agustus 2026, korporasi telah menghimpun dana sebesar Rp 128,80 triliun di pasar modal (OJK, 2026).
Mengingat pengukuran dan pengakuan instrumen keuangan bergantung pada kategorinya, Anda harus memahami klasifikasi financial instrument. Klasifikasi ini memengaruhi cara Anda mengukur dan mengungkapkan instrumen keuangan. Oleh karena itu, Anda harus harus bisa membedakan antara aset, liabilitas dan ekuitas; sekaligus mengetahui cara mencatat dan mengelola setiap klasifikasi tersebut.
Key Takeaways
Instrumen keuangan adalah sebuah kontrak yang mewakili nilai moneter yang mengarahkan aliran modal di kalangan pembeli dan penerbit instrumen.
Instrumen keuangan dapat diklasifikasikan menjadi aset keuangan, liabilitas keuangan, dan instrumen ekuitas.
Financial instrument bermanfaat bagi pemilik dan penerbit instrumen. Penerbit dapat menggalang modal tanpa melepas kendali. Di samping itu, pemilik instrumen dapat menghasilkan pendapatan yang dapat diproyeksikan.
Apa itu Instrumen Keuangan?
Instrumen keuangan adalah sebuah kontrak yang mewakili nilai moneter yang mengarahkan aliran modal di kalangan pembeli dan penerbit instrumen. Kontrak ini melibatkan hak pada satu pihak, dan kewajiban atau ekuitas di pihak lain. Secara hukum, IAS mendefinisikan instrumen keuangan atau financial instrument sebagai kontrak yang menimbulkan aset keuangan bagi satu entitas, serta liabilitas dan ekuitas pada entitas lain.
Secara praktik, instrumen keuangan dapat berupa dokumen fisik atau virtual. Banyak menggunakan dokumen ini untuk mendanai berbagai kegiatan atau mentransfer dana untuk jenis-jenis tertentu. Selain itu, financial instrument juga digunakan untuk hedging risiko menggunakan instrumen keuangan derivatif.
Klasifikasi Instrumen Keuangan dalam Akuntansi
Dalam akuntansi, instrumen keuangan diklasifikasikan menjadi aset, liabilitas, dan ekuitas. Berikut perbedaan antara ketiga kategori tersebut:
| Aspek | Aset keuangan | Liabilitas keuangan | Instrumen ekuitas |
|---|---|---|---|
| Definisi | Sumber daya likuid yang dimiliki atau dikendalikan oleh bisnis. | Utang keuangan yang dimiliki bisnis. | Nilai aset perusahaan setelah dikurangi liabilitas. |
| Kategori | Aset lancar dan aset tidak lancar. | Liabilitas jangka panjang dan liabilitas jangka pendek. | Hanya ada satu kategori. |
| Posisi di laporan keuangan | Posisi aset. | Posisi liabilitas. | Posisi ekuitas. |
| Saldo normal | Debit. | Kredit. | Kredit. |
| Contoh | kas dan piutang usaha (account receivable). | Pinjaman bank (bank loan) dan utang usaha (account payable). | Laba ditahan (retained earnings), serta saham biasa dan saham preferen. |
Umumnya, ketiga klasifikasi ini tertulis di neraca keuangan. Dokumen ini memberikan gambaran umum terkait kondisi keuangan perusahaan. Melalui analisis rasio, Anda dapat mengetahui apakah keuangan perusahaan Anda baik atau berhutang. Untuk memastikan kepatuhan terhadap persamaan dasar akuntansi, gunakan rumus (Asset = Liability + Equity).
Sebagai tambahan, instrumen yang sama dapat berubah klasifikasi bergantung pada posisi entitas tersebut. Misalnya, obligasi yang dibeli adalah aset. Sebaliknya, obligasi yang diterbitkan adalah sebuah liabilitas.
Apa Saja Jenis Instrumen Keuangan?
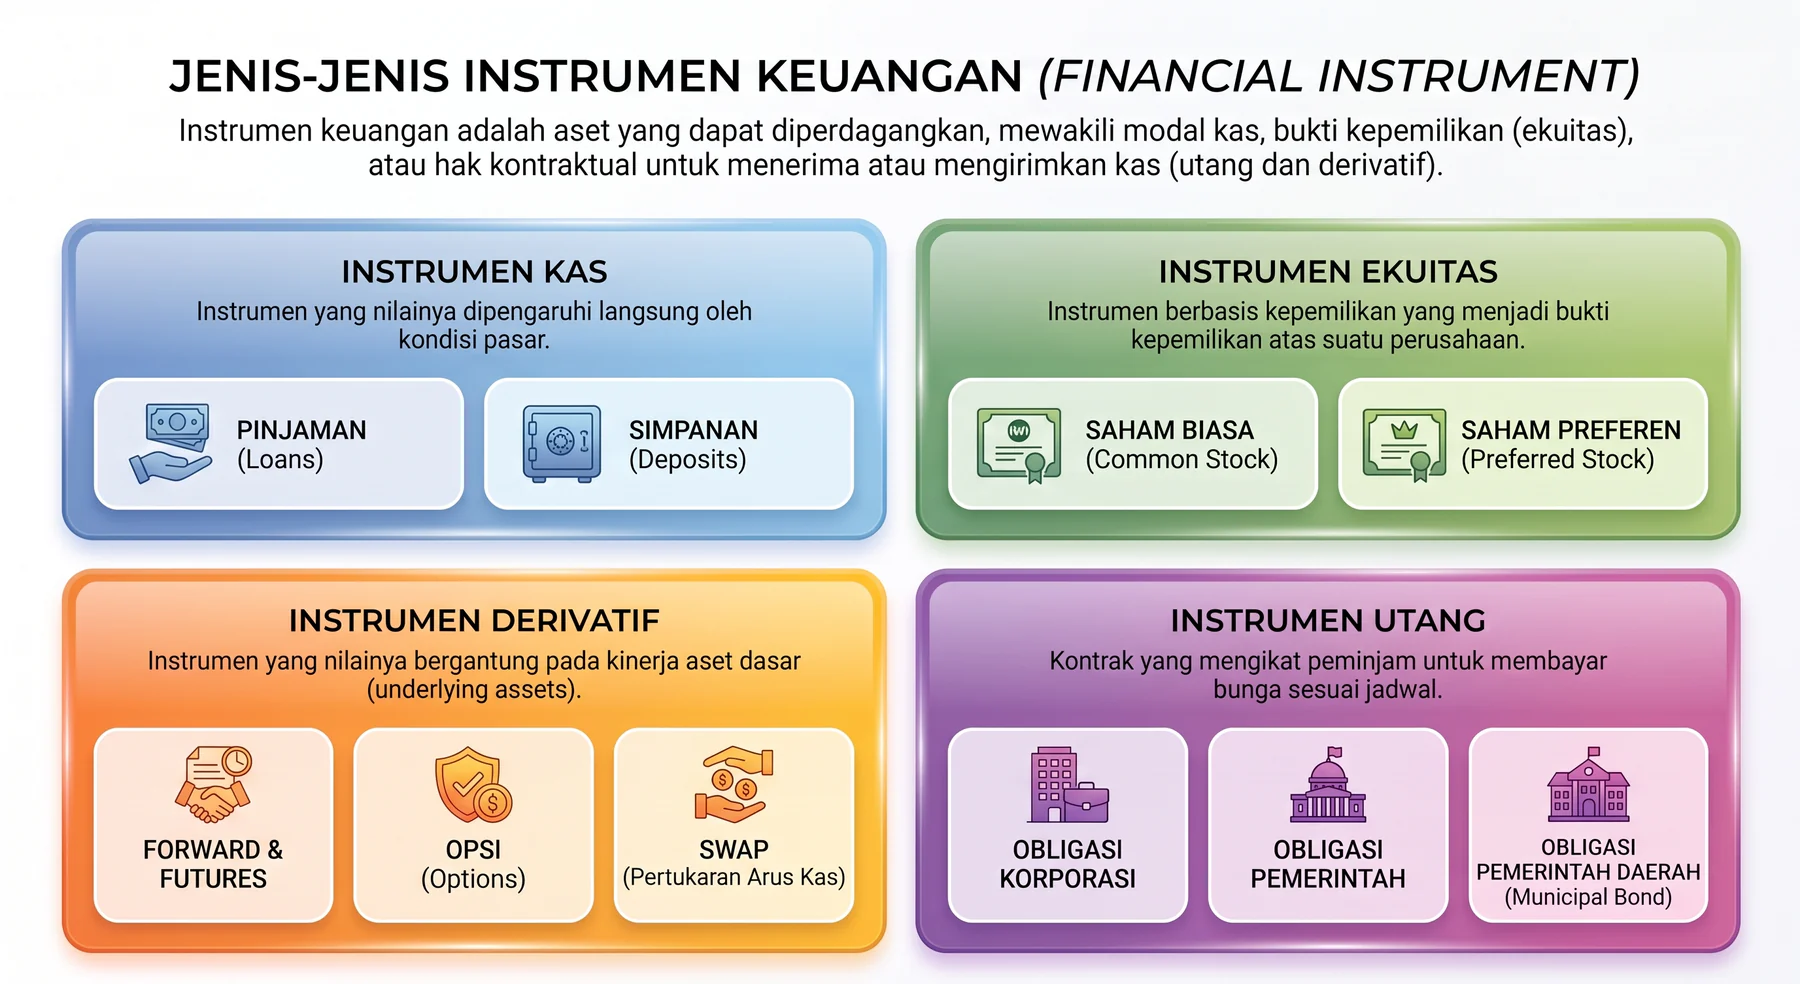
Terdapat empat jenis instrumen keuangan, yaitu:
1. Instrumen kas
Instrumen kas adalah instrumen keuangan yang nilainya dipengaruhi oleh kondisi pasar. Berikut beberapa contoh cash instrument:
Pinjaman: Kontrak yang memungkinkan bisnis untuk meminjam uang dengan kewajiban untuk mengembalikannya dalam jangka waktu tertentu.
Simpanan: Uang yang ditempatkan di rekening bank atau lembaga keuangan. Bisnis dapat menyimpan uang mereka dalam rekening giro (demand deposit) atau deposito berjangka (time deposit).
2. Instrumen derivatif
Instrumen derivatif adalah instrumen keuangan yang nilai atau kinerjanya dipengaruhi oleh nilai satu atau lebih aset dasar. Derivative instrument terdiri atas:
Forward contract: Kesepakatan kontraktual antara dua pihak untuk membeli atau menjual aset tertentu pada harga dan tanggal yang sudah disepakati. Dibandingkan dengan future contract, kedua pihak membuat kontrak ini secara privat dan over-the-contract (OTC).
Futures contract: Mirip dengan forward contract, tetapi instrumen ini diperdagangkan di bursa resmi dan tidak dapat dikustomisasikan.
Opsi: Kontrak yang memungkinkan pengguna untuk membeli atau menjual instrumen keuangan pada waktu tertentu.
Swap: Kontrak di mana dua pihak sepakat untuk mempertukarkan arus kas atau instrumen keuangan. Hal ini dapat berupa credit default swap, debt to equity swap, interest rate swap, swap komoditas (commodity swap), swap mata uang (currency swap), dan total return swap.
3. Instrumen ekuitas
Instrumen ekuitas adalah instrumen keuangan berbasis ekuitas yang berfungsi sebagai bukti kepemilikan atas suatu perusahaan. Contoh equity-based instrument adalah saham. Kontrak ini mewakili kepemilikan sebagian atas suatu entitas. Ada berbagai jenis saham, yang paling umum adalah saham biasa (common stock) dan saham preferen (preferred stock).
4. Instrumen utang
Instrumen utang adalah instrumen keuangan yang mengikat peminjam untuk membayar bunga sesuai dengan jadwal tertentu. Contohnya, Obligasi. Kontrak ini mencerminkan pinjaman yang diberikan dengan imbalan tingkat bunga. Berdasarkan pihak pemberi pinjaman, ini dapat berupa obligasi korporasi (corporate bond), obligasi pemerintah (government bond), dan obligasi pemerintah daerah (municipal bond).
Manfaat Instrumen Keuangan bagi Pembeli dan Penerbit
Manfaat instrumen keuangan dapat dilihat dari dua sisi, yaitu pihak pembeli dan penerbit instrumen. Berikut penjelasannya:
1. Bagi perusahaan yang membutuhkan dana (penerbit)
Instrumen keuangan memberikan perusahaan pilihan untuk memilih kontrak yang selaras dengan struktur modal dan kondisi bisnis mereka. Instrumen utang (debt instrument) memungkinkan perusahaan untuk memperoleh modal tanpa melepaskan kendali. Sementara itu, instrumen ekuitas (equity instrument) memungkinkan mereka untuk menggalang modal tanpa beban pembayaran tetap.
2. Bagi pihak yang menempatkan dana (pembeli)
Untuk perusahaan dengan kas yang menganggur, financial instrument dapat menjadi sumber pendapatan yang dapat diproyeksikan. Mereka dapat menempatkan dana ke berbagai tempat untuk menyebar risiko. Aset juga dapat dicairkan tanpa mengganggu kegiatan operasional. Hal ini bermanfaat saat perusahaan membutuhkan kas atau uang tunai secepat mungkin.
Standar Akuntansi yang Mengatur Instrumen Keuangan
Dalam praktiknya, instrumen keuangan diatur oleh dua Standar Akuntansi Keuangan (SAK), yaitu:
1. PSAK 109
PSAK 109 adalah standar akuntansi yang mengatur bagaimana entitas mengakui dan mengukur instrumen keuangan. Hasil adopsi dari IFRS 9, standar ini disahkan pada tahun 2017 dan merupakan penomoran baru dari PSAK 71 sejak tahun 2020. Selain pengakuan, PSAK 109 juga mencakup penurunan nilai (impairment), akuntansi lindung nilai (hedge accounting), dan penghentian pengakuan (derecognition).
2. PSAK 232
PSAK 232 adalah standar akuntansi yang mengatur penyajian instrumen keuangan. Standar ini, yang awalnya bernomor PSAK 50, mencakup kriteria dan pengujian untuk menentukan klasifikasi suatu instrumen keuangan. PSAK 232 juga membahas kriteria untuk menyaling-hapus aset dan liabilitas keuangan.
3. PSAK 107
Sejak tahun 2024, PSAK 107 adalah standar akuntansi yang mengatur cara dan syarat mengungkapkan instrumen keuangan dalam laporan. Standar ini adalah hasil adopsi dari IFRS 7 dan penomoran lama dari PSAK 60. PSAK 107 juga mengatur sifat risiko dan cara mengelola risiko tersebut dari instrumen keuangan yang dipegang oleh entitas.
Kesalahan Umum dalam Mengklasifikasi Instrumen Keuangan
Saat mengklasifikasi instrumen keuangan, ada beberapa kesalahan umum yang perlu Anda waspadai:
1. Menentukan klasifikasi dari nama produk
Saat menentukan klasifikasi, akuntan wajib menerapkan prinsip substance over form. Mereka harus melihat isi kontrak sebelum menetapkan klasifikasi instrumen keuangan. Kegagalan untuk melakukan ini akan menyebabkan neraca yang tidak akurat dan pelanggaran prinsip persamaan dasar akuntansi.
2, Salah melihat posisi entitas
Klasifikasi instrumen keuangan yang salah akan mengacaukan keuangan bisnis. Penulisan yang keliru mendistorsi neraca dan penilaian perusahaan Anda. Selain itu, ini dapat berujung pada sanksi kontraktual dan regulasi. Sebagai contoh, apabila Anda salah membaca dan menganggap liabilitas jangka pendek sebagai liabilitas jangka panjang, Anda mungkin gagal melunasinya dalam jangka waktu yang sudah ditetapkan.
3. Saling-hapus aset dan liabilitas keuangan tanpa memenuhi syarat
Berdasarkan PSAK 232, aset dan liabilitas hanya dapat saling hapus jika dua syarat terpenuhi, yaitu adanya hak saling hapus yang berkekuatan hukum, dan intensi penyelesaian secara neto atau simultan. Akuntan yang tidak mematuhi ini akan melaporkan jumlah aset dan liabilitas yang tidak akurat.
Bagaimana Cara Mencatat Instrumen Keuangan?
Setelah menerima instrumen keuangan, Anda perlu mengikuti langkah-langkah berikut:
1. Pastikan kontrak adalah instrumen keuangan
Satu hal yang perlu Anda perhatikan saat mencatat transaksi adalah bahwa tidak semua kontrak keuangan merupakan instrumen keuangan. Misalnya, kontrak pembelian bukanlah instrumen keuangan. Jadi, pastikan bahwa kontrak keuangan yang hendak Anda catat merupakan financial instrument.
2. Identifikasi klasifikasi instrumen keuangan
Lakukan beberapa uji untuk mengklasifikasi instrumen keuangan. Misalnya:
Aset keuangan: Laksanakan uji karakteristik arus kas (SPPI test / Solely Payments of Principal and Interest) dan uji model bisnis.
Instrumen yang diterbitkan sendiri: Jalankan ujian yang tertera di PSAK 232.
Instrumen ekuitas: Terapkan prinsip substance over form dan analisis isi kontrak.
3. Catat pengakuan awal pada nilai wajar
Tergantung pada kategori pengukurannya, catat pengakuan awal pada nilai wajar. Menurut PSAK 109, biaya transaksi ditambah ke nilai awal aset atau dikurangi dari nilai awal liabilitas dalam kategori FVOCI. Sementara itu, metode FVTPL mengakui beban dalam laporan laba rugi sehingga biaya tidak menambah nilai wajar.
4. Terapkan pengukuran selanjutnya sesuai kategori
Setelah mencatat pengakuan awal, lanjutkan dengan pengukuran yang sesuai dengan klasifikasi instrumen keuangan:
| Kategori | Syarat | Dasar Pengukuran | Perubahan Masuk Ke |
|---|---|---|---|
| Biaya perolehan diamortasi | Model bisnis memiliki instrumen untuk memperoleh arus kas, serta arus kasnya semata pokok dan bunga. | Nilai wajar dan metode suku bunga efektif. | Laporan laba rugi. |
| Nilai wajar melalui penghasilan komprehensif lain (FVOCI) | Model bisnis memiliki instrumen untuk mendapatkan arus kas kontraktual, serta arus kasnya semata pokok dan bunga. | Nilai wajar. | Pendapatan Komprehensif Lain / Other Comprehensive Income (di bagian Ekuitas). |
| Nilai wajar melalui laba rugi (FVTPL) | Sisanya. | Nilai wajar. | Laporan laba rugi. |
5. Hentikan pengakuan saat hak atau arus kas berakhir
Hentikan pengakuan aset saat hak kontraktual atau arus kasnya berakhir, atau bisnis memperkirakan bahwa aset tidak akan memberikan manfaat ekonomik dari kepemilikannya atau pelepasannya. Sebaliknya, hentikan pengakuan liabilitas ketika kontraknya dilunasi, dilepaskan, dibatalkan, atau kedaluwarsa.
Contoh Pencatatan Instrumen Keuangan dalam Jurnal
Sebagai gambaran, berikut contoh jurnal pencatatan instrumen keuangan:
1. Perusahaan membeli instrumen
PT XYZ baru saja membeli 20.000 lembar saham perusahaan lain seharga Rp 5.000 per lembar. Kemudian, mereka membayar komisi pialang ke broker sebesar Rp 1.000.000. Dari sana, akuntan mencatat pembelian seperti berikut:
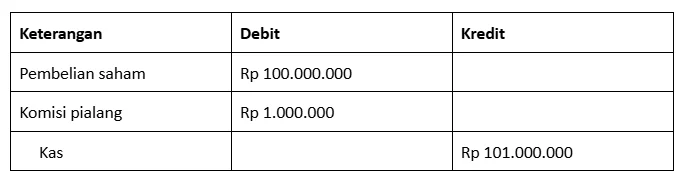
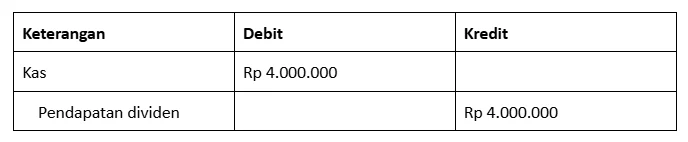
Ketika perusahaan menerima dividen, akuntan mencatatnya dalam format:
2. Perusahaan menerbitkan instrumen
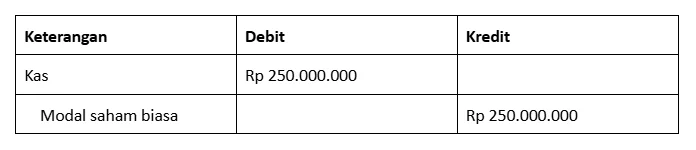
PT ABC membutuhkan kas, maka mereka menerbitkan 50.000 lembar saham seharga Rp 5.000 per lembar. Setelah saham terjual per value, mereka menerima kas sebesar Rp 250.000.000. Karena saham ini merupakan liabilitas untuk perusahaan, akuntan akan mencatatnya seperti berikut:
Dengan dividen per lembar Rp 200, membagikan dividen kepada pemegang saham:
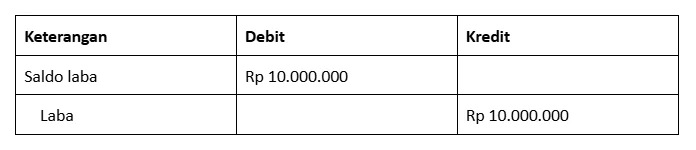
Dari Rp 10.000.000 tersebut, dividen dibayarkan kepada PT XYZ sesuai kepemilikannya.
Cara Mengelola Instrumen Keuangan Perusahaan
Untuk pengelolaan yang teratur, Anda dapat menerapkan cara berikut:
1. Tetapkan kebijakan akuntansi internal
Tetapkan kebijakan akuntansi internal terkait pencatatan dan pengelolaan instrumen keuangan. Beberapa hal yang wajib Anda tuliskan adalah metode klasifikasi financial instrument, serta kriteria untuk mengkategorikan dan mengukur instrumen keuangan.
2. Pahami alasan di balik instrumen keuangan
Pahami dasar pemikiran di balik kepemilikan instrumen keuangan. Hal ini akan memengaruhi klasifikasi, serta metode pencatatan dan pengukuran financial instrument. Selain aspek administratif, kategori instrumen juga berdampak pada manajemen risiko finansial. Pencatatan dan pengelolaan yang tepat memastikan kepatuhan terhadap regulasi atau standar akuntansi.
3. Register instrumen keuangan
Daftarkan instrumen keuangan yang dibeli dan diterbitkan dalam satu platform atau dokumen. Hal ini memastikan semua instrumen tercatat dan terlacak.
4. Pisahkan peran antara yang mencatat dan memutuskan
Pastikan ada lebih dari satu orang yang bertanggung jawab atas proses pencatatan dan pengelolaan instrumen keuangan. Pisahkan tugas antar pihak yang menyetujui penempatan atau pembelian instrumen, menentukan kualifikasi, dan mencatat instrumen tersebut.
5. Dokumentasi angka dan keputusan
Dokumentasikan dasar keputusan klasifikasi dan pengukuran instrumen keuangan. Bisnis perlu mengarsip kontrak instrumen dan dokumen lainnya yang berhubungan agar mempermudah proses audit akuntansi dan kepatuhan.
6. Rekonsiliasi nilai moneter instrumen keuangan
Cocokkan buku register instrumen dengan buku besar akuntansi. Rekonsiliasi berkala memastikan nilai instrumen keuangan akurat. Sebagai tambahan, Anda dapat mempertimbangkan menggunakan sistem akuntansi untuk mengotomatiskan proses pencatatan dan rekonsiliasi, sehingga tim akuntansi dapat berfokus pada isu-isu lain.
Kesimpulan
Terdapat berbagai jenis instrumen keuangan yang dapat Anda gunakan. Bergantung pada posisi Anda, financial instrument dapat memberikan dana tambahan atau menghasilkan pendapatan pasif. Jika dilihat dari sisi kategori, instrumen keuangan dapat memengaruhi aset dan liabilitas perusahaan Anda. Secara tidak langsung, ini berdampak pada laporan keuangan dan rasio keuangan.
Pencatatan dan pengelolaan instrumen keuangan bergantung pada klasifikasi dan jenisnya. Perlakuan yang tepat harus memperhatikan standar akuntansi yang berlaku. Oleh karena itu, audit proses pelaksanaan audit keuangan agar pengelolaannya akurat.
Pertanyaan Seputar Instrumen Keuangan
IFRS 9 adalah standar akuntansi internasional yang mengatur bagaimana bisnis mengklasifikasikan dan mengukur instrumen keuangan. Dalam standar akuntansi Indonesia, standar ini diadopsi sebagai PSAK 71. Per tahun 2024, penomorannya diubah menjadi PSAK 109.
Tidak ada perbedaan antara instrumen keuangan dan financial instrument. Instrumen keuangan merujuk pada kontrak fisik atau virtual yang mewakili nilai moneter. Sebaliknya, financial instrument adalah hal yang sama, hanya dalam bahasa Inggris.
Instrumen keuangan yang paling umum diperdagangkan di pasar modal adalah saham, obligasi, dan exchanged-traded fund (ETF). Saham (stock) adalah instrumen keuangan yang mewakili kepemilikan sebagian atas suatu perusahaan. Obligasi (bond) adalah instrumen keuangan yang berfungsi seperti pinjaman. Sementara itu, ETF adalah dana investasi yang memegang berbagai jenis saham dan/atau obligasi. Berdasarkan isinya, ETF dapat berupa instrumen kas, derivatif, atau ekuitas.
Bappebti (Badan Pengawasan Perdagangan Berjangka Komoditi) tidak mengatur dan mengawasi instrumen keuangan apapun. Sejak 2025, Kemendag mengalihkan tugas pengaturan dan pengawasan aset kripto dan derivatif keuangan ke OJK (Otoritas Jasa Keuangan) dan BI (Bank Indonesia). Melainkan, Bappebti berfokus pada pengaturan dan pengawasan kontrak berjangka komoditi, derivatif komoditi, Sistem Resi Gudang (SRG), dan pasar lelang komoditas.
Dari Rp 10.000.000 tersebut, dividen dibayarkan kepada PT XYZ sesuai kepemilikannya.
Dengan dividen per lembar Rp 200, membagikan dividen kepada pemegang saham:
Dengan dividen per lembar Rp 200, membagikan dividen kepada pemegang saham:
Dengan dividen per lembar Rp 200, membagikan dividen kepada pemegang saham:
Dengan dividen per lembar Rp 200, membagikan dividen kepada pemegang saham: