

Perusahaan bisa saja mencatat laba di laporan keuangan, tetapi tetap kehabisan uang untuk membayar tagihan supplier yang jatuh tempo minggu ini. Situasi seperti ini muncul ketika aset lancar tidak sebanding dengan kewajiban jangka pendek. Di sinilah memahami current ratio adalah bekal penting bagi pemilik bisnis maupun staf keuangan.
Kebutuhan itu nyata. Riset U.S. Bank menemukan bahwa 82 persen kegagalan usaha kecil berkaitan dengan pengelolaan arus kas yang buruk, bukan karena bisnisnya tidak menguntungkan (U.S. Bank). Artinya, neraca yang terlihat sehat belum tentu cukup untuk menutup kewajiban yang segera jatuh tempo.
Artikel ini membahas pengertian current ratio, rumus beserta contoh perhitungannya, cara membaca hasilnya, hingga langkah memperbaikinya. Di bagian akhir, current ratio juga dibandingkan dengan quick ratio dan cash ratio agar jelas kapan masing-masing rasio sebaiknya dipakai.
Key Takeaways
Current ratio mengukur kemampuan perusahaan membayar kewajiban jangka pendek menggunakan aset lancar yang dimiliki.
Angka current ratio perlu dibandingkan dengan quick ratio, cash ratio, dan standar industri agar hasil analisis tidak menyesatkan.
Perusahaan dapat meningkatkan current ratio dengan mempercepat penagihan piutang, mengelola persediaan, dan menekan kewajiban jangka pendek.
Apa Itu Current Ratio?
Current ratio adalah rasio keuangan yang digunakan untuk mengukur kemampuan perusahaan dalam membayar kewajiban jangka pendek menggunakan aset lancar yang dimiliki. Rasio ini sering disebut juga sebagai rasio lancar karena membandingkan aset yang relatif mudah dicairkan dengan utang yang harus segera dibayar.
Aset lancar mencakup kas, piutang usaha, persediaan, dan aset lain yang dapat berubah menjadi uang dalam waktu dekat. Sementara itu, kewajiban lancar meliputi utang usaha, pinjaman jangka pendek, biaya yang masih harus dibayar, serta kewajiban lain yang jatuh tempo dalam satu tahun.
Semakin tinggi current ratio, semakin besar kemampuan perusahaan untuk memenuhi kewajiban jangka pendeknya. Namun, angka yang terlalu tinggi juga belum tentu selalu baik karena bisa menunjukkan adanya kas menganggur, persediaan menumpuk, atau piutang yang belum tertagih secara optimal.
Rumus dan Cara Menghitung Current Ratio
Menghitung current ratio cukup dilakukan dengan satu pembagian sederhana menggunakan dua angka dari laporan posisi keuangan.
Current Ratio = Total Aset Lancar ÷ Total Kewajiban Lancar
1. Jumlahkan seluruh aset lancar
Aset lancar mencakup kas dan setara kas, surat berharga, piutang usaha, persediaan, serta beban dibayar di muka. Semua komponen ini berada di bagian atas neraca dan dapat dicairkan dalam satu tahun.
2. Jumlahkan seluruh kewajiban lancar
Kewajiban lancar meliputi utang usaha, utang bank jangka pendek, beban yang masih harus dibayar, dan bagian utang jangka panjang yang jatuh tempo dalam satu tahun.
3. Bagi aset lancar dengan kewajiban lancar
Hasilnya menunjukkan berapa kali lipat aset lancar menutupi kewajiban jangka pendek.
Contoh perhitungan
PT Sinar Abadi memiliki total aset lancar Rp850 juta yang terdiri dari kas Rp200 juta, piutang usaha Rp250 juta, dan persediaan Rp400 juta. Kewajiban lancarnya sebesar Rp500 juta.
Current Ratio = Rp850 juta ÷ Rp500 juta = 1,7
Angka 1,7 berarti setiap Rp1 kewajiban jangka pendek dijamin oleh Rp1,7 aset lancar. Perusahaan masih memiliki ruang aman untuk membayar utang yang jatuh tempo, meski nilainya tidak jauh di atas batas minimal 1,0.
Perbedaan Current Ratio, Quick Ratio, dan Cash Ratio
Ketiga rasio ini sama-sama mengukur likuiditas jangka pendek, tetapi berbeda pada komponen aset yang ikut dihitung. Semakin sempit komponen yang dipakai, semakin ketat pula penilaiannya terhadap kemampuan perusahaan membayar utang.
| Aspek | Current Ratio | Quick Ratio | Cash Ratio |
|---|---|---|---|
| Komponen aset | Seluruh aset lancar | Kas, surat berharga, piutang | Kas dan setara kas |
| Tingkat keketatan | Paling longgar | Menengah | Paling ketat |
| Batas aman umum | 1,5 sampai 2,0 | 1,0 | 0,5 |
| Pengguna utama | Manajemen dan investor | Kreditur dan bank | Kreditur jangka pendek |
Perusahaan disarankan membaca ketiganya secara bersamaan. Current ratio yang sehat bisa menipis ketika diuji dengan quick ratio, dan kondisi seperti ini biasanya menandakan terlalu banyak dana tertahan di persediaan atau piutang yang lambat tertagih.
Cara Meningkatkan Current Ratio Perusahaan
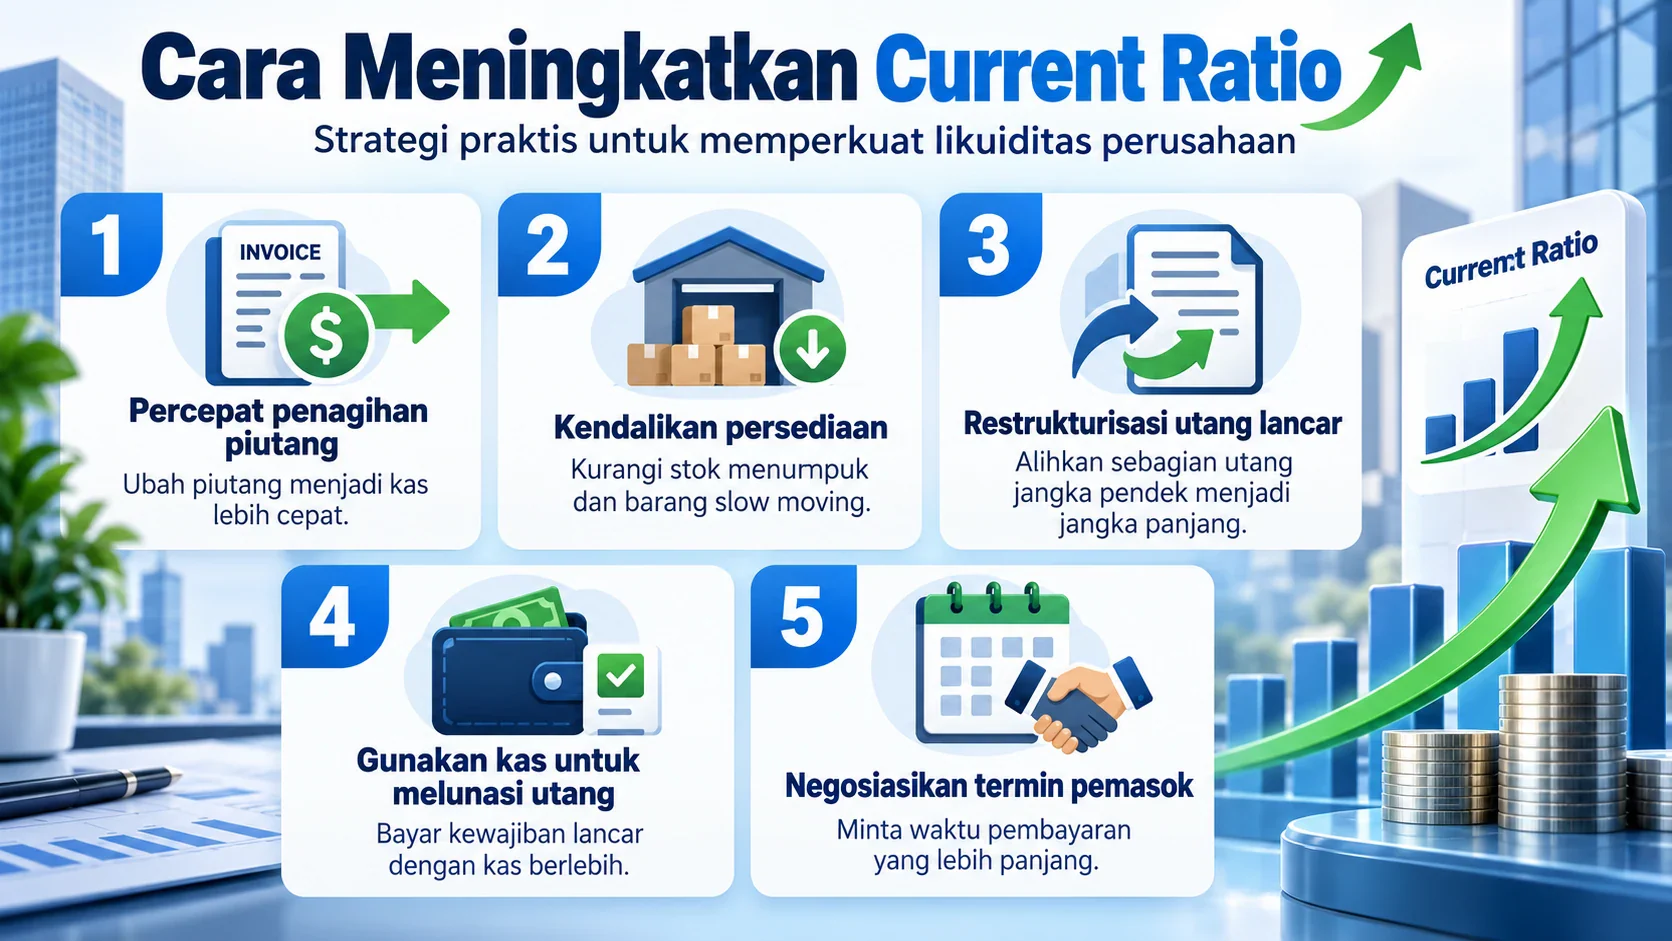
Current ratio yang berada di bawah standar bisa diperbaiki melalui dua arah sekaligus, yaitu menambah ketersediaan aset lancar atau mengurangi beban kewajiban jangka pendek. Berikut langkah yang bisa diterapkan perusahaan.
1. Percepat penagihan piutang usaha
Piutang yang tertagih cepat akan berubah menjadi kas dan langsung menaikkan angka aset lancar. Perusahaan bisa memperketat termin pembayaran, memberi diskon untuk pelunasan lebih awal, atau menindaklanjuti invoice yang melewati jatuh tempo.
2. Kelola persediaan agar tidak menumpuk
Persediaan memang ikut dihitung sebagai aset lancar, tetapi stok yang tidak bergerak hanya membebani gudang tanpa berubah menjadi kas. Melakukan rotasi stok, diskon untuk barang slow moving, dan pembelian yang lebih terencana membantu menjaga kualitas aset lancar.
3. Restrukturisasi utang jangka pendek
Sebagian kewajiban lancar bisa dikonversi menjadi pinjaman jangka panjang melalui negosiasi dengan bank. Setelah itu, kewajiban lancar menurun dan angka current ratio naik, meski total utang perusahaan tidak berkurang.
4. Gunakan kas menganggur untuk melunasi kewajiban jangka pendek
Pelunasan utang lancar dengan kas mengurangi pembilang dan penyebut secara bersamaan. Ketika rasio saat ini sudah di atas 1,0, langkah ini justru menaikkan rasio karena penyebut menyusut lebih besar secara proporsional.
5. Negosiasikan termin pembayaran ke pemasok
Perpanjangan termin pembayaran memberi perusahaan waktu lebih panjang untuk menutup kewajiban tanpa harus buru-buru menarik kas. Kerja sama jangka panjang dengan pemasok biasanya membuka ruang negosiasi ini.
Kesimpulan
Current ratio adalah indikator paling umum untuk menilai kemampuan perusahaan membayar kewajiban jangka pendek menggunakan aset lancar. Perhitungannya sederhana, cukup membagi total aset lancar dengan total kewajiban lancar dari laporan posisi keuangan.
Angka hasil perhitungan perlu dibaca sesuai konteks industri dan dibandingkan dengan quick ratio serta cash ratio agar tidak menyesatkan. Rasio yang terlalu rendah menandakan risiko likuiditas, sementara rasio yang terlalu tinggi bisa berarti kas menganggur atau persediaan menumpuk.
Jika hasil perhitungan current ratio perusahaan Anda belum sesuai standar, konsultasikan bisnis Anda secara gratis dengan tim ahli HashMicro untuk menemukan cara terbaik meningkatkan likuiditas perusahaan.

FAQ
Tidak sama. Current ratio berupa rasio perbandingan aset lancar dan kewajiban lancar, sedangkan working capital adalah selisih keduanya dalam bentuk nominal rupiah.
Laba tidak otomatis menjadi kas karena bisa tertahan dalam bentuk piutang atau persediaan. Ketika dua pos ini besar dan kewajiban jangka pendek juga tinggi, rasio likuiditasnya tetap terlihat lemah.
Perhitungan setiap bulan pada saat laporan keuangan disusun sudah cukup untuk pemantauan rutin. Perusahaan dengan arus kas yang fluktuatif sebaiknya mengeceknya lebih sering, misalnya setiap dua minggu.