



 Terbatas Untuk 100 Pendaftar
Finance dan accounting kerap dianggap sama karena keduanya sama-sama mengelola data kas perusahaan, bahkan sering dirangkap oleh satu orang demi efisiensi biaya pada bisnis berkembang. Padahal, letak pembeda utamanya ada pada arah tujuannya, accounting fokus mencatat kepatuhan transaksi historis secara presisi, sedangkan finance memanfaatkan data tersebut untuk menyusun proyeksi strategis dan keputusan modal masa depan.
Seiring meluasnya pemanfaatan sistem akuntansi digital di berbagai industri, fungsi finance dan accounting ini kian bertransformasi melampaui rutinitas klerikal. Mari pahami perbedaan keduanya di artikel ini. Anda juga akan memahami bagaimana keduanya saling berkaitan satu sama lain.
Key Takeaways
Ruang Lingkup Kunci Accounting memvalidasi transaksi historis berbasis PSAK lewat laporan neraca, laba rugi, dan arus kas, sementara Finance merencanakan modal masa depan melalui corporate finance, anggaran divisi, serta treasury harian.
Aspek Pembeda Utama Accounting berorientasi historis dengan kepatuhan regulasi baku dan kepastian data bukti transaksi, sedangkan Finance berorientasi prediktif memakai pemodelan fleksibel guna mengarahkan keputusan modal masa depan.
Transformasi Data Finansial Transaksi harian yang divalidasi dan ditutup buku oleh akuntansi menjadi dasar objektif bagi tim finance dalam menganalisis varians anggaran hingga memformulasikan keputusan alokasi modal masa depan.
Otomatisasi pembukuan efektif memangkas beban klerikal harian sekaligus memastikan laporan tersaji presisi tanpa risiko salah saji material. Visualisasi alur kerja terpadu ini dapat dilihat pada ringkasan berikut.
Otomatisasi pembukuan efektif memangkas beban klerikal harian sekaligus memastikan laporan tersaji presisi tanpa risiko salah saji material. Visualisasi alur kerja terpadu ini dapat dilihat pada ringkasan berikut.
Otomatisasi pembukuan efektif memangkas beban klerikal harian sekaligus memastikan laporan tersaji presisi tanpa risiko salah saji material. Visualisasi alur kerja terpadu ini dapat dilihat pada ringkasan berikut.
Definisi serta Ruang Lingkup Finance dan Accounting
Accounting adalah proses pencatatan, pengelompokan, dan pelaporan seluruh transaksi keuangan bisnis agar sesuai dengan standar baku PSAK. Ruang lingkup kerjanya berfokus pada keabsahan data historis lewat tiga dokumen utama: Neraca atau laporan posisi keuangan untuk melihat aset serta utang, Laporan Laba Rugi untuk mengukur keuntungan operasional, dan Laporan Arus Kas untuk memantau pergerakan uang riil.
Finance adalah proses perencanaan, pengelolaan, dan pengalokasian uang perusahaan untuk memaksimalkan keuntungan serta menjaga bisnis tetap likuid di masa depan. Ruang lingkup kerjanya mencakup tiga keputusan strategis: corporate finance untuk menentukan sumber modal dan investasi baru, financial management untuk mengontrol batas pengeluaran anggaran divisi, serta treasury untuk memastikan ketersediaan uang tunai harian di bank.
Perbedaan Utama Finance dan Accounting
Sebelum mendalami masing-masing bidang, tabel ringkasan di bawah ini menyajikan gambaran perbedaan mendasar antara finance dan accounting berdasarkan beberapa dimensi utama.
| Dimensi | Finance (Keuangan) | Accounting (Akuntansi) |
|---|---|---|
| Fungsi Utama | Perencanaan, alokasi modal, dan strategi keuangan | Pencatatan, pengklasifikasian, dan pelaporan transaksi |
| Orientasi Waktu | Masa depan (Forward-looking) | Masa lalu / Historis (Backward-looking) |
| Tujuan Akhir | Penciptaan nilai bisnis & pertumbuhan investasi | Akurasi data, kepatuhan regulasi & transparansi audit |
| Output Utama | Anggaran (RKAP), proyeksi arus kas, studi kelayakan DCF | Laporan Keuangan (Neraca, Laba/Rugi, Arus Kas) |
| Kerangka / Acuan | CFA Framework, COSO, Kebijakan Internal | PSAK (Indonesia) / IFRS (Internasional) |
| Sertifikasi Utama | CFA, ACCA, CFP | CA Indonesia, CPA Indonesia, Brevet A&B |
Tabel di atas memperlihatkan perbedaan fungsi kedua bidang secara garis besar. Dalam praktiknya, perlakuan terhadap data finansial tersebut bertolak belakang secara fundamental melalui lima aspek pembeda berikut:
Orientasi Waktu dan Pendekatan Kerja
Accounting beroperasi secara backward-looking untuk merekam realitas transaksi masa lalu tanpa celah spekulasi. Sebaliknya, finance bekerja secara forward-looking dengan mengolah data historis tersebut menjadi model proyeksi guna menguji kelayakan ekspansi bisnis, mengukur risiko likuiditas, serta memandu keputusan alokasi modal.
Standar Acuan dan Regulasi
Kepatuhan akuntansi mengikat secara hukum dengan merujuk pada Standar Akuntansi Keuangan Indonesia agar laporan lolos audit tanpa salah saji material. Sebaliknya, praktisi finance tidak terikat format baku pelaporan karena berfokus pada fleksibilitas analisis kelayakan bisnis dan kalkulasi imbal hasil investasi seperti NPV dan IRR, dengan tetap mematuhi kebijakan internal serta rambu sektoral OJK.
Metrik Keberhasilan Kerja
Tolok ukur akuntan berpusat pada kepatuhan proses tata kelola buku kas: tutup buku tepat waktu, nihil selisih saldo rekening, dan terbitnya opini wajar tanpa pengecualian. Sementara itu, kinerja tim finance diukur dari efektivitas hasil keputusan komersial: realisasi pengeluaran yang disiplin di bawah plafon anggaran, keamanan rasio kas harian, serta pencapaian target imbal hasil investasi.
Sifat Data yang Diolah
Data akuntansi mengutamakan kepastian absolut di mana setiap pos angka wajib divalidasi oleh dokumen bukti transaksi yang sah. Berbeda dengan itu, data finance bersifat adaptif dengan mengkombinasikan realisasi buku kas riil dan variabel estimasi pasar untuk memetakan sensitivitas risiko serta peluang pertumbuhan masa depan.
Tools dan Sistem yang Digunakan
Akuntansi mengandalkan modul buku besar untuk mengotomatiskan pencatatan transaksi harian, pengelolaan faktur, serta rekonsiliasi kas secara sistematis. Sebaliknya, finance berpusat pada lembar kerja spreadsheet untuk pemodelan skenario anggaran dan perangkat visualisasi data guna memantau tren kinerja modal secara dinamis.
Tugas dan Tanggung Jawab Harian
Meskipun kerap berinteraksi dengan dokumen moneter yang sama, garis batas operasional kedua profesi ini terlihat jelas pada ritme kerja harian. Staf akuntansi menjaga kepatuhan pencatatan faktual tanpa celah, sementara profesional finance bertindak sebagai navigator modal yang mengarahkan laju likuiditas bisnis. Perbedaan orientasi ini membentuk serangkaian tanggung jawab teknis yang sangat spesifik di lapangan.
Tanggung Jawab Tim Accounting
- Pengelolaan Piutang dan Utang Usaha (AR/AP): Memverifikasi tagihan masuk dari vendor sebelum pencairan dana serta menagih faktur klien tepat waktu.
- Penjurnalan dan Rekonsiliasi Bank Harian: Mencatat mutasi kas ke buku besar serta mencocokkan saldo kas sistem dengan rekening koran secara berkala.
- Proses Tutup Buku Berkala (Month-End Closing): Mengkalkulasi penyusutan aset, amortisasi, dan menyusun jurnal penyesuaian akrual agar laporan laba rugi tersaji presisi.
- Kepatuhan Pajak Operasional: Menyiapkan bukti potong, menghitung kewajiban PPh bulanan, serta merekonsiliasi faktur pajak untuk pelaporan SPT Masa PPN.
- Fasilitasi Audit Finansial: Mengumpulkan bukti transaksi riil (vouching) dan konfirmasi saldo guna memenuhi uji kepatuhan auditor eksternal.
Tanggung Jawab Tim Finance
- Pemantauan Likuiditas dan Kas Harian (Cash Flow Management): Mengatur batas aman saldo rekening harian berdasarkan analisis laporan arus kas riil dan menempatkan surplus dana pada instrumen jangka pendek yang likuid.
- Penyusunan Anggaran dan Rencana Kerja (RKAP): Mengoordinasikan estimasi belanja modal (capex) dan belanja operasional (opex) bersama seluruh lini operasional.
- Analisis Varians Anggaran (Budget vs. Actual): Menilai selisih realisasi belanja terhadap plafon anggaran bulanan guna mencegah defisit operasional.
- Pemodelan Keuangan dan Studi Kelayakan: Mengukur potensi Payback Period, NPV, serta IRR sebelum perusahaan mengambil komitmen ekspansi baru.
- Penyajian Laporan Eksekutif: Mengolah rasio keuangan menjadi metrik visual ringkas sebagai bahan pertimbangan keputusan strategis direksi.
Keduanya membentuk rantai nilai tertutup. Tanpa presisi akuntansi dalam mengunci komponen HPP riil, kalkulasi strategi harga jual (pricing) dan batas margin yang dirancang finance akan bertumpu pada asumsi yang rapuh.
Bagaimana Data Accounting Berubah Menjadi Keputusan Finance
Sinergi accounting dan finance membentuk rantai nilai strategis yang menentukan arah bisnis perusahaan. Catatan akuntansi berisiko berhenti sebagai arsip kepatuhan tanpa analisis lanjutan, sementara proyeksi finance menjadi spekulasi berbahaya jika tidak berpijak pada data transaksi riil yang terverifikasi. Integrasi ini memastikan akurasi buku kas masa lalu dapat bertransformasi menjadi keputusan alokasi modal masa depan melalui tahapan berikut:
- Pencatatan dan Verifikasi Transaksi: Tim akuntansi menyaring mutasi harian, faktur belanja, serta rincian biaya operasional untuk memvalidasi perhitungan kalkulasi beban pokok produksi agar setiap angka memiliki dasar legalitas sah dan bebas dari salah saji material.
- Konsolidasi Laporan Tutup Buku: Pada akhir periode, data transaksi dikunci melalui rekonsiliasi dan jurnal penyesuaian, menghasilkan Laporan Laba Rugi serta Neraca yang menyajikan kondisi kesehatan finansial riil perusahaan secara objektif.
- Diagnosa Varians Anggaran: Tim finance membedah laporan historis tersebut untuk mengidentifikasi selisih antara realisasi biaya dan plafon rencana kerja, mencari pemicu inefisiensi pengeluaran sebelum kebocoran kas berdampak sistemik.
- Formulasi Keputusan dan Alokasi Modal: Berbekal pola historis yang terverifikasi, finance menyimulasikan proyeksi arus kas masa depan untuk menentukan kebijakan konkret, seperti penyesuaian harga jual produk, penundaan belanja modal non-prioritas, atau pencairan dana ekspansi operasional.
Perbandingan Gaji Finance dan Accounting di Indonesia
Berdasarkan kompilasi data pasar tenaga kerja Indonesia (Jobstreet 2026), kompensasi di jalur finance dan accounting memperlihatkan pola pertumbuhan yang bervariasi dari level pemula hingga C-Level.
| Level Jabatan | Jalur Accounting | Jalur Finance |
|---|---|---|
| Entry / Specialist | Akuntan Keuangan: Rp 5.250.000 – Rp 8.000.000 per bulan | Analis Keuangan: Rp 5.900.000 – Rp 7.500.000 per bulan |
| Managerial | Manajer Akuntansi: Rp 11.000.000 – Rp 14.000.000 per bulan | Manajer Keuangan: Rp 16.000.000 – Rp 19.000.000 per bulan |
| Executive / C-Level | Kontroler Keuangan: Rp 10.630.000 – Rp 13.630.000 per bulan | Direktur Keuangan (CFO): Rp 42.000.000 – Rp 45.000.000 per bulan |
Besaran gaji ditentukan oleh kompleksitas bisnis dan skala risiko yang dikelola. Sektor regulasi tinggi seperti perbankan, fintech, serta korporasi multinasional di Jakarta umumnya mematok standar kompensasi tertinggi. Selain faktor lokasi, kepemilikan sertifikasi teknis seperti CPA, CA, CFA, atau Brevet menjadi pengungkit utama nilai tawar kandidat.
Kapan Perusahaan Perlu Memisahkan Fungsi Finance dan Accounting?
Merangkap peran finance dan accounting berisiko fatal saat bisnis membesar. Pemisahan divisi mencegah staf kehabisan waktu mengurus nota masa lalu dan mengabaikan strategi modal masa depan, sekaligus memutus celah manipulasi dana akibat pemegang kas yang memverifikasi laporannya sendiri. Langkah ini sangat mendesak jika operasional perusahaan mulai menunjukkan indikasi kerawanan berikut.
1. Volume Transaksi Harian yang Kian Menumpuk
Saat tagihan dan faktur membeludak, staf akan kewalahan memverifikasi data sehingga rekonsiliasi kas dan pelaporan pajak sering tertunda. Memisahkan tim akuntansi memastikan adanya fokus penuh pada keabsahan dokumen historis agar perusahaan terhindar dari risiko denda keterlambatan pelaporan.
2. Lemahnya Pengendalian Anggaran Antardepartemen
Tanpa adanya pengawas independen, operasional perusahaan rentan mengalami pembengkakan biaya akibat realisasi pengeluaran yang tidak terkontrol. Kehadiran tim finance secara khusus diperlukan untuk mengaudit selisih pengeluaran harian dan mencegah defisit kas sejak dini.
3. Rentannya Keamanan Arus Kas Internal
Membiarkan pihak yang mencatat transaksi kas bertindak sama sebagai pengotorisasi pengeluaran dana akan menciptakan celah manipulasi yang berbahaya. Pemisahan departemen otomatis membangun sistem pembagian akuntabilitas yang ketat agar setiap aliran uang selalu tervalidasi secara objektif silang.
4. Pengambilan Keputusan Ekspansi yang Spekulatif
Mengeksekusi pembelian aset atau pembukaan cabang baru hanya bermodalkan saldo rekening kas saat ini berisiko mengganggu operasional bulan depan. Perusahaan membutuhkan analis finance untuk menyimulasikan kelayakan investasi dan mengamankan batas likuiditas jangka panjang sebelum dana dicairkan.
5. Tuntutan Pencarian Pendanaan Eksternal
Kreditur perbankan maupun investor akan menolak proposal pendanaan jika laporan keuangan berantakan dan tidak memiliki rumusan proyeksi permodalan yang jelas. Pada fase ini, akuntansi mutlak diperlukan untuk menyiapkan histori pelaporan yang lolos audit, sementara finance bertugas menyusun rencana kelayakan bisnis masa depan yang meyakinkan pemodal.

Kesimpulan
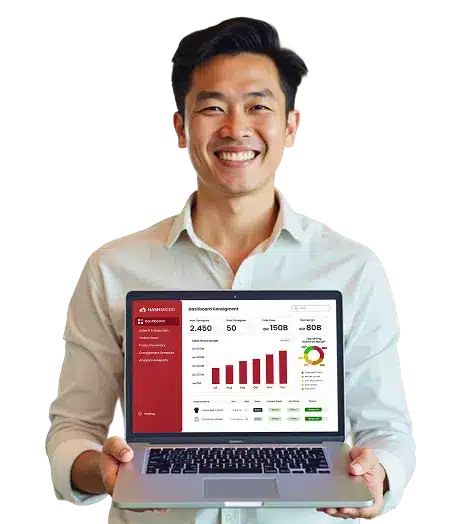
Penggunaan sistem Enterprise Resource Planning (ERP) yang terintegrasi memungkinkan transaksi yang dicatat oleh tim akuntansi secara otomatis terbarui pada dashboard analisis tim keuangan, sehingga pengambilan keputusan bisnis dapat dilakukan lebih cepat dan akurat.
Kesimpulan
Pemisahan peran antara accounting dan finance bukan sekat birokrasi, melainkan pembagian akuntabilitas yang seimbang. Akuntansi mengunci realitas transaksi yang patuh regulasi, sementara finance mengarahkan modal secara terukur untuk ekspansi. Bisnis yang matang tidak menuntut staf pembukuan meramal strategi, serta tidak menyia-nyiakan keahlian analis keuangan hanya untuk urusan administrasi faktur.
Keunggulan kompetitif organisasi kini ditentukan oleh kecepatan siklus data. Rekonsiliasi angka masa lalu yang tersaji instan memangkas jeda waktu tim finance dalam memitigasi risiko serta mengevaluasi peluang investasi. Sinergi optimal tercapai saat kedua fungsi bertumpu pada satu sumber data terpadu, mengubah kepatuhan administratif menjadi bahan bakar keputusan bisnis yang lincah.
Melihat langsung bagaimana alur pembukuan terhubung otomatis dengan proyeksi kas memberikan gambaran nyata mengenai efisiensi operasional modern. Anda dapat mempelajari keselarasan integrasi alur kerja ini secara langsung melalui akses free demo sistem berikut.
FAQ tentang Perbedaan Finance dan Accounting
Staff accounting bertugas mencatat dan melaporkan transaksi keuangan historis sesuai standar PSAK. Staff finance bertugas menganalisis laporan tersebut untuk perencanaan anggaran, manajemen kas, dan keputusan investasi.
Bisa. Lulusan Akuntansi memiliki pemahaman kuat terhadap laporan keuangan yang menjadi fondasi utama dalam melakukan analisis dan perencanaan keuangan di bidang finance.
Pada level fresh graduate, gaji kedua bidang relatif seimbang. Namun pada level manajerial dan eksekutif (seperti CFO), jalur finance cenderung memiliki potensi gaji lebih tinggi karena tanggung jawab strategisnya.
Pada skala UKM atau startup awal, kedua fungsi ini sering digabung dalam satu tim atau dikelola oleh satu spesialis dengan bantuan software keuangan terintegrasi.