



 Terbatas Untuk 100 Pendaftar

Setiap hari, manajer bisnis dihadapkan pada pilihan: membuat komponen sendiri atau membelinya dari pemasok, menerima pesanan tambahan atau menolaknya, melanjutkan lini produk atau menutupnya. Kualitas keputusan ini sangat bergantung pada satu hal: apakah data biaya yang digunakan sudah tepat dan relevan.
Riset McKinsey & Company mencatat bahwa sekitar 60% eksekutif global mengakui keputusan operasional mereka sering terhambat oleh analisis biaya yang tidak terstruktur — salah satunya karena memasukkan biaya masa lalu yang seharusnya tidak diperhitungkan.
Artikel ini membahas pengertian biaya relevan, jenis-jenisnya, serta contoh penerapannya dalam tiga skenario keputusan manajerial yang paling umum dihadapi perusahaan di Indonesia.
Key Takeaways
Biaya relevan adalah biaya masa depan yang nilainya berbeda di setiap alternatif, sehingga hanya biaya inilah yang layak dipertimbangkan dalam pengambilan keputusan.
Tiga jenis biaya relevan yang umum digunakan adalah biaya diferensial, biaya terhindarkan, dan biaya kesempatan.
Analisis biaya relevan membantu perusahaan menilai keputusan seperti make or buy, pesanan khusus, hingga penutupan lini produk secara lebih akurat dan menguntungkan.
Apa Itu Biaya Relevan?
Biaya relevan adalah biaya masa depan yang jumlahnya berbeda di antara alternatif keputusan yang tersedia. Dalam akuntansi manajemen, konsep ini digunakan untuk menyaring informasi biaya agar manajer hanya mempertimbangkan angka yang benar-benar memengaruhi hasil keputusan bisnis.
Biaya relevan membantu manajer membandingkan beberapa pilihan berdasarkan dampaknya terhadap biaya dan pendapatan di masa depan. Karena itu, biaya ini sering digunakan saat perusahaan menentukan keputusan seperti membuat atau membeli produk, menerima pesanan khusus, atau menghentikan lini bisnis tertentu.
Manfaat Biaya Relevan bagi Bisnis
Dengan memahami biaya yang benar-benar memengaruhi setiap pilihan, perusahaan dapat membuat keputusan yang lebih akurat dan menguntungkan. Berikut beberapa manfaat biaya relevan bagi bisnis.
1. Membantu mengambil keputusan yang tepat
Biaya relevan membantu manajer membandingkan beberapa alternatif berdasarkan perubahan biaya dan pendapatan di masa depan. Informasi ini dapat digunakan untuk menentukan pilihan yang paling menguntungkan bagi perusahaan.
2. Menghindari kesalahan perhitungan
Analisis biaya relevan mencegah perusahaan memasukkan biaya masa lalu atau biaya yang jumlahnya tetap dalam pengambilan keputusan. Dengan begitu, manajer dapat fokus pada biaya yang benar-benar berubah akibat pilihan tertentu.
3. Meningkatkan efisiensi biaya
Perusahaan dapat memilih alternatif yang memberikan hasil terbaik dengan penggunaan biaya dan sumber daya yang lebih efisien. Hal ini membantu mengurangi pengeluaran yang tidak perlu tanpa mengganggu kegiatan operasional.
4. Mendukung keputusan operasional
Informasi biaya relevan dapat digunakan dalam berbagai keputusan, seperti membuat atau membeli produk, menerima pesanan khusus, serta melanjutkan atau menghentikan lini produk. Analisis ini membantu perusahaan menilai dampak keuangan dari setiap keputusan sebelum diterapkan.
Jenis-Jenis Biaya Relevan
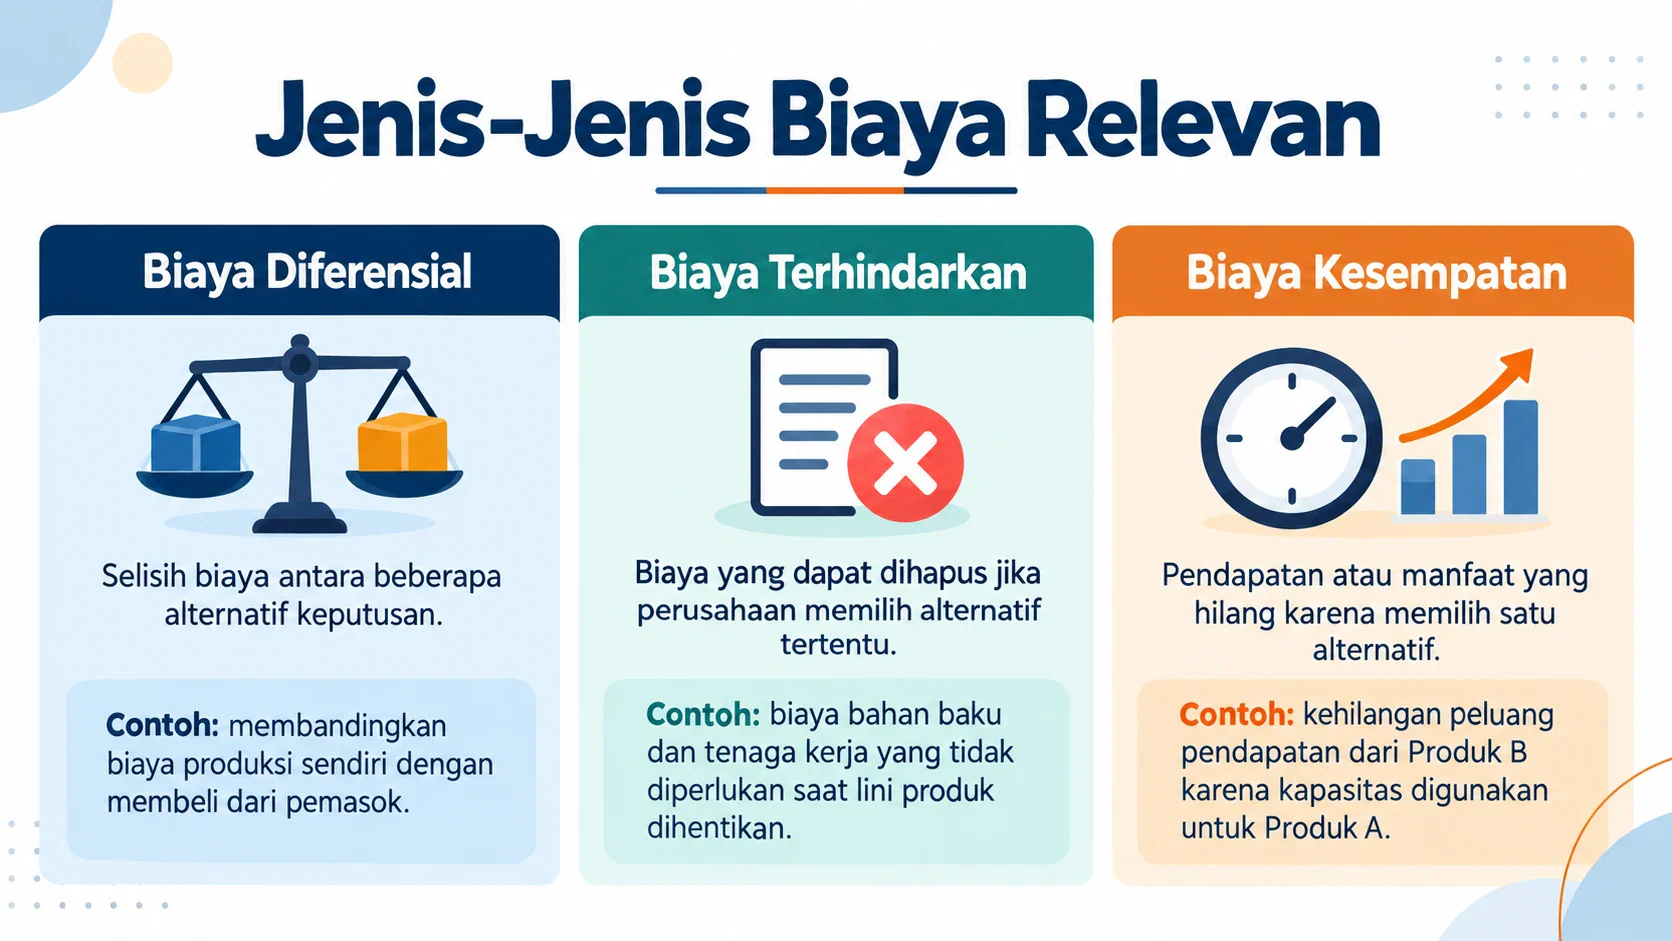
Biaya relevan dapat dibedakan berdasarkan pengaruhnya terhadap alternatif keputusan yang sedang dipertimbangkan. Berikut tiga jenis biaya relevan yang umum digunakan dalam akuntansi manajemen.
1. Biaya Diferensial
Biaya diferensial adalah perbedaan jumlah biaya antara dua atau lebih alternatif keputusan. Biaya ini membantu manajer melihat pilihan mana yang menghasilkan pengeluaran lebih rendah atau keuntungan lebih besar.
Contohnya, perusahaan membandingkan biaya produksi sendiri dengan biaya membeli komponen dari pemasok. Selisih biaya di antara kedua pilihan tersebut menjadi biaya diferensial.
2. Biaya Terhindarkan
Biaya terhindarkan adalah biaya yang dapat dihapus atau tidak perlu dikeluarkan jika perusahaan memilih alternatif tertentu. Biaya ini relevan karena jumlahnya berubah sesuai keputusan yang diambil.
Sebagai contoh, perusahaan dapat menghindari biaya tenaga kerja dan bahan baku tertentu jika memutuskan menghentikan produksi sebuah lini produk.
3. Biaya Kesempatan
Biaya kesempatan adalah manfaat atau pendapatan yang dikorbankan karena perusahaan memilih satu alternatif dibandingkan pilihan lainnya. Biaya ini tidak selalu muncul dalam catatan akuntansi, tetapi tetap perlu diperhitungkan dalam pengambilan keputusan.
Misalnya, perusahaan menggunakan kapasitas produksinya untuk membuat Produk A sehingga kehilangan kesempatan memperoleh pendapatan dari produksi Produk B. Pendapatan yang hilang tersebut merupakan biaya kesempatan.
Contoh Biaya Relevan dalam 3 Keputusan Manajerial
Konsep biaya relevan paling mudah dipahami melalui contoh penerapannya. Berikut tiga keputusan manajerial yang umum dihadapi perusahaan.
1. Keputusan Membuat atau Membeli (Make or Buy)
Sebuah perusahaan manufaktur memproduksi komponen sendiri dengan biaya variabel Rp 40.000 per unit dan biaya tetap Rp 10.000 per unit. Pemasok menawarkan komponen yang sama dengan harga Rp 45.000 per unit.
Jika biaya tetap tetap dikeluarkan meski produksi dihentikan, biaya tersebut tidak relevan. Yang dibandingkan hanya biaya variabel Rp 40.000 dengan harga beli Rp 45.000, sehingga membuat sendiri lebih menguntungkan.
2. Keputusan Menerima atau Menolak Pesanan Khusus
Perusahaan menerima tawaran pesanan 1.000 unit dengan harga Rp 70.000 per unit, sementara harga jual normalnya Rp 90.000. Biaya variabel per unit sebesar Rp 55.000 dan kapasitas produksi masih tersedia.
Karena kapasitas menganggur, biaya tetap tidak berubah dan tidak relevan. Selisih Rp 15.000 per unit antara harga tawaran dan biaya variabel menghasilkan tambahan laba Rp 15.000.000, sehingga pesanan layak diterima.
3. Keputusan Menutup atau Melanjutkan Lini Produk
Sebuah lini produk mencatat pendapatan Rp 500.000.000 dengan biaya variabel Rp 380.000.000 dan alokasi biaya tetap Rp 150.000.000, sehingga terlihat merugi Rp 30.000.000.
Namun jika biaya tetap tersebut tetap berjalan setelah lini ditutup, biaya itu tidak relevan. Lini produk masih memberikan kontribusi Rp 120.000.000 untuk menutup biaya tetap perusahaan, sehingga lebih baik dilanjutkan.
Kesimpulan
Biaya relevan menjadi dasar penting dalam pengambilan keputusan karena hanya memperhitungkan biaya masa depan yang nilainya berbeda di setiap alternatif.
Dengan memisahkan biaya relevan dari biaya masa lalu dan biaya yang tidak berubah, perusahaan dapat menilai pilihan seperti membuat atau membeli, menerima pesanan khusus, hingga menutup lini produk secara lebih akurat.
HashMicro menyediakan software akuntansi terintegrasi yang membantu perusahaan menyajikan data biaya secara akurat dan real-time sebagai dasar analisis keputusan. Jadwalkan konsultasi gratis sekarang untuk melihat bagaimana sistem ini mendukung pengelolaan biaya bisnis Anda.

FAQ
Biaya relevan adalah biaya masa depan yang nilainya berbeda di setiap alternatif, sedangkan sunk cost adalah biaya yang sudah dikeluarkan dan tidak dapat dipulihkan. Sunk cost selalu tidak relevan karena tidak berubah apapun keputusan yang diambil.
Bisa, selama jumlahnya berubah akibat keputusan yang diambil. Contohnya biaya sewa gudang tambahan yang hanya muncul jika perusahaan menerima pesanan berskala besar.
Periksa dua hal: apakah biaya tersebut baru akan terjadi setelah keputusan diambil, dan apakah jumlahnya berbeda di antara alternatif. Jika salah satu syarat tidak terpenuhi, biaya itu tidak perlu dimasukkan dalam analisis.