



 Terbatas Untuk 100 Pendaftar

Biaya bahan baku adalah total pengeluaran untuk bahan produksi utama. Biaya ini berperan dalam menjaga dan mengelola keuangan perusahaan. Selain itu, biaya bahan baku juga merupakan salah satu faktor dalam memprediksi profit bisnis dan menentukan harga jual barang.
Survei Deloitte dan IMA (2025) melaporkan bahwa 54% dari responden tidak memiliki laporan keuangan atau perlu meningkatkan transparansi dalam pelaporan mereka. Bila masalah ini termitigasi, Anda bisa bersaing dengan usaha lain secara kompetitif. Perusahaan manufaktur yang menerapkan sistem akuntansi biaya akan meningkatkan kinerja mereka (Saleh et al., 2023). Oleh karena itu, Anda harus memahami cara menghitung biaya bahan baku dan kesalahan umum yang harus dihindari.
Key Takeaways
Biaya bahan baku adalah biaya bahan utama dalam proses produksi. Biaya ini mencakup harga beli murni dan harga penanganan bahan tersebut.
Biaya bahan baku terdiri atas biaya bahan baku langsung dan biaya bahan baku tidak langsung.
Rumus biaya bahan baku adalah (saldo awal bahan baku + pembelian bahan baku + saldo akhir bahan baku).
Pengertian Biaya Bahan Baku
Biaya bahan baku adalah harga yang dikeluarkan untuk membeli bahan utama dalam proses produksi. Secara akuntansi, PSAK 14 mengelompokkan biaya bahan baku dalam biaya persediaan. Biaya ini meliputi harga beli dasar, serta biaya pengiriman dan penanganan barang. Namun, biaya bahan baku tidak mencakup biaya administrasi dan biaya penjualan.
Perhitungan biaya bahan baku yang tidak akurat dapat membuat operasional tidak akurat. Contohnya, data yang tidak akurat dapat mendistorsi biaya produksi dan mengakibatkan penetapan harga yang tidak kompetitif. Mengingat bahwa biaya bahan baku merupakan sebuah komponen dalam biaya variabel, ini menggerus margin keuntungan dan menyebabkan pembengkakan budget.
Jenis dan Contoh Biaya Bahan Baku
Dalam biaya bahan baku, terdapat dua jenis yang perlu Anda ketahui:
Biaya bahan baku langsung: Biaya produksi utama yang teridentifikasi secara langsung.
Biaya bahan baku tidak langsung: Biaya penunjang proses produksi.
Tergantung pada industri-nya, apa yang dianggap sebagai biaya bahan baku langsung dan tidak langsung berbeda, seperti:
| Industri | Bahan baku langsung | Bahan baku tidak langsung |
|---|---|---|
| Elektronik | Plastik, polimer, dan silikon. | Flux dan pasta solder. |
| Furnitur | Kain kulit dan kayu. | Amplas dan lem kayu. |
| Makanan | Susu dan tepung terigu. | Minyak pelumas dan oil food grade. |
| Otomotif | Baja dan besi. | Perekat sealant. |
| Tekstil | Benang utama dan kain. | Bahan pemutih dan perwarna tekstil. |
Apabila Anda masih bingung cara menentukan apakah suatu item bersifat langsung atau tidak, Anda dapat menggunakan kriteria berikut:
Apakah bahannya teridentifikasi pada produk jadi?
Apakah harganya signifikan dibandingkan dengan total biaya produksi?
Faktor-Faktor yang Memengaruhi Biaya Bahan Baku
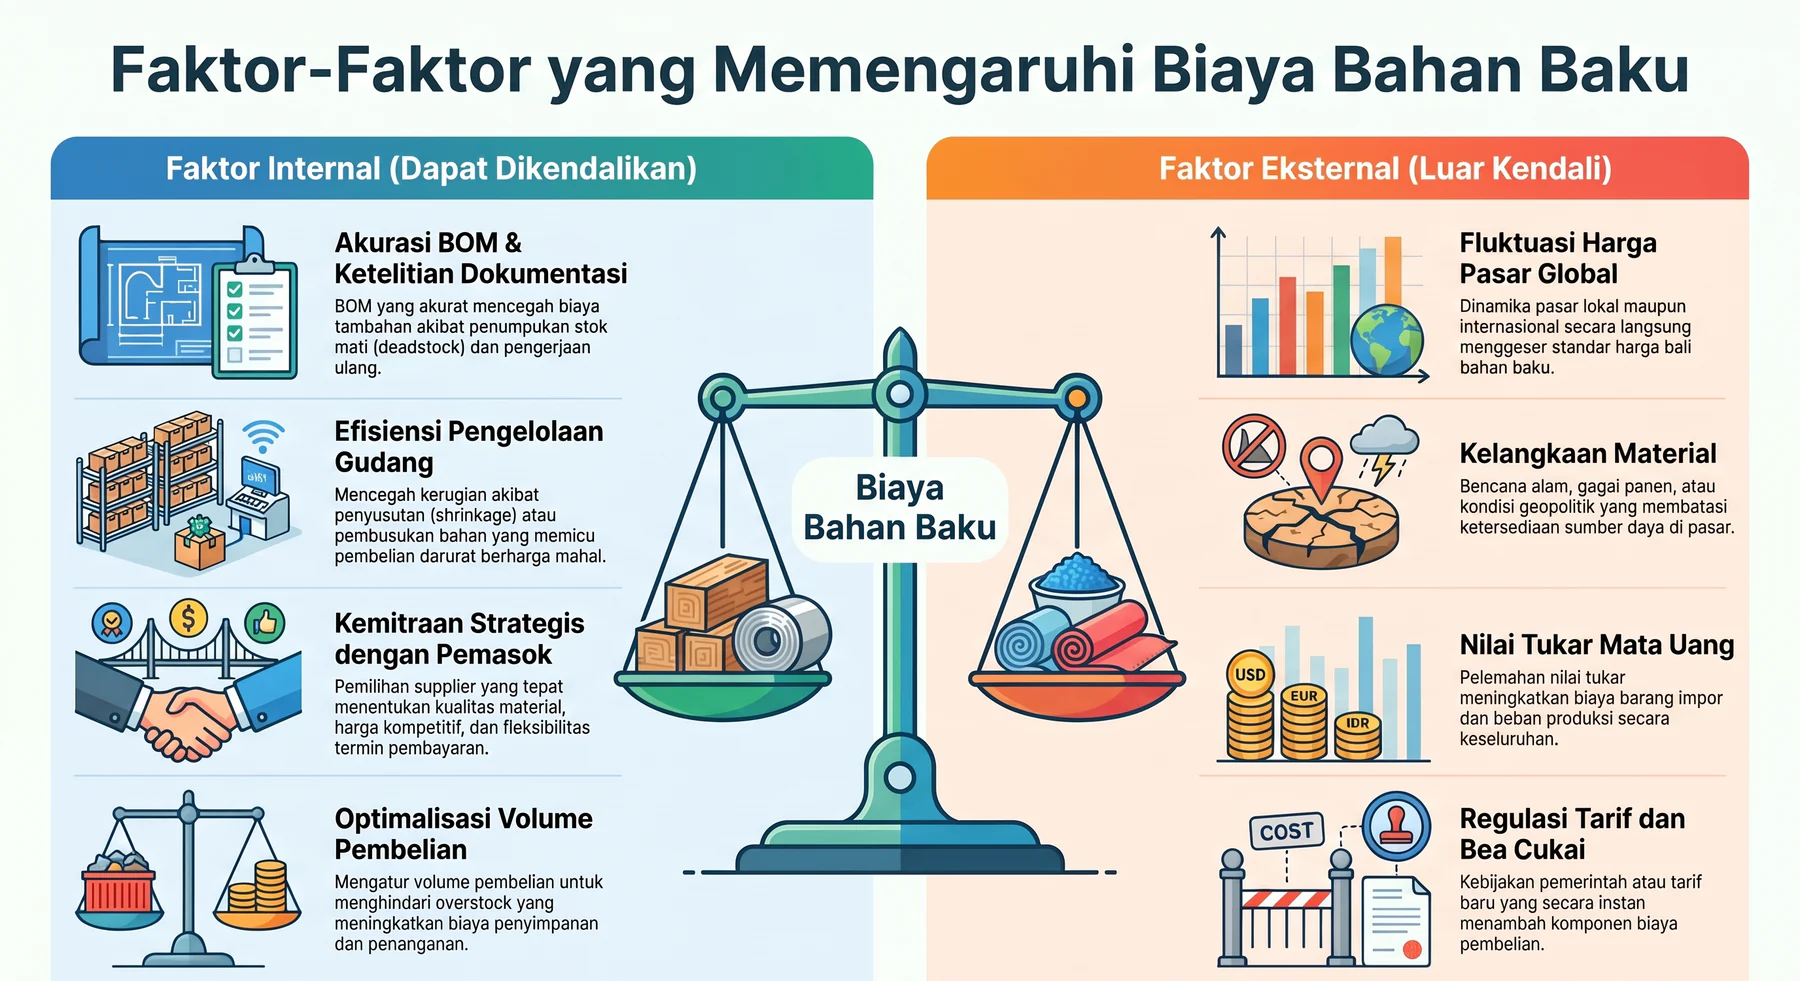
Terdapat beberapa faktor yang memengaruhi biaya bahan baku. Berdasarkan asalnya, berikut faktor internal dan eksternal yang berdampak pada biaya tersebut:
1. Faktor Internal
Faktor internal adalah faktor yang berasal dari bisnis Anda sendiri. Karena itu, Anda dan tim Anda dapat mengendalikannya.
Akurasi BOM: BOM (Bill of Materials) yang tidak akurat dapat meningkatkan biaya material. Dokumen ini dapat meningkatkan tingkat deadstock dan rework.
Efisiensi penyimpanan stok: Shrinkage atau spoilage memaksa perusahaan untuk membeli kembali bahan baku. Hal ini akan meningkatkan biaya material, serta mengharuskan bisnis untuk menyesuaikan volume produksi dan membayar harga premium untuk pengiriman darurat.
Supplier: Pemilihan supplier memengaruhi material, harga, dan termin pembayaran. Mereka dapat menaikkan harga untuk memaksimalkan keuntungan.
Volume pembelian: Volume pembelian bahan baku yang besar dapat menyebabkan overstock, sehingga meningkatkan biaya penyimpanan dan penanganan.
2. Faktor Eksternal
Faktor eksternal adalah faktor-faktor yang berasal dari luar bisnis Anda. Faktor ini seringkali dipengaruhi oleh kondisi politik atau ekonomi secara luas. Akibatnya, Anda tidak memiliki kendali atas faktor tersebut, melainkan hanya dampaknya terhadap bisnis Anda.
Harga pasar: Baik produk lokal maupun internasional, harga pasar dapat meningkatkan harga bahan baku.
Kelangkaan material: Bencana alam, gagal panen, dan kondisi geopolitik dapat membatasi ketersediaan sumber daya. Kelangkaan ini akan mendorong pembeli untuk mengajukan penawaran yang lebih tinggi dibandingkan buyer lain.
Nilai tukar: Mata uang yang melemah memang mendorong kenaikan harga barang impor. Namun, ini juga meningkatkan biaya produksi karena harga bahan baku pun bisa ikut naik.
Regulasi tarif dan bea cukai: Pemberlakuan tarif atau bea cukai baru dapat meningkatkan harga pembelian bahan baku.
Cara Menghitung Biaya Bahan Baku
Untuk menghitung biaya bahan baku, gunakan rumus berikut:
Detail terkait rumus biaya bahan baku:
Saldo awal bahan baku = Harga bahan baku tertentu pada awal bulan.
Pembelian bahan baku = Total biaya yang dikeluarkan untuk membeli bahan baku pada bulan tersebut.
Saldo akhir bahan baku = Harga bahan baku tertentu pada akhir bulan.
Contoh Perhitungan Biaya Bahan Baku
Sebagai gambaran, Toko Konveksi XYZ sedang menghitung biaya bahan baku kain untuk bulan Agustus 2026. Pada awal periode, toko tersebut memiliki 2 roll atau 100 m (dengan harga Rp 20.000 per meter). Lalu, mereka membeli 5 roll kain (250 meter) tambahan dengan harga yang sama. Setelah melakukan stock opname, mereka mendapati bahwa mereka memiliki sisa 1 roll kain (50 meter). Maka dari itu, Toko Konveksi XYZ dapat menghitung biaya kain untuk bulan Agustus 2026:
Biaya bahan baku = (Rp 20.000 x 100) + (Rp 20.000 x 250) - (Rp 20.000 x 50)
Biaya bahan baku = Rp 2.000.000 + Rp 5.000.000 - Rp 1.000.000
Biaya bahan baku = Rp 6.000.000
Metode Penilaian Persediaan Bahan Baku
Bila Anda membeli suatu bahan lebih dari sekali dalam sebulan, harganya bisa berubah. Dalam kasus seperti ini, Anda harus menentukan nilai saldo awal yang akan Anda gunakan. Oleh karena itu, Anda perlu mempertimbangkan antara FIFO atau weighted average.
| Aspek | FIFO | Weighted Average |
|---|---|---|
| HPP Bahan Baku | Biaya bahan baku pertama. | Harga rata-rata. |
| Saldo akhir | Biaya bahan baku terkini. | Harga rata-rata per unit. |
| Dampak saat inflasi | Menghasilkan laba yang lebih tinggi saat inflasi. | COGS-nya (Cost of Goods Sold) lebih besar daripada COGS milik FIFO. |
| Cocok Untuk | Bahan baku dengan harga yang naik, bahan dengan masa simpan yang terbatas, dan bisnis yang menginginkan nilai yang mencerminkan harga pasar. | Barang substitusi, serta bahan baku dengan volume dan tingkat perputaran yang tinggi. |
Cara Menganalisis Varians Biaya Bahan Baku
Setelah menghitung biaya bahan baku, Anda mungkin menemukan bahwa biaya sebenarnya melebihi atau berada di bawah biaya standar. Dalam situasi ini, Anda perlu melakukan analisis variansi. Analisis variansi biaya bahan baku membantu Anda mengidentifikasi dan memperbaiki akar penyebab selisih biaya. Terdapat dua metode analisis yang dapat Anda gunakan, yaitu:
| Aspek | Varians Harga (MPV) | Varians BB (MUV) |
|---|---|---|
| Rumus | (Harga standar - Harga aktual) x Kuantitas aktual | (Kuantitas standar - Kuantitas aktual) x Harga standar |
| Perbedaan interpretasi | Favorable (F): Biaya aktual lebih murah daripada biaya standar. Unfavorable (U): Biaya aktual lebih mahal daripada biaya standar. | Favorable (F): Penggunaan material lebih efisien dari standar. Unfavorable (U): Penggunaan material lebih boros daripada standar. |
| Penyebab Umum | Fluktuasi pasar, inflasi, perubahan harga bahan baku, dan volume pembelian. | Kesalahan produksi, mesin bermasalah, dan waste berlebihan. |
Sebagai tambahan, PT XYZ menganggarkan pengeluaran 12 kg dengan harga Rp 60.000 per kg untuk bahan A, tetapi ternyata mereka mengeluarkan 10 kg dengan harga Rp 50.000 per kg. Maka dari itu, PT XYZ perlu melakukan analisis variansi menggunakan rumus berikut:
Varians Harga = (Rp 60.000 - Rp 50.000) x 10 = Rp 100.000 (positif / F)
Varians BB = (12 - 10) x Rp 60.000 = Rp 120.000 (positif / F)
Hal ini berarti, PT XYZ berhasil menghemat biaya bahan baku sebesar Rp 220.000.
Kesalahan Umum dalam Menghitung Biaya Bahan Baku
Saat menghitung biaya bahan baku, terdapat beberapa kesalahan umum yang harus Anda perhatikan, yaitu:
1. Biaya penolong dan overhead ikut terhitung
Sebelum menghitung biaya material, Anda harus mengetahui cara membedakan biaya bahan baku langsung, biaya bahan baku tidak langsung, dan biaya bahan penolong. Klasifikasi yang salah dapat membuat Harga Pokok Penjualan (HPP) salah dan margin terlalu optimistik. Selain itu, ini juga dapat berujung pada strategi penetapan harga yang keliru, dengan potensi menimbulkan kerugian finansial atau hilangnya pelanggan.
2. Mengabaikan metode penilaian inventaris
Dalam sebulan, harga suatu item bisa berfluktuasi, terutama jika barang itu menggunakan dynamic pricing. Apabila Anda tidak menetapkan standar mengenai angka mana yang digunakan saat menghitung biaya bahan baku, perhitungannya akan menjadi tidak konsisten dari bulan ke bulan. Hal ini membuat perbandingan atau analisis variansi bahan baku menjadi perbuatan yang cukup sia-sia.
3. Tidak menghitung waste, susut, atau scrap
Biaya yang tercantum di Bill of Materials (BOM) kemungkinan lebih rendah daripada biaya sebenarnya karena tidak menghitung rework dan reject. Kegagalan untuk memperhitungkan faktor-faktor ini dapat mengganggu proses produksi.
4. Tidak menganalisis selisih biaya bahan baku
Ketika biaya bahan baku berbeda dari anggaran, Anda perlu mengetahui apakah itu karena harga belinya naik atau penggunaannya membengkak. Analisis variansi membantu Anda mengontrol pengeluaran bahan baku. Tergantung pada metodenya, ini dapat mengefisiensikan penggunaan anggaran atau material.
5. Data stok dan biaya tidak real-time
Pada umumnya, Anda perlu melakukan stock opname sebelum menghitung biaya bahan baku. Namun, hal ini dapat menunda pelaporan keuangan. Untuk menghindari penundaan itu, Anda sebaiknya menggunakan software akuntansi dengan integrasi inventaris atau gudang. Cari sistem yang dapat mencatat dan mengonversi satuan pembelian dan pemakaian secara otomatis.
Kesimpulan
Biaya bahan baku mencakup pengeluaran untuk bahan utama. Dari sisi penggunaannya, biaya ini dapat diklasifikasikan sebagai biaya bahan langsung atau biaya bahan tidak langsung. Apa yang termasuk dalam biaya bahan baku bergantung pada industri spesifiknya. Misalnya, kayu untuk industri furnitur dan kain untuk industri garmen.
Apabila biaya ini tidak terkelola, biaya bahan baku bisa melonjak drastis. Hal yang sama berlaku jika perhitungan Anda tidak akurat. Oleh karena itu, Anda sebaiknya mempertimbangkan sistem akuntansi dengan modul gudang atau manufaktur. Hal ini akan membantu Anda mengotomatiskan perhitungan biaya material dan perkiraan biaya produksi.
Pertanyaan Seputar Biaya Bahan Baku
Banyak material yang termasuk dalam biaya bahan baku. Misalnya, kain, kayu, plastik, dan silikon. Yang terpenting, bahan tersebut dapat diidentifikasi pada produk jadi dan biayanya signifikan dibandingkan dengan biaya produksi.
Biaya bahan baku adalah harga yang dikeluarkan untuk bahan utama dalam proses produksi, baik secara langsung atau tidak langsung. Sebaliknya, biaya material adalah total biaya yang dikeluarkan untuk suatu produk. Biaya ini mencakup biaya langsung dan biaya bahan penolong atau biaya bahan pelengkap.
Biaya bahan baku adalah pengeluaran untuk bahan utama produksi. Sementara itu, biaya bahan penolong adalah pengeluaran untuk bahan pelengkap. Dalam akuntansi, biaya bahan baku merupakan biaya langsung. Sebaliknya, biaya bahan penolong adalah suatu bagian dari biaya overhead pabrik atau BOP.
Metode yang terbaik untuk penilaian bahan baku bergantung pada jenis bahannya atau keinginan perusahaan yang memegang bahan itu. Contohnya, pakai FIFO jika bahan baku yang Anda gunakan sering naik harganya atau Anda ingin menghitungnya dengan biaya yang mencerminkan harga pasar. Sebaliknya, gunakan weighted average untuk bahan substitusi atau fast moving item.