



 Terbatas Untuk 100 Pendaftar

Mengapa anggaran perusahaan bisa meleset meski perhitungannya sudah dibuat dengan cermat? Salah satu penyebabnya adalah setiap biaya memiliki pola yang berbeda ketika aktivitas bisnis berubah.
Perilaku biaya membantu perusahaan memahami apakah biaya akan meningkat, menurun, atau tetap saat volume produksi maupun penjualan berubah.
Jika pola ini tidak dipahami, perusahaan berisiko menetapkan anggaran yang kurang akurat dan salah memperkirakan kebutuhan biaya.
Dengan memahami jenis serta cara menghitung perilaku biaya, manajer dapat menyusun anggaran yang lebih sesuai dengan kondisi operasional dan mendukung keputusan keuangan yang lebih tepat.
Key Takeaways
Perilaku biaya adalah pola perubahan biaya yang terjadi ketika tingkat aktivitas perusahaan berubah.
Terdapat beberapa jenis perilaku biaya diantaranya biaya tetap, biaya variabel, biaya semi variabel, dan biaya bertahap.
Software akuntansi dapat membantu perusahaan mengurangi pekerjaan manual dengan menghubungkan data transaksi, operasional, dan produksi dalam satu sistem terintegrasi.
Apa Itu Perilaku Biaya?
Perilaku biaya adalah pola perubahan biaya yang terjadi ketika tingkat aktivitas perusahaan berubah. Dengan memahami perilaku biaya, perusahaan dapat memperkirakan bagaimana biaya akan bergerak ketika produksi, penjualan, atau aktivitas operasional meningkat maupun menurun.
Tidak semua biaya berubah dengan cara yang sama. Ada biaya yang tetap meskipun aktivitas bisnis berubah dan ada juga yang memiliki kombinasi keduanya.
Perbedaan pola ini penting diperhatikan saat perusahaan menyusun anggaran dan membuat proyeksi keuangan. Pemahaman terhadap perilaku biaya juga membantu manajer menentukan biaya mana yang perlu dikendalikan oleh perusahaan.
Jenis-Jenis Perilaku Biaya
Setiap biaya merespons perubahan aktivitas bisnis dengan cara yang berbeda. Perbedaan ini perlu dipahami agar perusahaan dapat memperkirakan perubahan pengeluaran dengan lebih akurat dan menyusun anggaran yang sesuai dengan kondisi operasional. Secara umum, perilaku biaya dapat dibedakan menjadi empat jenis berikut:
1. Biaya tetap (fixed cost)
Biaya tetap adalah biaya yang jumlah totalnya relatif tidak berubah meskipun tingkat aktivitas perusahaan mengalami perubahan dalam rentang tertentu. Artinya, perusahaan tetap menanggung biaya tersebut meskipun volume produksi atau penjualan sedang meningkat maupun menurun.
Contohnya adalah sewa gedung, gaji karyawan tetap, dan biaya depresiasi aset. Meskipun produksi berubah, total biaya tersebut umumnya tetap dalam periode tertentu.
2. Biaya variabel (variable cost)
Biaya variabel adalah biaya yang totalnya berubah mengikuti tingkat aktivitas perusahaan. Semakin tinggi volume produksi atau penjualan, semakin besar biaya yang dikeluarkan. Sebaliknya, biaya akan menurun ketika aktivitas bisnis berkurang.
Contohnya adalah bahan baku, kemasan produk, dan komisi penjualan. Jika perusahaan meningkatkan jumlah produksi, kebutuhan bahan baku juga ikut bertambah.
3. Biaya semi-variabel (mixed cost)
Biaya semi-variabel merupakan biaya yang memiliki komponen tetap dan variabel sekaligus. Sebagian biaya tetap harus dibayarkan, sementara bagian lainnya berubah mengikuti tingkat aktivitas.
Contohnya adalah biaya listrik atau telepon yang memiliki biaya berlangganan tetap serta biaya tambahan berdasarkan penggunaan. Jenis biaya ini perlu dianalisis lebih lanjut agar perusahaan dapat mengetahui bagian biaya yang tetap dan yang berubah.
4. Biaya bertahap (step cost)
Biaya bertahap adalah biaya yang tetap dalam rentang aktivitas tertentu, tetapi meningkat ketika aktivitas melewati batas kapasitas tertentu. Dengan kata lain, biaya tidak naik secara bertahap setiap kali aktivitas bertambah, melainkan meningkat setelah mencapai titik tertentu.
Contohnya adalah biaya tenaga kerja supervisor. Satu supervisor mungkin masih mampu menangani tim hingga jumlah tertentu. Ketika jumlah karyawan melewati kapasitas tersebut perusahaan perlu menambah supervisor sehingga total biaya meningkat ke tingkat berikutnya.
Cara Menganalisis Perilaku Biaya
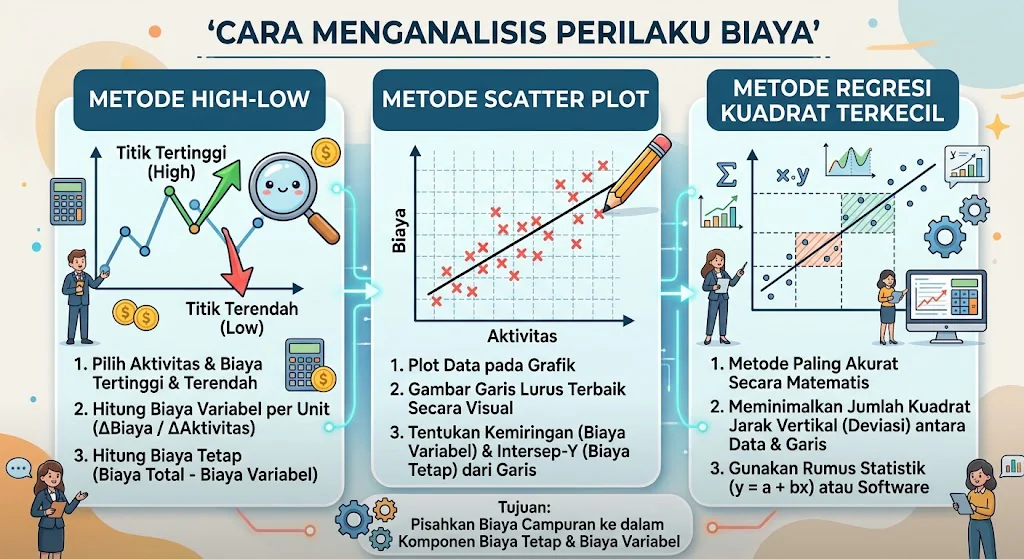
Setelah memahami jenisnya, perusahaan perlu mengetahui bagaimana biaya berubah ketika aktivitas operasional meningkat atau menurun. Analisis ini membantu manajer memisahkan komponen biaya dan memperkirakan total biaya pada tingkat aktivitas tertentu. Beberapa metode yang umum digunakan adalah sebagai berikut.
1. Metode high-low
Metode High-Low menganalisis perilaku biaya dengan membandingkan tingkat aktivitas dan biaya pada kondisi aktivitas tertinggi dan terendah. Dari kedua titik tersebut, perusahaan dapat memperkirakan biaya variabel per unit serta biaya tetap.
Metode ini relatif sederhana dan dapat digunakan ketika perusahaan membutuhkan estimasi biaya dengan cepat. Namun, hasilnya sangat bergantung pada data aktivitas tertinggi dan terendah yang dipilih.
2. Metode scatter plot
Metode Scatter Plot menggunakan grafik untuk melihat hubungan antara tingkat aktivitas dan biaya. Data biaya dari beberapa periode diplot berdasarkan tingkat aktivitasnya sehingga perusahaan dapat melihat apakah terdapat pola hubungan antara keduanya.
Cara ini membantu manajer mengidentifikasi pola biaya secara visual sekaligus melihat data yang menyimpang. Meski begitu, hasilnya tetap membutuhkan interpretasi karena penentuan garis hubungan dapat bersifat subjektif.
3. Metode regresi kuadrat terkecil
Metode regresi kuadrat terkecil menggunakan pendekatan statistik untuk mengestimasi hubungan antara biaya dan tingkat aktivitas berdasarkan seluruh data yang tersedia. Dibandingkan hanya menggunakan dua titik seperti metode High-Low, metode ini mempertimbangkan lebih banyak observasi sehingga estimasinya dapat lebih representatif.
Metode ini cocok digunakan ketika perusahaan memiliki data historis yang cukup dan membutuhkan analisis biaya yang lebih terukur. Hasil regresi dapat membantu perusahaan memperkirakan biaya tetap dan biaya variabel untuk mendukung penyusunan anggaran serta perencanaan keuangan.
Contoh Perilaku Biaya dalam Berbagai Bisnis
Pola biaya dapat berbeda tergantung pada karakteristik operasional setiap perusahaan. Agar lebih mudah dipahami, berikut contoh sederhana perilaku biaya pada perusahaan manufaktur garmen dan perusahaan jasa konsultan.
1. Perusahaan manufaktur armen
Misalnya, perusahaan garmen memproduksi pakaian dalam jumlah yang berubah setiap bulan. Sebagian biaya tetap berjalan tanpa dipengaruhi jumlah produksi, sementara biaya lainnya mengikuti volume produksi.
| Jenis biaya | Contoh | Perilaku biaya per bulan |
|---|---|---|
| Biaya tetap | Sewa pabrik Rp50 juta | Tetap Rp50 juta selama periode sewa |
| Biaya variabel | Bahan baku Rp40.000 per pakaian | Naik atau turun sesuai jumlah produksi |
| Biaya semi-variabel | Listrik Rp10 juta + biaya penggunaan | Memiliki komponen tetap dan berubah sesuai pemakaian |
| Biaya bertahap | Supervisor produksi Rp8 juta per orang | Bertambah ketika jumlah tenaga kerja melewati kapasitas pengawasan tertentu |
Sebagai contoh, ketika produksi meningkat dari 5.000 menjadi 7.000 pakaian, biaya bahan baku akan ikut meningkat. Namun, sewa pabrik tetap sama. Jika peningkatan produksi membuat kapasitas pengawasan tidak lagi mencukupi, perusahaan mungkin perlu menambah supervisor sehingga biaya bertambah secara bertahap.
2. Perusahaan jasa konsultan
Pada perusahaan konsultan, perilaku biaya lebih banyak dipengaruhi oleh jumlah tenaga kerja, proyek yang ditangani, serta penggunaan fasilitas dan layanan pendukung.
| Jenis biaya | Contoh | Perilaku biaya per bulan |
|---|---|---|
| Biaya tetap | Sewa kantor Rp30 juta | Tetap Rp30 juta dalam periode tertentu |
| Biaya variabel | Fee freelancer Rp2 juta per proyek | Bertambah sesuai jumlah proyek |
| Biaya semi-variabel | Internet Rp3 juta + biaya tambahan penggunaan | Memiliki komponen tetap dan variabel |
| Biaya bertahap | Konsultan senior tambahan Rp15 juta per orang | Bertambah ketika jumlah proyek melebihi kapasitas tim |
Misalnya, ketika jumlah proyek meningkat perusahaan dapat membayar lebih banyak freelancer atau tenaga kontrak. Namun, jika jumlah proyek sudah melebihi kapasitas tim yang tersedia maka perusahaan mungkin perlu menambah konsultan senior.
Peran Software Akuntansi dalam Analisis Perilaku Biaya
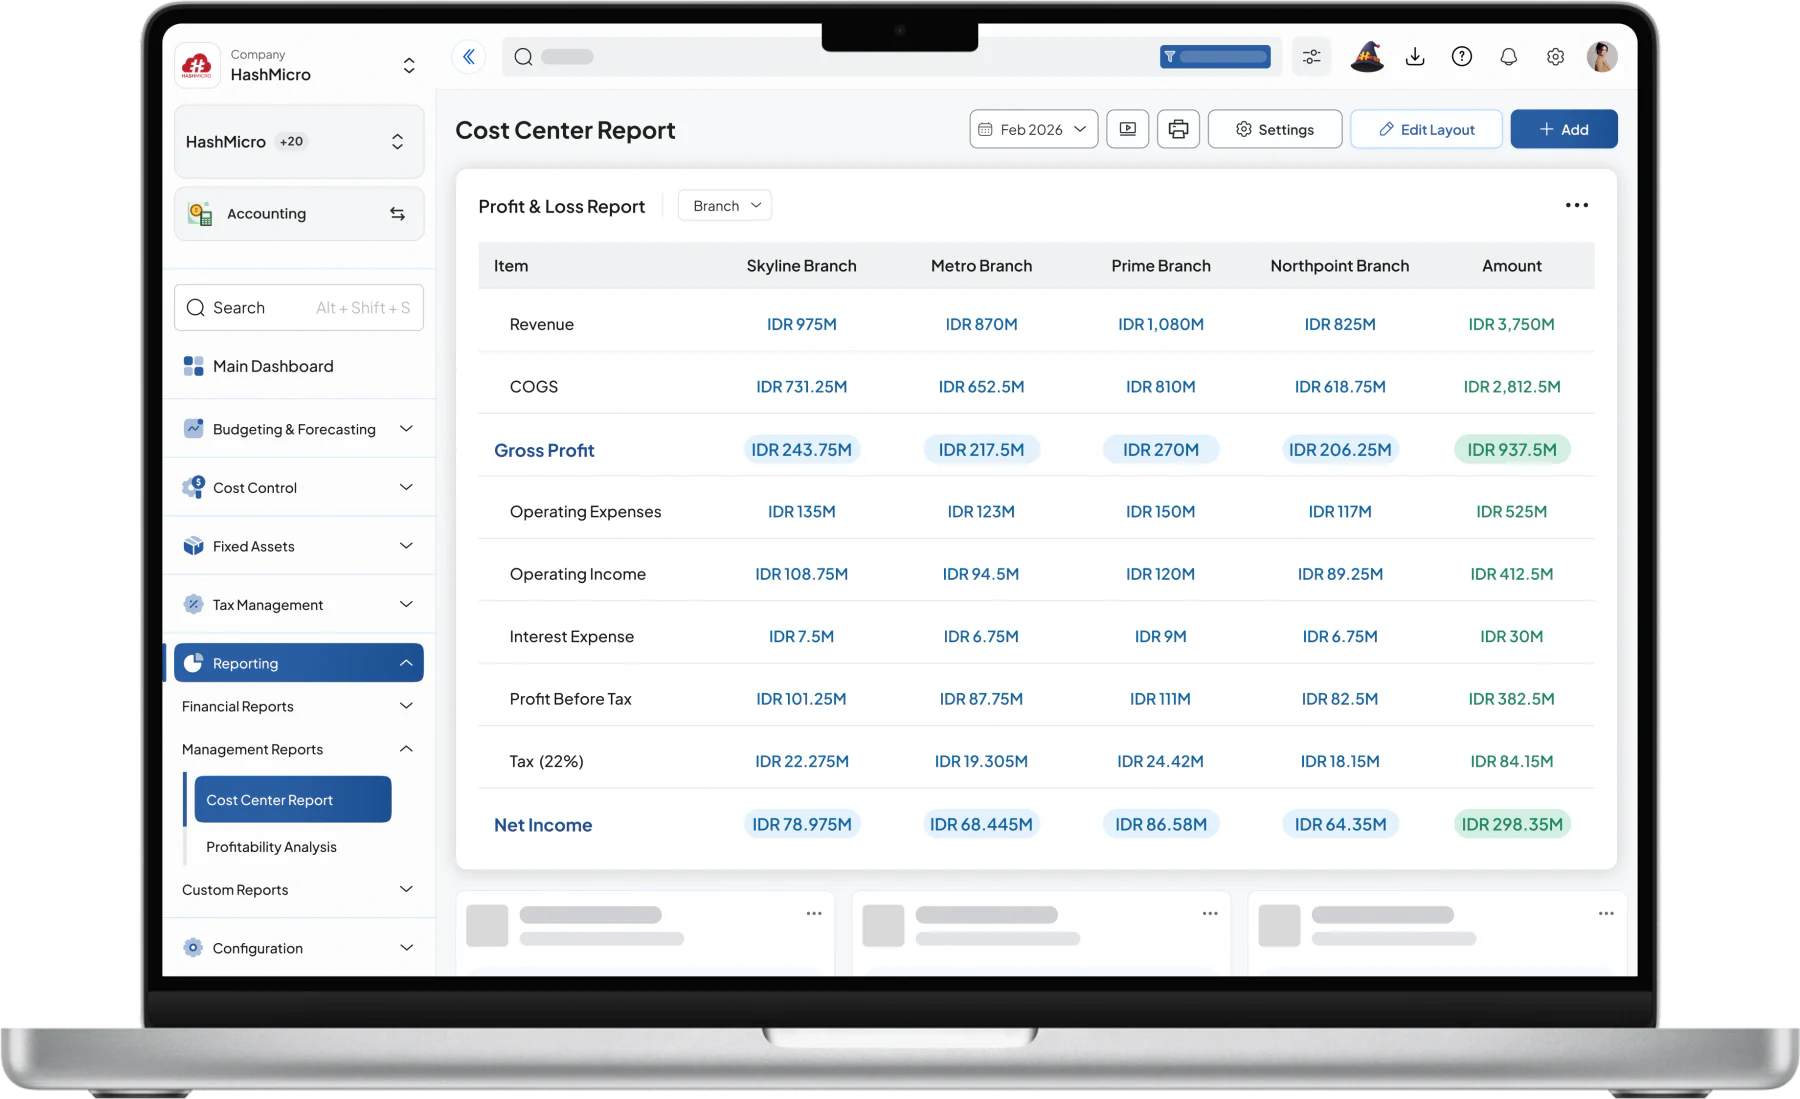
Mengelompokkan biaya secara manual dapat memakan waktu dan meningkatkan risiko kesalahan, terutama ketika perusahaan menangani biaya semi-variabel atau biaya bertahap. Kesalahan klasifikasi dapat mempengaruhi perhitungan biaya, penyusunan anggaran, hingga evaluasi efisiensi setiap departemen.
Software akuntansi dapat membantu perusahaan mengurangi pekerjaan manual dengan menghubungkan data transaksi, operasional, dan produksi dalam satu sistem. Dengan data yang lebih terstruktur, manajer dapat menganalisis perubahan biaya berdasarkan produk, departemen, maupun aktivitas bisnis.
Beberapa fitur yang dapat mendukung proses tersebut antara lain:
Cost Accounting
Membantu perusahaan mencatat dan mengelompokkan biaya berdasarkan kategori atau aktivitas tertentu sehingga analisis biaya menjadi lebih terstruktur.Laporan analitik biaya
Menyediakan laporan untuk memantau dan membandingkan biaya berdasarkan produk, departemen, atau periode. Data ini dapat menjadi dasar untuk melihat perubahan biaya ketika aktivitas bisnis berubah.Integrasi data produksi
Menghubungkan data produksi dengan pencatatan biaya sehingga perusahaan dapat melihat keterkaitan antara volume aktivitas dan biaya yang muncul.Pelacakan biaya per produk atau departemen
Membantu manajer mengetahui distribusi biaya secara lebih detail sehingga area dengan kenaikan biaya dapat ditelusuri dengan lebih mudah.
Dengan pendekatan tersebut, HashMicro dapat digunakan untuk mendukung pengelolaan dan analisis biaya melalui fitur Cost Accounting serta laporan analitik biaya.
Kesimpulan
Memahami perilaku biaya membantu perusahaan melihat bagaimana perubahan aktivitas bisnis mempengaruhi pengeluaran. Hal ini penting agar anggaran dan proyeksi biaya dibuat berdasarkan pola yang jelas.
Langkahnya dapat dimulai dengan mengelompokkan biaya, mengumpulkan data, lalu menganalisisnya menggunakan metode yang sesuai. Software akuntansi juga dapat membantu mengurangi pekerjaan manual dan memantau biaya secara lebih terstruktur.
Ingin mengelola biaya dengan lebih mudah dan akurat? Jadwalkan konsultasi dengan tim expert kami untuk menemukan solusi yang sesuai dengan kebutuhan bisnis Anda.

FAQ
Analisis perilaku biaya membantu perusahaan menyusun anggaran yang realistis, memperkirakan laba, menentukan harga, menghitung break-even point, dan merencanakan kapasitas. Bagi manajemen, informasi ini juga berguna untuk menilai dampak kenaikan produksi, perubahan penjualan, atau efisiensi proses terhadap total biaya.
Biaya tetap tidak berubah secara langsung ketika volume aktivitas naik atau turun, seperti sewa gedung dan gaji tetap. Biaya variabel berubah mengikuti tingkat aktivitas, seperti bahan baku dan komisi penjualan. Dalam praktiknya, klasifikasi biaya perlu disesuaikan dengan periode analisis dan cost driver yang digunakan.
Perilaku biaya dapat dianalisis menggunakan metode high-low, analisis regresi, atau pendekatan akuntansi berdasarkan data historis. Metode high-low membandingkan tingkat aktivitas dan biaya tertinggi serta terendah untuk memperkirakan biaya variabel per unit dan total biaya tetap.