

Setiap transaksi digital yang terlihat selesai dalam hitungan detik sebenarnya melewati beberapa pihak sekaligus di belakang layar. Payment processor adalah pihak yang mengerjakan bagian paling teknis dari proses itu, yaitu memverifikasi, mengotorisasi, dan meneruskan dana dari rekening pelanggan ke rekening bisnis.
Kebutuhan terhadap layanan ini terus meningkat seiring pergeseran perilaku pembayaran di Indonesia. Bank Indonesia mencatat nilai transaksi digital banking tumbuh menjadi puluhan ribu triliun rupiah per tahun, dengan QRIS dan transaksi kartu sebagai penyumbang pertumbuhan terbesar.
Artikel ini membahas pengertian payment processor, cara kerjanya, jenis-jenisnya, perbedaannya dengan payment gateway dan merchant account, hingga komponen biaya serta cara memilih penyedia yang tepat untuk bisnis Anda.
Key Takeaways
Payment processor adalah penyedia layanan yang memverifikasi, mengotorisasi, dan meneruskan dana dari rekening pelanggan ke rekening bisnis dalam setiap transaksi.
Perannya berbeda dari payment gateway yang hanya meneruskan data pembayaran dan merchant account yang berfungsi menampung dana sebelum dicairkan.
Pilih penyedia dengan memeriksa izin Bank Indonesia, struktur biaya layanan, metode pembayaran yang didukung, waktu pencairan dana, dan kemudahan rekonsiliasi.
Apa Itu Payment Processor?
Payment processor adalah penyedia layanan yang memproses transaksi pembayaran dengan memverifikasi, mengotorisasi, dan meneruskan dana dari rekening pelanggan ke rekening bisnis. Perannya berada di lapisan teknis, yaitu memastikan setiap transaksi tervalidasi dan dananya benar-benar berpindah.
Dalam praktiknya, payment processor bekerja sebagai perantara antara bank penerbit kartu pelanggan dan bank penerima milik merchant. Layanan ini juga melakukan pemeriksaan risiko penipuan serta memastikan transaksi mengikuti standar keamanan yang berlaku.
Satu transaksi digital sendiri melibatkan beberapa pihak dengan peran berbeda. Pelanggan memulai pembayaran, bank penerbit menyediakan dana, payment processor memproses dan mengotorisasi transaksi, lalu bank penerima meneruskan dana ke rekening merchant.
Cara Kerja Payment Processor
Proses yang terlihat instan di sisi pelanggan sebenarnya terdiri dari beberapa tahap yang berjalan berurutan. Berikut alur kerja payment processor dari awal transaksi hingga dana masuk ke rekening merchant.
1. Menerima data pembayaran
Saat pelanggan menyelesaikan pembayaran, data transaksi dikirim dari halaman checkout atau mesin EDC ke payment processor. Data ini mencakup nilai transaksi, metode pembayaran, dan informasi kartu atau akun yang digunakan.
2. Meminta otorisasi ke bank penerbit
Payment processor meneruskan permintaan otorisasi ke bank penerbit melalui jaringan kartu atau kanal pembayaran terkait. Bank penerbit memeriksa ketersediaan dana dan validitas akun pelanggan.
3. Memeriksa risiko dan keamanan transaksi
Secara bersamaan, payment processor menjalankan pemeriksaan risiko penipuan, misalnya kecocokan data pemilik kartu dan pola transaksi yang tidak wajar. Transaksi yang dinilai berisiko dapat ditolak sebelum otorisasi diberikan.
4. Mengirim hasil otorisasi
Hasil otorisasi berupa persetujuan atau penolakan dikembalikan ke merchant dalam hitungan detik. Pada tahap ini transaksi sudah dianggap berhasil dari sisi pelanggan, meskipun dananya belum benar-benar diterima merchant.
5. Melakukan settlement dan pencairan dana
Pada akhir periode tertentu, payment processor mengumpulkan seluruh transaksi yang terotorisasi dan meneruskannya untuk penyelesaian dana. Dana kemudian dicairkan ke rekening merchant setelah dikurangi biaya layanan, biasanya dalam rentang satu hingga beberapa hari kerja.
Perbedaan antara tahap otorisasi dan settlement inilah yang sering menimbulkan selisih pencatatan. Nilai penjualan yang tercatat di sistem tidak selalu sama dengan jumlah yang masuk ke rekening, karena biaya layanan dipotong lebih dulu sebelum dana dicairkan.
Perbedaan Payment Processor, Payment Gateway, dan Merchant Account
Ketiga istilah ini sering dipakai bergantian, padahal masing-masing menempati posisi berbeda dalam satu transaksi. Berikut perbandingannya:
| Aspek | Payment Processor | Payment Gateway | Merchant Account |
|---|---|---|---|
| Bentuk | Penyedia layanan pemrosesan transaksi | Teknologi atau sistem penghubung | Rekening penampung dana transaksi |
| Fungsi utama | Memverifikasi, mengotorisasi, dan meneruskan dana | Mengirim data pembayaran secara aman ke processor | Menampung dana sebelum dipindahkan ke rekening bisnis |
| Posisi dalam alur | Bagian tengah, memproses permintaan otorisasi | Bagian depan, titik masuk data pembayaran | Bagian akhir, tempat dana ditampung |
| Dampak bagi merchant | Menentukan keberhasilan transaksi dan biaya layanan | Menentukan pengalaman checkout pelanggan | Menentukan waktu dan cara pencairan dana |
Pada banyak penyedia layanan di Indonesia, ketiga fungsi tersebut ditawarkan dalam satu paket sehingga merchant hanya berhadapan dengan satu kontrak. Meski begitu, memahami pemisahannya tetap penting karena biaya, waktu pencairan, dan sumber masalah saat transaksi gagal bisa berasal dari lapisan yang berbeda.
Cara Memilih Payment Processor
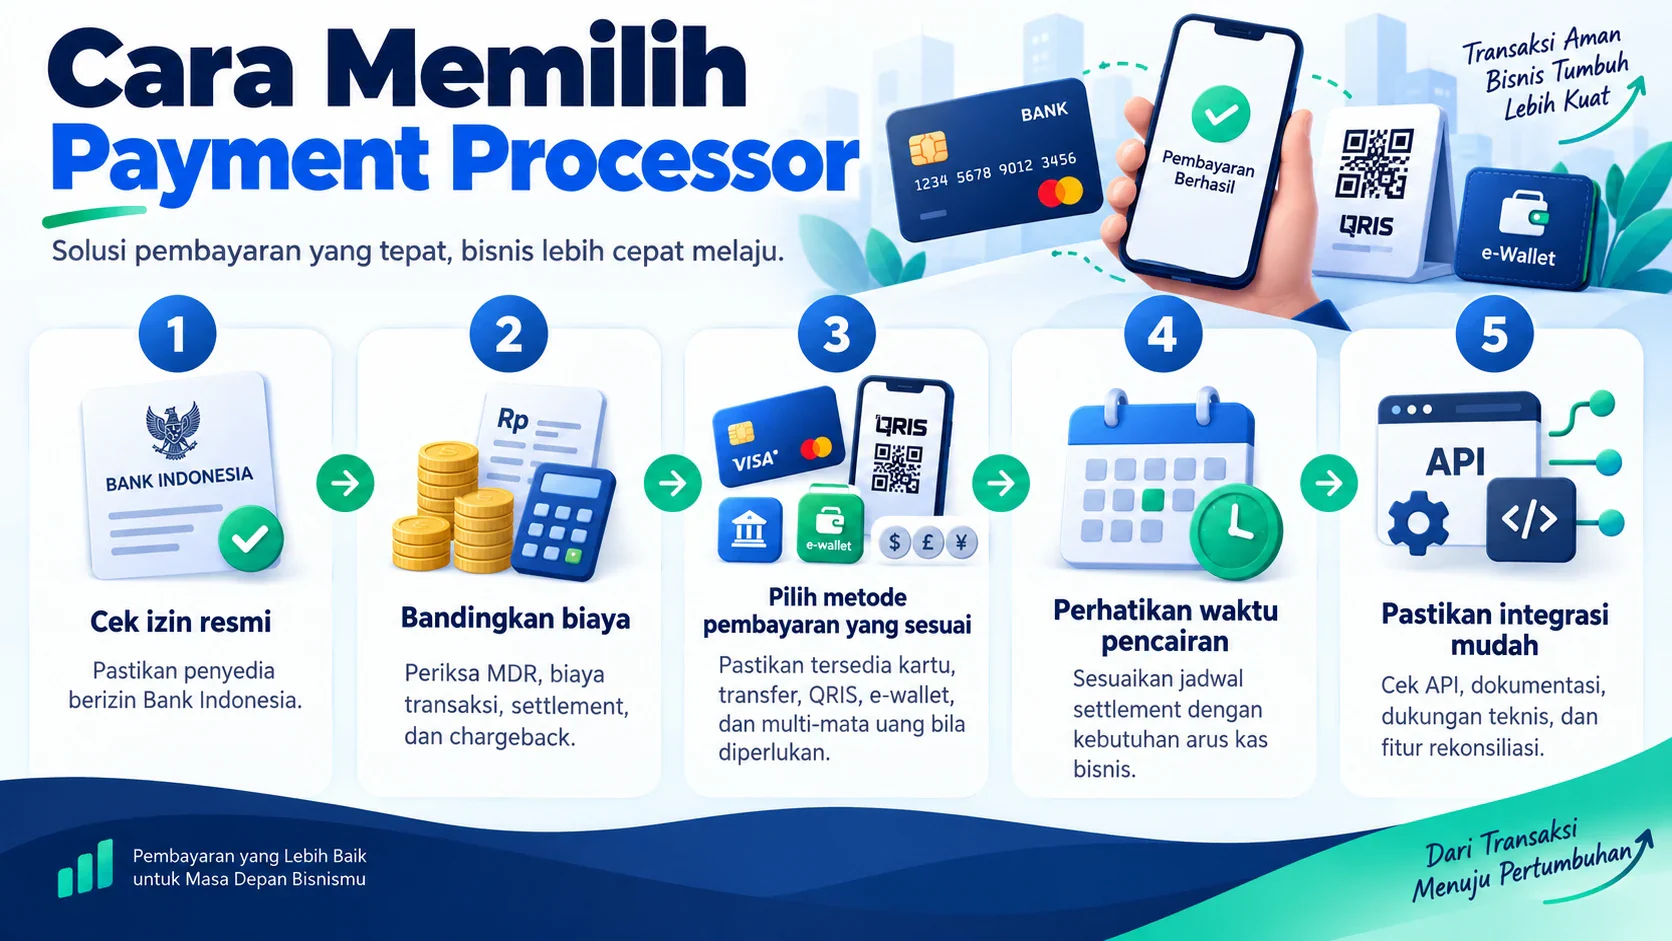
Pilihan penyedia layanan berpengaruh langsung pada kelancaran transaksi dan arus kas bisnis. Berikut hal yang perlu dipertimbangkan sebelum menetapkan satu penyedia.
1. Periksa Status Izin Resmi
Pastikan penyedia terdaftar sebagai Penyedia Jasa Pembayaran yang berizin Bank Indonesia. Status ini menjadi jaminan dasar bahwa dana transaksi dikelola sesuai ketentuan yang berlaku, termasuk standar keamanan data dan kewajiban pelaporan. Daftar penyedia berizin dapat diperiksa langsung melalui situs resmi Bank Indonesia sebelum kontrak ditandatangani.
2. Bandingkan Struktur Biaya Layanan
Besaran MDR berbeda untuk setiap metode pembayaran, begitu pula biaya per transaksi untuk transfer bank dan virtual account.
Selain itu, periksa juga biaya tambahan seperti setup, settlement, dan chargeback yang sering tidak disebutkan di penawaran awal. Tarif yang tampak kecil bisa terasa berat jika volume transaksi bisnis tinggi.
3. Sesuaikan Metode Pembayaran yang Didukung
Metode yang disediakan sebaiknya mengikuti kebiasaan pelanggan Anda, mulai dari kartu kredit dan debit, transfer bank, QRIS, hingga dompet digital.
Semakin lengkap pilihannya, semakin kecil peluang pelanggan membatalkan pembelian di tahap akhir. Untuk bisnis dengan pelanggan lintas negara, dukungan multi mata uang juga perlu dipastikan sejak awal.
4. Perhatikan Waktu Pencairan Dana
Periode settlement menentukan seberapa cepat dana penjualan bisa dipakai kembali untuk operasional. Bisnis dengan perputaran cepat seperti retail dan F&B biasanya membutuhkan pencairan harian, sedangkan bisnis dengan siklus lebih panjang masih nyaman dengan pencairan mingguan.
Bandingkan jadwal standar masing-masing penyedia beserta biaya tambahan jika ingin dana diterima lebih cepat.
5. Pastikan Kemudahan Integrasi dan Rekonsiliasi
Ketersediaan API, kualitas dokumentasi, dan dukungan teknis menentukan seberapa cepat sistem pembayaran bisa dijalankan.
Yang tidak kalah penting, laporan transaksi harus mudah dicocokkan dengan pembukuan, termasuk rincian biaya layanan yang dipotong per transaksi. Laporan yang rapi menghemat waktu tim keuangan saat menutup buku setiap bulan.
Fitur Utama yang Harus Dimiliki Payment Processor
Kemampuan teknis penyedia menentukan seberapa aman dan efisien transaksi berjalan setiap hari. Berikut fitur yang sebaiknya tersedia pada layanan payment processor yang dipilih.
- Dukungan multi metode pembayaran: mampu memproses kartu kredit dan debit, transfer bank, virtual account, QRIS, hingga dompet digital dalam satu sistem sehingga perusahaan tidak perlu mengelola beberapa kontrak terpisah.
- Sistem keamanan dan deteksi penipuan: memiliki sertifikasi PCI DSS, enkripsi data kartu, verifikasi 3D Secure, serta mekanisme yang menandai transaksi berisiko sebelum otorisasi diberikan.
- Dashboard pemantauan transaksi: menyajikan status transaksi, nilai yang masuk, dan potongan biaya secara terpusat, lengkap dengan akses berbasis peran agar data hanya terbuka bagi pihak berwenang.
- Integrasi melalui API: menyediakan dokumentasi yang jelas dan lingkungan uji atau sandbox sehingga status pembayaran dapat langsung terbarui di sistem penjualan tanpa input manual.
- Pengelolaan refund dan chargeback: memungkinkan pengembalian dana dijalankan langsung dari sistem serta memiliki prosedur penanganan sengketa yang terdokumentasi.
- Laporan settlement dan rekonsiliasi: memuat rincian potongan biaya per transaksi dan dapat diekspor atau ditarik otomatis ke software akuntansi untuk mempercepat proses tutup buku.
Semakin lengkap fitur yang tersedia, semakin sedikit pekerjaan manual yang perlu ditangani tim operasional dan keuangan setiap bulan.
Kesimpulan
Payment processor berperan memverifikasi, mengotorisasi, dan meneruskan dana dari rekening pelanggan ke rekening bisnis. Perannya berbeda dari payment gateway yang hanya meneruskan data pembayaran dan merchant account yang menampung dana hasil transaksi.
Sebelum memilih penyedia, perusahaan perlu memeriksa status izin resmi, struktur biaya layanan, kelengkapan metode pembayaran, waktu pencairan dana, serta kemudahan integrasi dan rekonsiliasi.
HashMicro membantu perusahaan mencatat dan merekonsiliasi transaksi pembayaran secara lebih terstruktur melalui software akuntansi terintegrasi. Konsultasikan kebutuhan bisnis Anda secara gratis untuk menemukan solusi yang sesuai.

FAQ
Tidak selalu. Bisnis kecil umumnya cukup memakai agregator atau penyedia layanan pembayaran yang sudah menggabungkan fungsi gateway dan processor dalam satu paket.
Umumnya satu hingga beberapa hari kerja, bergantung pada metode pembayaran dan jadwal settlement yang ditetapkan penyedia.
Periksa nama penyedia pada daftar Penyedia Jasa Pembayaran di situs resmi Bank Indonesia sebelum menandatangani kontrak.