

Saat proses tutup buku berlangsung, perusahaan seringkali menemukan perbedaan antara total liabilitas dalam neraca dan kewajiban yang sebenarnya dimiliki. Kondisi ini dapat terjadi karena masih adanya kewajiban yang belum dicatat dengan tepat sehingga mempengaruhi akurasi laporan keuangan.
Liabilitas adalah kewajiban finansial perusahaan kepada pihak lain yang harus dipenuhi dalam periode tertentu. Maka dari itu, penting melakukan pencatatan yang akurat agar pengendalian internal dapat berjalan dengan baik.
Menurut ACFE dalam Occupational Fraud 2024, kelemahan pengendalian internal menjadi faktor yang berkontribusi pada 32% kasus fraud yang diteliti. Selain itu, memahami jenis dan cara menghitung liabilitas membantu perusahaan menyajikan laporan keuangan yang lebih andal serta memperoleh gambaran kewajiban secara lebih jelas.
Key Takeaways
Liabilitas adalah kewajiban finansial perusahaan kepada pihak lain yang harus dipenuhi pada periode tertentu.
Liabilitas terdiri dari jangka pendek, jangka panjang, dan kontinjensi, dengan perlakuan yang berbeda dalam laporan keuangan.
Sistem akuntansi terintegrasi dapat membantu mengurangi pencatatan manual dan memantau saldo serta jatuh tempo liabilitas secara lebih konsisten.
Apa itu Liabilitas dan Apa saja Syaratnya?
Liabilitas adalah kewajiban finansial perusahaan kepada pihak lain yang timbul dari transaksi atau aktivitas bisnis dan harus diselesaikan pada masa mendatang. Kewajiban ini dapat berupa utang usaha, pinjaman, hingga kewajiban pajak.
Dalam laporan keuangan, liabilitas menunjukkan kewajiban yang masih harus dipenuhi perusahaan pada periode tertentu. Karena itu, setiap kewajiban perlu diidentifikasi dan dicatat dengan tepat agar kondisi keuangan perusahaan dapat tergambarkan secara akurat.
Suatu kewajiban dapat diakui sebagai liabilitas apabila memenuhi beberapa kondisi berikut:
Ada kewajiban saat ini: perusahaan memiliki kewajiban yang timbul dari peristiwa atau transaksi sebelumnya.
Melibatkan pihak lain: kewajiban tersebut harus diselesaikan kepada pihak lain seperti pemasok, bank, karyawan, atau pemerintah.
Memerlukan penyelesaian di masa mendatang: penyelesaiannya dapat dilakukan melalui pembayaran kas atau bentuk penyelesaian lain.
Dapat diukur secara terstruktur: nilai kewajiban dapat ditentukan atau diestimasi dengan dasar yang dapat dipertanggungjawabkan.
Karakteristik Liabilitas dalam Laporan Keuangan
Liabilitas memiliki karakteristik yang membedakannya dari aset maupun ekuitas. Berikut beberapa karakteristik utama liabilitas:
1. Berasal dari transaksi
Liabilitas muncul karena perusahaan telah menerima manfaat atau melakukan transaksi sebelumnya. Contohnya, pembelian barang secara kredit menimbulkan utang usaha yang perlu dibayar kepada pemasok.
2. Menimbulkan kewajiban untuk diselesaikan
Liabilitas menunjukkan adanya kewajiban yang harus dipenuhi perusahaan di masa mendatang. Penyelesaiannya dapat berupa pembayaran kas, penyerahan aset, atau pemberian jasa kepada pihak yang berkepentingan.
3. Memiliki nilai yang dapat diukur
Nilai liabilitas perlu dapat ditentukan secara andal agar dapat dicatat dalam laporan keuangan. Misalnya, pinjaman bank sebesar Rp500 juta dapat dicatat berdasarkan jumlah pokok pinjaman beserta kewajiban terkait yang harus dibayarkan.
4. Mengurangi sumber daya ekonomi perusahaan
Ketika liabilitas diselesaikan, perusahaan biasanya perlu mengeluarkan kas atau sumber daya ekonomi lainnya. Karena itu, besarnya kewajiban perlu dipantau agar tidak mengganggu arus kas dan kemampuan perusahaan memenuhi kewajiban tepat waktu.
5. Memiliki jangka waktu penyelesaian
Liabilitas dapat memiliki waktu penyelesaian yang berbeda. Utang usaha biasanya perlu dilunasi dalam jangka pendek, sedangkan pinjaman investasi dapat memiliki jatuh tempo beberapa tahun. Jangka waktu ini menjadi dasar penting dalam pengelompokan liabilitas dalam laporan keuangan.
Jenis-Jenis Liabilitas dan Contohnya
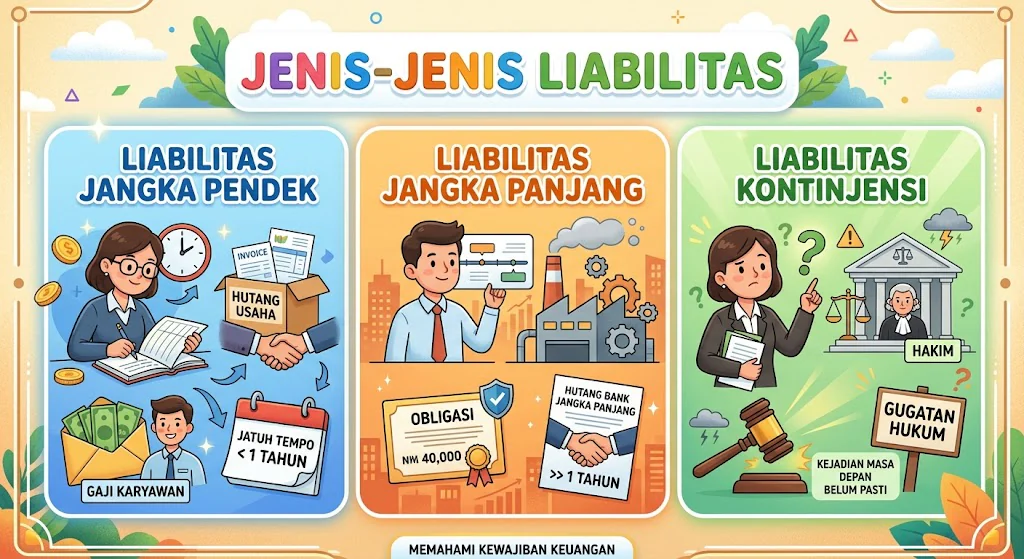
Liabilitas dapat dibedakan berdasarkan jangka waktu penyelesaiannya. Pengelompokan ini membantu perusahaan melihat kewajiban mana yang perlu segera dibayar dan mana yang jatuh temponya masih lebih panjang.
Berikut jenis liabilitas yang umum ditemukan dalam laporan keuangan:
1. Liabilitas jangka pendek
Liabilitas jangka pendek adalah kewajiban yang umumnya harus diselesaikan dalam waktu 12 bulan atau satu siklus operasi normal perusahaan, mana yang lebih lama.
Contohnya:
Utang usaha: kewajiban kepada pemasok atas pembelian barang atau jasa secara kredit.
Utang gaji: gaji karyawan yang sudah menjadi kewajiban perusahaan tetapi belum dibayarkan.
Utang pajak: kewajiban pajak yang masih harus dibayarkan kepada pemerintah.
Beban yang masih harus dibayar: biaya yang sudah menjadi kewajiban perusahaan tetapi pembayarannya belum dilakukan.
Pendapatan diterima di muka: pembayaran yang sudah diterima perusahaan sebelum barang atau jasa diberikan kepada pelanggan.
Bagian pinjaman jangka panjang yang jatuh tempo dalam satu tahun: bagian utang jangka panjang yang harus dibayarkan dalam periode tersebut.
2. Liabilitas jangka panjang
Liabilitas jangka panjang adalah kewajiban yang penyelesaiannya berlangsung lebih dari 12 bulan atau satu siklus operasi normal perusahaan.
Contohnya:
Pinjaman bank jangka panjang: pinjaman yang memiliki periode pembayaran lebih dari satu tahun.
Utang obligasi: dana yang diperoleh perusahaan melalui penerbitan obligasi dan harus dilunasi sesuai jatuh tempo.
Liabilitas sewa jangka panjang: kewajiban pembayaran sewa yang berlangsung dalam periode lebih dari satu tahun.
Liabilitas imbalan kerja: kewajiban perusahaan atas manfaat yang menjadi hak karyawan dan pembayarannya dilakukan pada periode mendatang.
3. Liabilitas kontinjensi
Liabilitas kontinjensi merupakan potensi kewajiban yang keberadaannya bergantung pada terjadi atau tidaknya peristiwa tertentu di masa depan. Karena belum menjadi kewajiban yang pasti, perlakuan akuntansinya berbeda dari liabilitas yang sudah diakui dalam laporan posisi keuangan.
Contohnya adalah potensi kewajiban yang muncul dari sengketa hukum atau jaminan yang diberikan perusahaan. Pengakuan atau pengungkapannya bergantung pada tingkat kemungkinan terjadinya kewajiban dan ketersediaan estimasi yang dapat diandalkan.
| Jenis Liabilitas | Jangka Waktu | Contoh |
|---|---|---|
| Liabilitas jangka pendek | ≤ 12 bulan* | Utang usaha, utang pajak, utang gaji |
| Liabilitas jangka panjang | > 12 bulan* | Pinjaman bank, obligasi, liabilitas sewa |
| Liabilitas kontinjensi | Bergantung pada peristiwa | Sengketa hukum, jaminan tertentu |
Cara Menghitung Total Liabilitas Perusahaan
Menghitung total liabilitas membantu perusahaan mengetahui keseluruhan kewajiban yang masih harus dipenuhi pada periode tertentu.
Perhitungannya dapat dilakukan dengan menjumlahkan seluruh liabilitas jangka pendek dan liabilitas jangka panjang yang tercatat dalam laporan posisi keuangan.
Sebagai contoh, sebuah perusahaan memiliki:
Utang usaha: Rp150 juta
Utang pajak: Rp50 juta
Utang gaji: Rp25 juta
Pinjaman bank jangka panjang: Rp500 juta
Liabilitas sewa jangka panjang: Rp100 juta
Maka:
Liabilitas jangka pendek = Rp150 juta + Rp50 juta + Rp25 juta = Rp225 juta
Liabilitas jangka panjang = Rp500 juta + Rp100 juta = Rp600 juta
Total liabilitas = Rp225 juta + Rp600 juta = Rp825 juta
Artinya, perusahaan memiliki total kewajiban sebesar Rp825 juta pada periode tersebut. Nilai ini kemudian dapat digunakan bersama informasi aset dan ekuitas untuk melihat struktur keuangan serta kemampuan perusahaan dalam memenuhi kewajibannya.
Kesalahan yang Sering Terjadi
Kesalahan dalam mencatat liabilitas dapat membuat nilai kewajiban dalam laporan keuangan tidak mencerminkan kondisi perusahaan yang sebenarnya. Beberapa kesalahan yang perlu dihindari antara lain:
1. Tidak mencatat kewajiban tepat waktu
Kewajiban yang sudah muncul tetapi belum dicatat dapat menyebabkan total liabilitas terlihat lebih rendah dari kondisi sebenarnya. Hal ini juga dapat mempengaruhi perhitungan laba dan posisi keuangan perusahaan.
2. Salah mengklasifikasikan liabilitas
Kesalahan dalam membedakan liabilitas jangka pendek dan jangka panjang dapat membuat penyajian laporan keuangan menjadi kurang tepat. Perusahaan perlu memperhatikan jatuh tempo dan siklus operasi saat melakukan klasifikasi.
3. Mengabaikan beban yang masih harus dibayar
Biaya seperti gaji, bunga, utilitas, atau jasa yang sudah diterima tetapi belum dibayar tetap dapat menjadi kewajiban perusahaan. Jika tidak dicatat pada periode yang sesuai maka saldo liabilitas dapat menjadi tidak akurat.
4. Tidak melakukan rekonsiliasi
Saldo utang dalam pembukuan perlu dicocokkan secara berkala dengan dokumen pendukung seperti faktur pembelian, rekening koran, kontrak, dan jadwal pembayaran. Tanpa rekonsiliasi, perbedaan saldo atau transaksi yang terlewat lebih sulit ditemukan.
5. Tidak memperbarui saldo liabilitas
Pembayaran sebagian, pelunasan utang, bunga, atau perubahan jadwal pembayaran perlu diperbarui dalam pembukuan. Saldo yang tidak diperbarui dapat menyebabkan perusahaan salah memahami jumlah kewajiban yang masih harus diselesaikan.
Cara Memastikan Pencatatan Liabilitas Tetap Akurat
Pencatatan liabilitas yang akurat membutuhkan proses yang konsisten terutama ketika perusahaan menangani banyak transaksi, pemasok, dan kewajiban rutin.
Dengan bantuan sistem akuntansi dapat membantu mengurangi kesalahan pencatatan dengan mengotomatisasi proses dan menyatukan data keuangan dalam satu sistem.
Beberapa fitur yang dapat mendukung akurasi pencatatan liabilitas meliputi:
Pencatatan transaksi otomatis untuk mengurangi input manual dan risiko kesalahan saat mencatat utang atau kewajiban lainnya.
Rekonsiliasi bank untuk mencocokkan transaksi pembayaran dengan catatan dalam sistem secara lebih mudah.
Pengelolaan utang usaha untuk memantau saldo, jatuh tempo, dan status pembayaran kepada pemasok.
Pengingat jatuh tempo agar perusahaan dapat mengantisipasi kewajiban yang segera harus dibayarkan dan menghindari keterlambatan pembayaran.
Approval dan audit trail untuk mencatat proses persetujuan serta perubahan transaksi sehingga setiap pencatatan dapat ditelusuri.
Laporan keuangan real-time untuk membantu tim keuangan memantau posisi liabilitas berdasarkan data yang selalu diperbarui.
Dengan sistem akuntansi yang terintegrasi, perusahaan tidak perlu mengandalkan pencatatan dan pengecekan secara manual untuk setiap transaksi.
Data liabilitas dapat diperbarui secara lebih konsisten sehingga tim keuangan lebih mudah menjaga akurasi laporan dan memantau kewajiban yang harus dipenuhi.
Kesimpulan
Liabilitas menunjukkan kewajiban yang harus dipenuhi perusahaan kepada pihak lain, baik dalam jangka pendek maupun jangka panjang. Memahami jenis dan cara menghitungnya membantu perusahaan menjaga keakuratan laporan keuangan serta mengetahui posisi kewajiban secara jelas.
Perusahaan dapat menjaga pencatatan liabilitas dengan memperbarui transaksi tepat waktu dan selalu memantau jatuh tempo secara berkala. Sistem akuntansi terintegrasi membantu mengurangi kesalahan manual dan memudahkan pemantauan kewajiban.
Jadwalkan konsultasi dengan tim expert kami untuk mengetahui solusi akuntansi yang dapat membantu perusahaan mengelola liabilitas secara lebih akurat dan terstruktur.

FAQ
Liabilitas adalah klaim pihak luar yang wajib diselesaikan, sedangkan ekuitas adalah hak residual pemilik setelah seluruh liabilitas dilunasi.
Bersaldo normal kredit; bertambah saat dikredit, berkurang saat didebit.
Tidak otomatis buruk yang menentukan adalah komposisi jatuh tempo dan kemampuan arus kas