

Agio saham muncul ketika perusahaan menerbitkan saham dengan harga jual yang lebih tinggi daripada nilai nominalnya. Selisih tersebut menjadi tambahan modal disetor yang dicatat dalam bagian ekuitas perusahaan.
Berdasarkan Laporan Kinerja OJK Triwulan IV 2024, terdapat 943 perusahaan tercatat dan 43 emiten baru sepanjang periode tersebut. Penerbitan saham oleh perusahaan dapat menghasilkan agio saham apabila harga penawarannya berada di atas nilai nominal saham.
Agio saham bukan pendapatan karena berasal dari transaksi modal, bukan aktivitas operasional. Artikel ini membahas pengertian, contoh perhitungan, jenis, perbedaan agio dan disagio, serta cara pencatatannya dalam laporan keuangan.
Key Takeaways
Agio saham adalah selisih lebih antara harga penerbitan saham dan nilai nominalnya yang dicatat sebagai tambahan modal disetor dalam ekuitas perusahaan.
Agio muncul ketika saham diterbitkan di atas nilai nominal, sedangkan disagio terjadi ketika saham diterbitkan di bawah nilai nominalnya.
Agio saham memperkuat ekuitas dan struktur permodalan, tetapi bukan pendapatan sehingga tidak menambah laba bersih perusahaan.
Apa Itu Agio Saham?
Agio saham merupakan selisih lebih antara harga penerbitan saham dan nilai nominalnya. Kondisi ini terjadi ketika perusahaan menjual saham dengan harga yang lebih tinggi daripada nilai yang tercantum pada saham tersebut. Selisihnya dicatat sebagai tambahan modal disetor dalam laporan keuangan.
Sebagai contoh, perusahaan menerbitkan saham dengan nilai nominal Rp1.000 per lembar dan menjualnya seharga Rp1.500. Selisih Rp500 per saham merupakan agio saham. Jika terdapat 10.000 saham yang diterbitkan, total agio saham yang terbentuk adalah Rp5 juta.
Agio saham termasuk bagian dari ekuitas, bukan pendapatan perusahaan. Nilai ini berasal dari transaksi modal dan tidak menunjukkan keuntungan yang diperoleh dari kegiatan operasional bisnis.
Perbedaan Agio dan Disagio Saham
Agio dan disagio saham sama-sama menunjukkan selisih antara harga penerbitan saham dan nilai nominalnya. Perbedaannya terletak pada arah selisih tersebut. Agio terjadi ketika saham diterbitkan di atas nilai nominal, sedangkan disagio terjadi ketika saham diterbitkan di bawah nilai nominal.
| Aspek | Agio Saham | Disagio Saham |
|---|---|---|
| Kondisi penerbitan | Harga saham lebih tinggi dari nilai nominal | Harga saham lebih rendah dari nilai nominal |
| Dampak terhadap ekuitas | Menambah ekuitas perusahaan | Mengurangi nilai ekuitas perusahaan |
| Pencatatan | Dicatat sebagai tambahan modal disetor | Dicatat sebagai pengurang modal disetor |
| Contoh | Nilai nominal Rp1.000, harga jual Rp1.500 | Nilai nominal Rp1.000, harga jual Rp800 |
Cara Mencatat Agio Saham
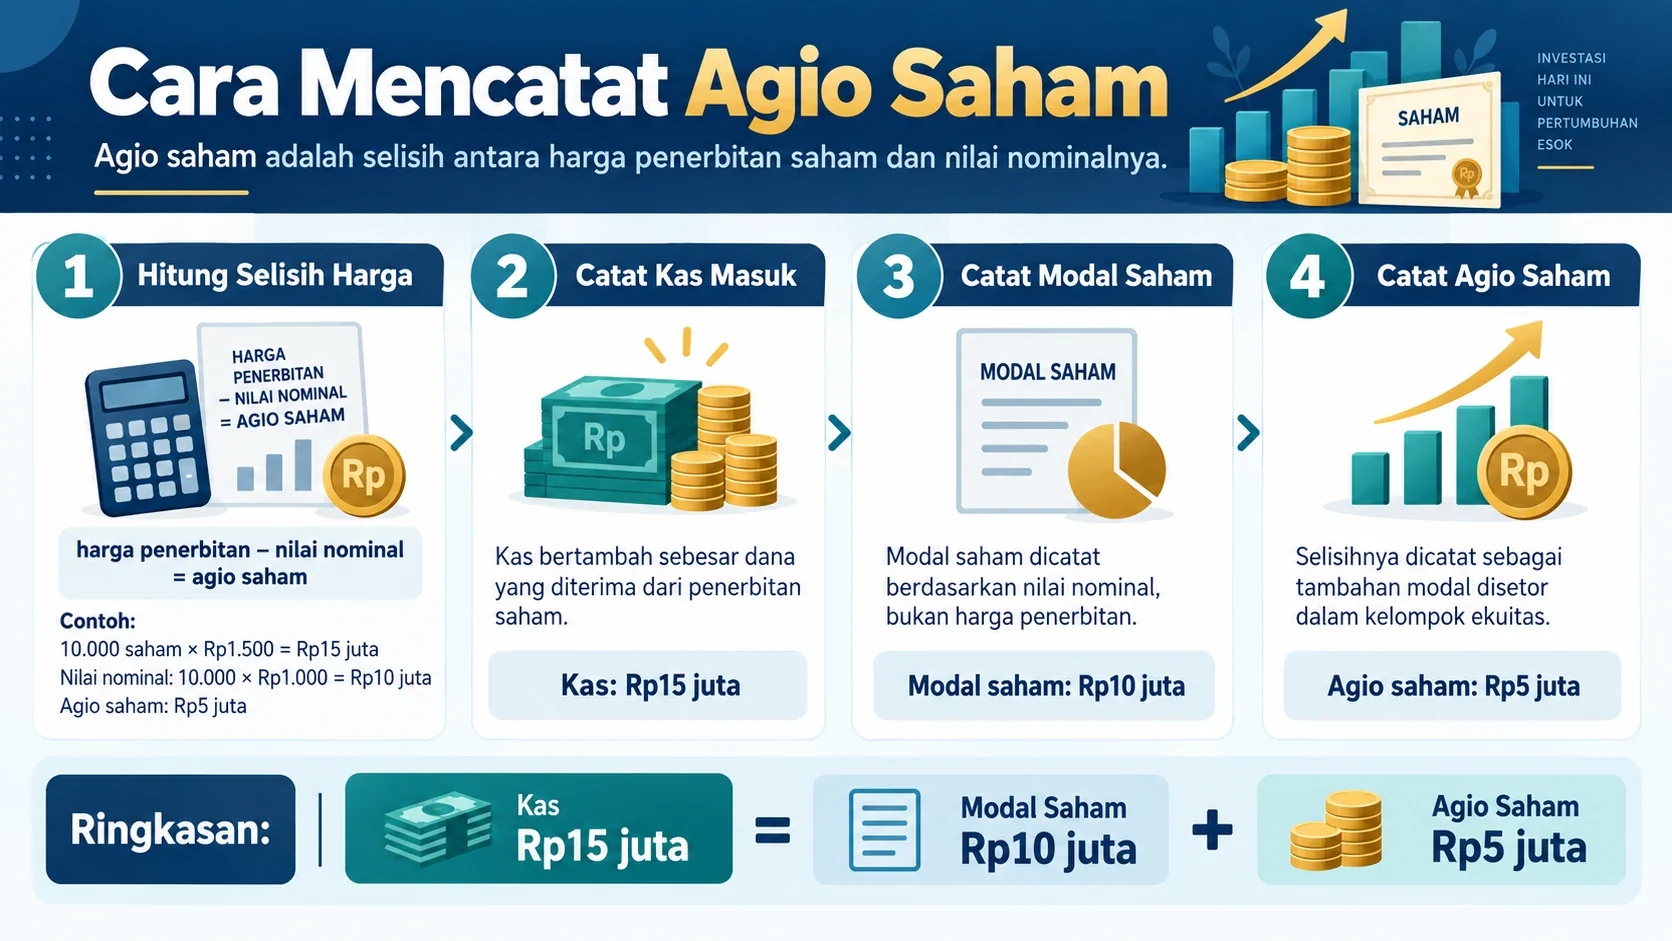
Pencatatan agio saham dilakukan ketika perusahaan menerima dana dari penerbitan saham dengan harga di atas nilai nominal. Berikut langkah pencatatannya.
1. Hitung selisih harga penerbitan terhadap nilai nominal
Selisih inilah yang menjadi nilai agio saham. Misalnya, perusahaan menerbitkan 10.000 saham dengan nilai nominal Rp1.000 per saham dan harga penerbitan Rp1.500 per saham. Total dana yang diterima adalah Rp15 juta, sedangkan nilai nominalnya Rp10 juta, sehingga agio saham yang terbentuk sebesar Rp5 juta.
2. Catat penambahan kas sebesar dana yang diterima
Kas bertambah sesuai total dana yang masuk dari penerbitan saham, yaitu Rp15 juta pada contoh di atas.
3. Catat modal saham berdasarkan nilai nominal
Modal saham dicatat sesuai nilai nominalnya, yaitu Rp10 juta, bukan berdasarkan harga penerbitan.
4. Catat selisihnya sebagai agio saham dalam kelompok ekuitas
Selisih Rp5 juta dicatat pada akun agio saham yang termasuk tambahan modal disetor, bukan pada akun pendapatan.
Dampak Agio Saham terhadap Keuangan Perusahaan
Agio saham menambah total ekuitas perusahaan karena selisih harga penerbitan saham dicatat sebagai tambahan modal disetor. Peningkatan ekuitas ini dapat memperkuat struktur permodalan dan mengurangi ketergantungan perusahaan terhadap pendanaan berbasis utang.
Namun, agio saham bukan pendapatan sehingga tidak meningkatkan laba bersih perusahaan. Kinerja tetap perlu dinilai dari pendapatan, beban, laba, dan arus kas.
Agio saham juga dapat meningkatkan ekuitas dan menurunkan rasio utang terhadap ekuitas. Meski begitu, analisis keuangan tetap perlu mempertimbangkan kondisi perusahaan secara menyeluruh.
Kesimpulan
Agio saham merupakan selisih lebih antara harga penerbitan saham dan nilai nominalnya. Nilai ini dicatat sebagai tambahan modal disetor dalam ekuitas dan dapat memperkuat struktur permodalan perusahaan.
Meski meningkatkan ekuitas dan berpotensi menurunkan rasio utang terhadap ekuitas, agio saham bukan pendapatan dan tidak menambah laba bersih. Karena itu, kondisi keuangan perusahaan tetap perlu dinilai berdasarkan pendapatan, beban, laba, arus kas, dan struktur modal secara menyeluruh.
Ingin memahami pencatatan modal dan laporan keuangan dengan lebih tepat? Konsultasikan kebutuhan bisnis Anda secara gratis bersama tim HashMicro.

FAQ
Tidak. Agio saham termasuk tambahan modal disetor dalam ekuitas karena berasal dari transaksi penerbitan saham, bukan kegiatan operasional.
Tidak. Agio saham meningkatkan ekuitas, tetapi tidak menambah pendapatan maupun laba bersih perusahaan.
Agio saham dicatat dalam laporan posisi keuangan sebagai bagian dari ekuitas, tepatnya pada akun tambahan modal disetor.