

Pengelolaan keuangan yang berjalan tanpa aturan baku membuat setiap staf bekerja dengan caranya sendiri, dan di situlah selisih catatan serta penyimpangan mulai muncul. SOP keuangan adalah pedoman tertulis yang mengatur alur pengelolaan, pencatatan, penerimaan, pengeluaran, hingga pelaporan keuangan perusahaan agar seluruhnya berjalan konsisten.
Dampaknya bukan hal kecil. Survei ACFE Indonesia menemukan korupsi sebagai jenis fraud yang paling merugikan organisasi di Indonesia, dengan lemahnya pengendalian internal sebagai faktor pemicu yang paling sering disebut responden.
Artikel ini membahas pengertian SOP keuangan, tujuan dan manfaatnya, komponen yang harus ada di dalamnya, cara menyusunnya, hingga contoh penerapannya pada prosedur pengeluaran kas.
Key Takeaways
SOP keuangan adalah pedoman tertulis yang mengatur alur kerja, wewenang, dan standar pencatatan dalam setiap aktivitas keuangan perusahaan.
Isinya mencakup prosedur kas, pengelolaan piutang dan utang, pencatatan akuntansi, pelaporan, perpajakan, hingga pengendalian internal.
Penyusunannya dimulai dari pemetaan proses yang sudah berjalan, lalu diuji coba satu siklus penuh sebelum ditetapkan sebagai standar.
Apa Itu SOP Keuangan?
SOP keuangan adalah pedoman tertulis yang mengatur urutan kerja, pembagian wewenang, dan standar pencatatan dalam setiap aktivitas keuangan perusahaan. Isinya mencakup prosedur penerimaan dan pengeluaran kas, pengelolaan rekening bank, pencatatan akuntansi, pelaporan, hingga pengarsipan dokumen.
Kepanjangan SOP sendiri adalah Standard Operating Procedure atau standar operasional prosedur. Dalam konteks keuangan, dokumen ini berfungsi memastikan setiap transaksi melewati alur verifikasi dan persetujuan yang sama, siapa pun staf yang mengerjakannya.
Divisi keuangan membutuhkan SOP yang lebih ketat dibandingkan divisi lain karena menangani aset paling likuid, yaitu uang.
Tanpa prosedur baku, satu orang bisa sekaligus mengajukan, menyetujui, dan mencatat pengeluaran, kondisi yang membuka celah penyimpangan. Prosedur tertulis juga menjadi dasar agar pelaporan tetap sesuai standar akuntansi keuangan yang berlaku.
Tujuan dan Manfaat SOP Keuangan bagi Perusahaan
Tujuan utama SOP keuangan adalah memastikan setiap aktivitas keuangan berjalan dengan alur, wewenang, dan standar pencatatan yang sama di setiap periode. Dari tujuan tersebut, muncul beberapa manfaat yang langsung terasa dalam operasional harian.
1. Mencegah Fraud dan Kesalahan Pencatatan
SOP memisahkan tugas antara pihak yang mengajukan, menyetujui, dan mencatat transaksi. Pemisahan wewenang ini menutup celah penyalahgunaan sekaligus memperkecil risiko salah input yang baru ditemukan saat tutup buku.
Prosedur yang baku menjadi salah satu cara paling dasar dalam menekan risiko keuangan yang berasal dari kelemahan pengendalian internal.
2. Menjaga Konsistensi Pelaporan
Dengan standar pencatatan yang baku, laporan keuangan tiap periode memakai dasar yang sama. Manajemen pun dapat membandingkan kinerja antar bulan tanpa perlu menyesuaikan metode terlebih dahulu.
3. Memperlancar Proses Audit
Auditor menelusuri setiap angka sampai ke dokumen pendukungnya. Prosedur yang jelas membuat bukti transaksi lebih mudah ditemukan sehingga waktu pemeriksaan menjadi lebih singkat.
4. Mendukung Kepatuhan Pajak
SOP mengatur jadwal perhitungan, penyetoran, dan pelaporan pajak beserta pihak yang bertanggung jawab. Hal ini menurunkan risiko keterlambatan yang berujung pada sanksi administratif.
5. Mempercepat Onboarding Staf Keuangan Baru
Staf baru dapat langsung mengikuti prosedur tertulis tanpa menunggu penjelasan lisan dari rekan kerja. Pergantian personel pun tidak lagi mengganggu kelangsungan proses keuangan.
Komponen Utama dalam SOP Keuangan Perusahaan
Satu dokumen SOP keuangan umumnya memuat beberapa bagian wajib agar prosedurnya dapat dijalankan tanpa tafsir ganda.
- Tujuan dan ruang lingkup: Menjelaskan maksud SOP serta batasan aktivitas dan unit kerja yang diatur di dalamnya.
- Prosedur penerimaan kas: Mengatur alur penerimaan pembayaran, penerbitan bukti, dan penyetoran ke rekening perusahaan.
- Prosedur pengeluaran kas: Memuat alur pengajuan, verifikasi dokumen, batas nominal persetujuan, dan pencairan dana.
- Pengelolaan piutang dan utang: Menetapkan termin pembayaran, jadwal penagihan, serta pencatatan jatuh tempo kewajiban.
- Pencatatan akuntansi: Mengatur penjurnalan, penggunaan kode akun, dan rekonsiliasi bank setiap periode. Bagian ini juga menetapkan jadwal rekonsiliasi bank agar saldo pembukuan selalu cocok dengan mutasi rekening perusahaan.
- Pelaporan keuangan: Menentukan jenis laporan, periode penyusunan, dan pihak yang menerima laporan.
- Kebijakan perpajakan: Memuat jadwal perhitungan, penyetoran, dan pelaporan pajak perusahaan.
- Pengendalian internal: Mengatur pemisahan tugas, otorisasi berjenjang, dan pengarsipan dokumen pendukung.
- Mekanisme revisi SOP: Menjelaskan periode peninjauan dan prosedur pengesahan ketika SOP diperbarui.
Cara Membuat SOP Keuangan Perusahaan
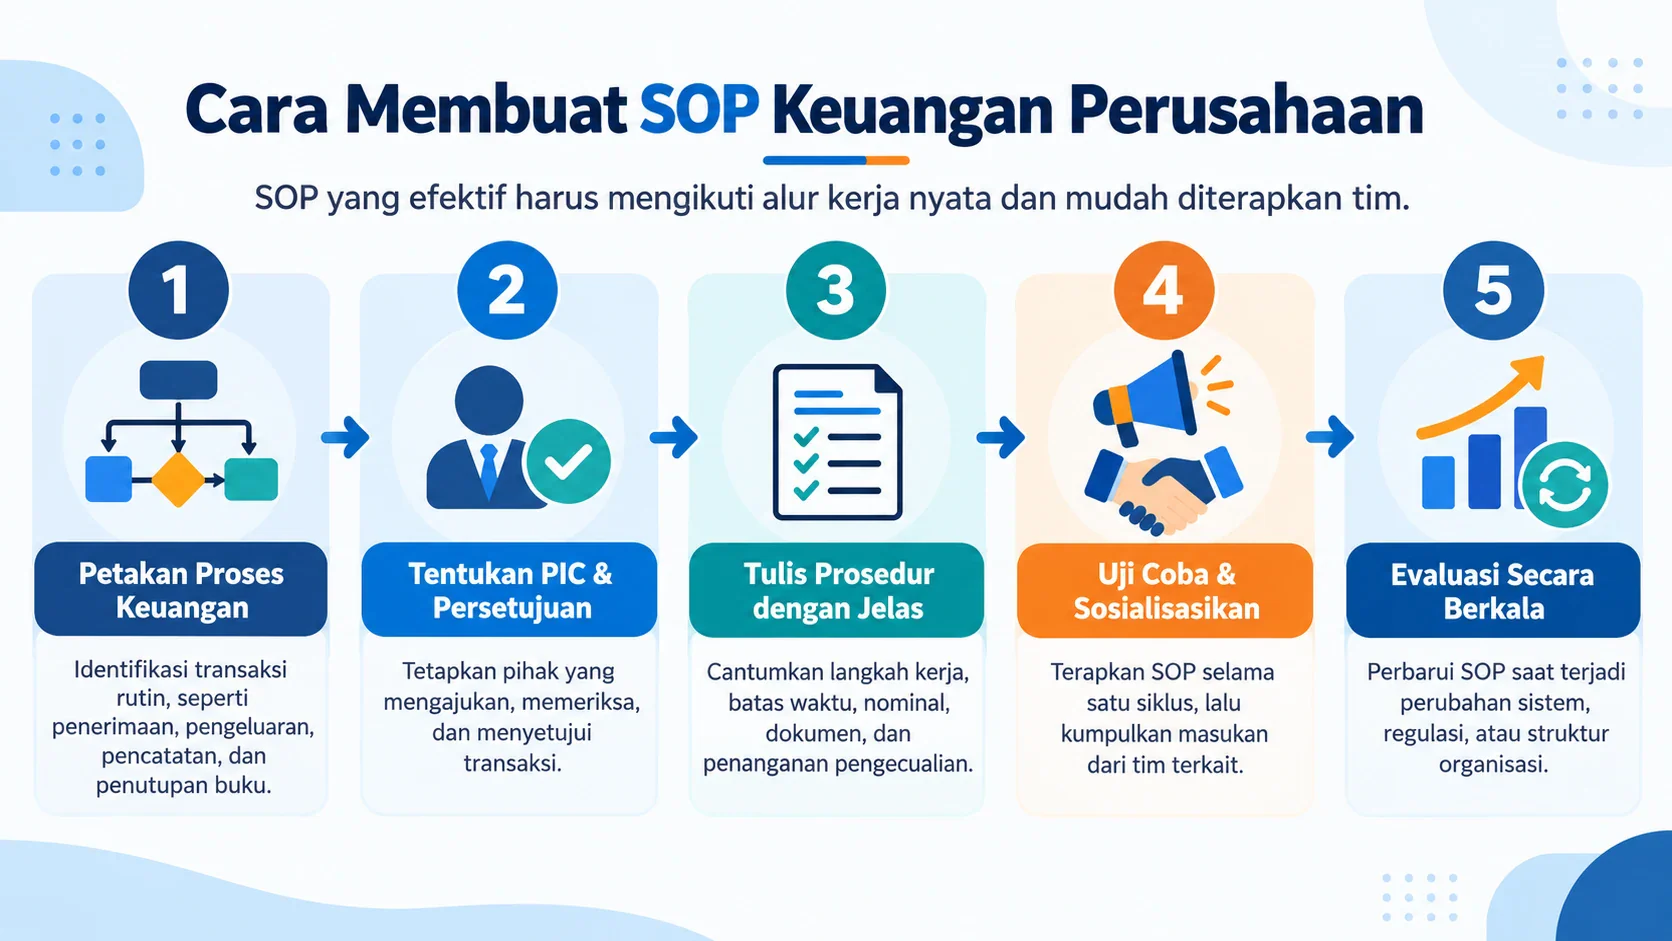
Penyusunan SOP keuangan dimulai dari pemetaan proses yang sudah berjalan, bukan dari nol. Dokumen yang dihasilkan hanya akan dipakai jika mencerminkan alur kerja nyata tim, bukan prosedur ideal yang tidak pernah dipraktikkan.
1. Identifikasi Proses Keuangan yang Perlu Distandarisasi
Petakan seluruh aktivitas keuangan yang berulang, mulai dari penerimaan pembayaran, pengeluaran kas, pencatatan transaksi, hingga penutupan buku. Prioritaskan proses yang paling sering menimbulkan kesalahan atau membutuhkan klarifikasi berulang, karena di situlah SOP paling dibutuhkan.
2. Tetapkan Penanggung Jawab dan Alur Persetujuan
Tentukan siapa yang mengajukan, siapa yang memverifikasi, dan siapa yang menyetujui untuk setiap jenis transaksi. Pastikan satu orang tidak memegang lebih dari satu fungsi dalam alur yang sama agar pengendalian internal tetap berjalan.
3. Dokumentasikan Prosedur Secara Tertulis
Tuliskan setiap langkah secara berurutan, lengkap dengan batas waktu, batas nominal, format dokumen pendukung, dan tindakan yang harus diambil jika terjadi pengecualian. Hindari bahasa yang ambigu agar prosedur bisa diikuti oleh staf yang baru bergabung sekalipun.
4. Uji Coba dan Sosialisasi ke Tim
Jalankan prosedur yang sudah didokumentasikan selama satu siklus operasional penuh sebelum ditetapkan sebagai standar. Kumpulkan masukan dari tim yang menjalankannya langsung, karena hambatan praktis sering baru terlihat pada tahap ini.
5. Evaluasi dan Revisi Berkala
Tinjau SOP setidaknya sekali setahun atau setiap kali terjadi perubahan signifikan seperti pergantian sistem, perubahan regulasi, atau restrukturisasi tim. Catat setiap revisi beserta tanggal dan alasannya agar jejak perubahannya bisa ditelusuri.
Contoh SOP Keuangan: Prosedur Pengeluaran Kas
Prosedur pengeluaran kas mengatur alur dari pengajuan permintaan dana hingga pencatatan transaksi ke dalam pembukuan. Berikut contoh prosedurnya yang dapat disesuaikan dengan skala dan struktur organisasi perusahaan.
| Langkah | Aktivitas | PIC | Dokumen |
|---|---|---|---|
| 1 | Staf mengajukan permintaan pengeluaran kas disertai keterangan keperluan dan estimasi biaya | Staf pemohon | Form permintaan kas |
| 2 | Manajer atau atasan langsung memeriksa kesesuaian dengan anggaran dan memberikan persetujuan | Manajer departemen | Form permintaan kas yang ditandatangani |
| 3 | Staf keuangan memverifikasi kelengkapan dokumen pendukung dan batas nominal sesuai kebijakan | Staf keuangan | Bukti kebutuhan (invoice, nota, dll.) |
| 4 | Pembayaran dilakukan setelah persetujuan diterima; untuk nominal di atas batas tertentu, diperlukan persetujuan tambahan dari Direktur atau CFO | Kasir / staf keuangan | Bukti transfer atau kuitansi |
| 5 | Staf pemohon menyerahkan bukti pengeluaran asli dalam batas waktu yang ditetapkan (misalnya maksimal 3 hari kerja setelah pembayaran) | Staf pemohon | Kuitansi, faktur, atau struk resmi |
| 6 | Staf akuntansi mencatat transaksi ke dalam jurnal pengeluaran kas dengan kode akun yang sesuai | Staf akuntansi | Jurnal harian, bukti kas keluar |
Catatan kebijakan yang perlu ditetapkan dalam SOP:
- Batas nominal tanpa persetujuan atasan (misalnya: di bawah Rp500.000 cukup disetujui supervisor langsung)
- Batas waktu penyerahan bukti pengeluaran
- Perlakuan untuk pengeluaran darurat di luar jam kerja
- Konsekuensi jika bukti tidak diserahkan tepat waktu
Kesimpulan
SOP keuangan adalah pedoman tertulis yang menyamakan alur kerja, wewenang, dan standar pencatatan di setiap aktivitas keuangan perusahaan. Isinya mencakup prosedur kas, pengelolaan piutang dan utang, pelaporan, perpajakan, hingga pengendalian internal.
Penyusunannya dimulai dari pemetaan proses yang sudah berjalan, bukan dari prosedur ideal di atas kertas. Dokumen yang mencerminkan praktik nyata tim akan lebih mudah dijalankan dan perlu ditinjau berkala setiap kali terjadi perubahan sistem atau regulasi.
Agar prosedur yang sudah disusun benar-benar berjalan konsisten, perusahaan dapat memanfaatkan sistem akuntansi terintegrasi. Konsultasikan kebutuhan keuangan bisnis Anda secara gratis bersama tim HashMicro.

FAQ
SOP keuangan mencakup seluruh pengelolaan dana, mulai dari penerimaan, pengeluaran, hingga perpajakan. SOP akuntansi lebih sempit dan berfokus pada pencatatan serta penyusunan laporan, sehingga posisinya berada di dalam cakupan SOP keuangan.
Perlu, meski bentuknya lebih sederhana. Pada bisnis kecil justru lebih rawan karena satu orang sering memegang banyak fungsi sekaligus, sehingga pemisahan antara pengajuan dan persetujuan tetap harus diatur.
Risikonya berupa selisih catatan, pengeluaran tanpa persetujuan, hingga temuan saat audit. Karena itu SOP perlu disertai sanksi dan mekanisme pengawasan agar tidak berhenti sebagai dokumen formal.