
Bonus karyawan menjadi salah satu bentuk apresiasi perusahaan atas kinerja dan pencapaian karyawan.
Namun, bonus juga termasuk penghasilan yang perlu diperhitungkan dalam pemotongan pajak. Jika perhitungannya tidak tepat, nominal bersih yang diterima karyawan bisa berbeda dari perkiraan.
Untuk menghindari kesalahan tersebut, perusahaan perlu memahami ketentuan tarif dan mekanisme pemotongan PPh 21 yang berlaku. Artikel ini membahas tarif pajak bonus karyawan serta cara menghitungnya dengan tepat.
Key Takeaways
Bonus karyawan termasuk objek Pajak Penghasilan (PPh) Pasal 21 karena merupakan tambahan penghasilan yang diterima atas pekerjaan.
Terdapat beberapa kesalahan dalam melakukan perhitungan pajak bonus diantaranya salah menentukan PTKP, tidak memasukkan seluruh penghasilan dalam rekonsiliasi, dan tidak menyimpan bukti potong.
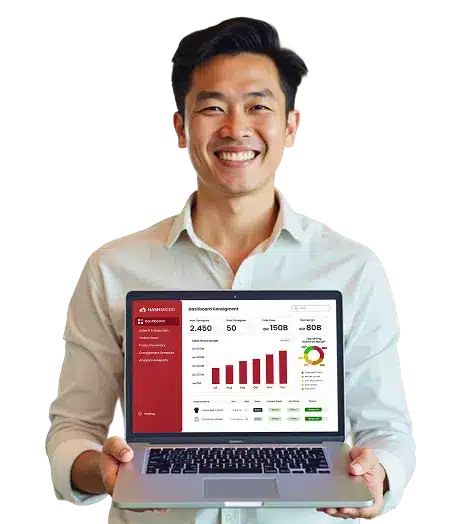
Sistem HashMicro menyediakan sistem HRIS dan payroll yang dapat membantu perusahaan mengelola administrasi penggajian melalui Hashy AI.
Apa itu Bonus Kena Pajak?
Bonus karyawan termasuk objek Pajak Penghasilan (PPh) Pasal 21 karena merupakan tambahan penghasilan yang diterima atas pekerjaan.
Ketentuan ini berlaku untuk bonus yang diberikan perusahaan sebagai apresiasi atas kinerja maupun pencapaian karyawan.
Dalam perhitungan pajak bonus, perusahaan perlu memperhatikan total penghasilan karyawan pada masa pajak terkait. Bonus tergolong penghasilan tidak teratur sehingga perhitungannya mengikuti mekanisme pemotongan PPh 21 yang berlaku.
Untuk pegawai tetap pada umumnya, perusahaan menggunakan Tarif Efektif Rata-rata (TER) untuk menghitung pemotongan pajak bulanan.
Dasar Hukum Pajak Bonus
Ketentuan pajak bonus karyawan mengacu pada peraturan perpajakan yang mengatur pemotongan PPh Pasal 21 atas penghasilan dari pekerjaan.
Perusahaan perlu memahami dasar hukum ini agar perhitungan pajak bonus sesuai ketentuan yang berlaku. Berikut beberapa regulasi yang menjadi acuan:
1. Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan
UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) menjadi dasar pengaturan tarif Pajak Penghasilan orang pribadi. Ketentuan ini mencakup tarif PPh Pasal 17 yang digunakan untuk menghitung pajak penghasilan kena pajak sesuai lapisan tarif yang berlaku.
Bagi perusahaan, pemahaman terhadap UU HPP membantu memastikan penghitungan pajak atas penghasilan karyawan dilakukan sesuai ketentuan.
2. Peraturan Pemerintah Nomor 58 Tahun 2023
PP Nomor 58 Tahun 2023 mengatur tarif pemotongan PPh Pasal 21 atas penghasilan yang berkaitan dengan pekerjaan, jasa, atau kegiatan wajib pajak orang pribadi. Peraturan ini memperkenalkan tarif efektif rata-rata (TER) untuk menyederhanakan penghitungan pemotongan pajak bulanan.
Dalam konteks pajak bonus, perusahaan perlu memperhatikan mekanisme pemotongan PPh Pasal 21 sesuai jenis penghasilan dan status penerima.
Tarif TER digunakan dalam penghitungan masa pajak tertentu. Sementara itu, penghitungan pada masa pajak terakhir mengikuti ketentuan yang berlaku.
3. Peraturan Menteri Keuangan Nomor 168 Tahun 2023
PMK Nomor 168 Tahun 2023 menjelaskan petunjuk teknis pemotongan PPh Pasal 21 atas penghasilan sehubungan dengan pekerjaan. Peraturan ini menjadi pedoman bagi pemberi kerja dalam menentukan mekanisme penghitungan dan pemotongan pajak karyawan.
Perusahaan dapat menggunakan ketentuan ini sebagai acuan untuk menghitung pajak atas gaji dan penghasilan tambahan seperti bonus.
Dengan mengikuti prosedur yang tepat maka tim HR dan keuangan dapat menjaga akurasi penggajian sekaligus memenuhi kewajiban perpajakan.
"Perhitungan pajak bonus perlu mengacu pada ketentuan PPh Pasal 21 yang berlaku. Perusahaan perlu memastikan bonus masuk dalam penghitungan penghasilan bruto dan pemotongan pajak dilakukan sesuai aturan agar administrasi payroll tetap akurat dan akuntabel."
Cara Menghitung PPh 21 atas Bonus
Perhitungan PPh 21 atas bonus perlu disesuaikan dengan penghasilan dan status karyawan. Berikut langkah-langkah menghitungnya sesuai ketentuan yang berlaku:
Perhitungan PPh 21 atas bonus perlu disesuaikan dengan penghasilan dan status karyawan. Berikut empat langkah yang dapat menjadi acuan perusahaan.
1. Hitung Penghasilan Bruto Bulan Pembayaran
Jumlahkan gaji, tunjangan, lembur, bonus, dan komponen lain yang menjadi objek PPh 21 pada bulan pembayaran. Total tersebut menjadi dasar penghitungan pajak bulanan bagi pegawai tetap.
Contohnya, karyawan menerima gaji Rp10.000.000 dan bonus Rp5.000.000. Jika tidak ada penghasilan lain, total penghasilan bruto bulan tersebut adalah Rp15.000.000.
2. Tentukan Kategori PTKP dan TER
Kategori Tarif Efektif Rata-rata (TER) ditentukan berdasarkan status Penghasilan Tidak Kena Pajak (PTKP) karyawan. Mengacu pada PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023, terdapat tiga kategori TER bulanan.
TER A untuk status TK/0, TK/1, dan K/0.
TER B untuk status TK/2, TK/3, K/1, dan K/2.
TER C untuk status K/3.
Perusahaan perlu mencocokkan kategori tersebut dengan jumlah penghasilan bruto bulanan untuk menentukan tarif yang tepat. Tabel tarif lengkap dapat dilihat dalam PP Nomor 58 Tahun 2023.
3. Hitung PPh 21 Bulan Bonus
Setelah menentukan kategori dan tarif TER yang sesuai, perusahaan dapat menghitung PPh 21 atas total penghasilan bruto bulan pembayaran bonus.
Sebagai ilustrasi, jika penghasilan bruto sebesar Rp15.000.000 dan tarif TER yang sesuai adalah 6%, perhitungannya menjadi:
Dengan demikian, PPh 21 yang dipotong pada bulan tersebut adalah Rp900.000. Angka 6% hanya ilustrasi perhitungan, bukan tarif yang berlaku untuk semua karyawan. Tarif sebenarnya harus mengikuti kategori PTKP dan rentang penghasilan bruto sesuai tabel TER.
4. Lakukan Rekonsiliasi pada Masa Pajak Terakhir
Pada masa pajak terakhir, umumnya Desember atau bulan ketika pegawai tetap berhenti bekerja, perusahaan menghitung kembali PPh 21 berdasarkan penghasilan selama satu tahun atau bagian tahun pajak.
Tahapannya meliputi:
Hitung penghasilan neto setahun dengan mengurangi penghasilan bruto tahunan menggunakan pengurang yang diperbolehkan. Untuk pegawai tetap, pengurang dapat mencakup biaya jabatan, iuran pensiun yang memenuhi ketentuan, serta zakat atau sumbangan keagamaan wajib yang dibayarkan melalui pemberi kerja.
Tentukan penghasilan kena pajak (PKP) dengan mengurangi penghasilan neto menggunakan PTKP sesuai status karyawan.
Hitung PPh 21 setahun dengan menerapkan tarif progresif Pasal 17 UU PPh pada PKP.
Kurangi pajak tahunan dengan pemotongan sebelumnya untuk memperoleh PPh 21 yang harus dipotong atau memperhitungkan kelebihan pemotongan.
Penghitungan ulang ini penting karena total pajak tahunan tidak selalu sama dengan akumulasi pemotongan menggunakan TER. Jika terjadi kelebihan pemotongan, perusahaan wajib mengembalikannya sesuai ketentuan yang berlaku.
Jika Anda ingin mengetahui perhitungan pajak bonus yang lebih efisien, Anda bisa klik banner di bawah ini.
Kesalahan Umum Saat Menghitung Pajak Bonus
Kesalahan menghitung pajak bonus dapat menyebabkan pemotongan PPh 21 tidak sesuai ketentuan. Berikut beberapa hal yang perlu dihindari perusahaan:
1. Menggunakan Tarif Tetap untuk Menghitung Bonus
Mengalikan bonus langsung dengan satu tarif tetap dapat menghasilkan perhitungan yang keliru. Untuk pegawai tetap pada masa pajak selain masa pajak terakhir, pemotongan PPh 21 menggunakan total penghasilan bruto bulanan dan tarif TER yang sesuai.
2. Salah Menentukan Status PTKP dan Kategori TER
Status PTKP yang tidak sesuai atau kesalahan memilih kategori TER dapat membuat nominal pajak tidak akurat. Perusahaan perlu memastikan data status perkawinan dan jumlah tanggungan karyawan sudah benar.
3. Tidak Memasukkan Seluruh Penghasilan dalam Rekonsiliasi
Bonus tambahan dan penghasilan tidak teratur lainnya perlu diperhitungkan dalam penghitungan pajak tahunan. Jika ada komponen penghasilan yang terlewat, hasil rekonsiliasi PPh 21 bisa berbeda dari kewajiban pajak sebenarnya.
4. Tidak Menyimpan Bukti Potong dan Rincian Penghasilan
Dokumentasi yang tidak lengkap menyulitkan tim HR dan keuangan saat memeriksa pemotongan pajak. Karena itu, perusahaan perlu menyimpan bukti potong serta rincian gaji, bonus, dan komponen penghasilan lainnya.
5. Mengabaikan Perhitungan Pajak Saat Karyawan Resign
Karyawan yang berhenti bekerja sebelum Desember memerlukan penghitungan PPh 21 pada masa pajak terakhir saat berhenti bekerja. Perusahaan perlu melakukan rekonsiliasi sesuai ketentuan agar pemotongan pajak dan penyelesaian administrasinya tepat.
Bagaimana Software Payroll Membantu Mengelola Pajak Bonus?
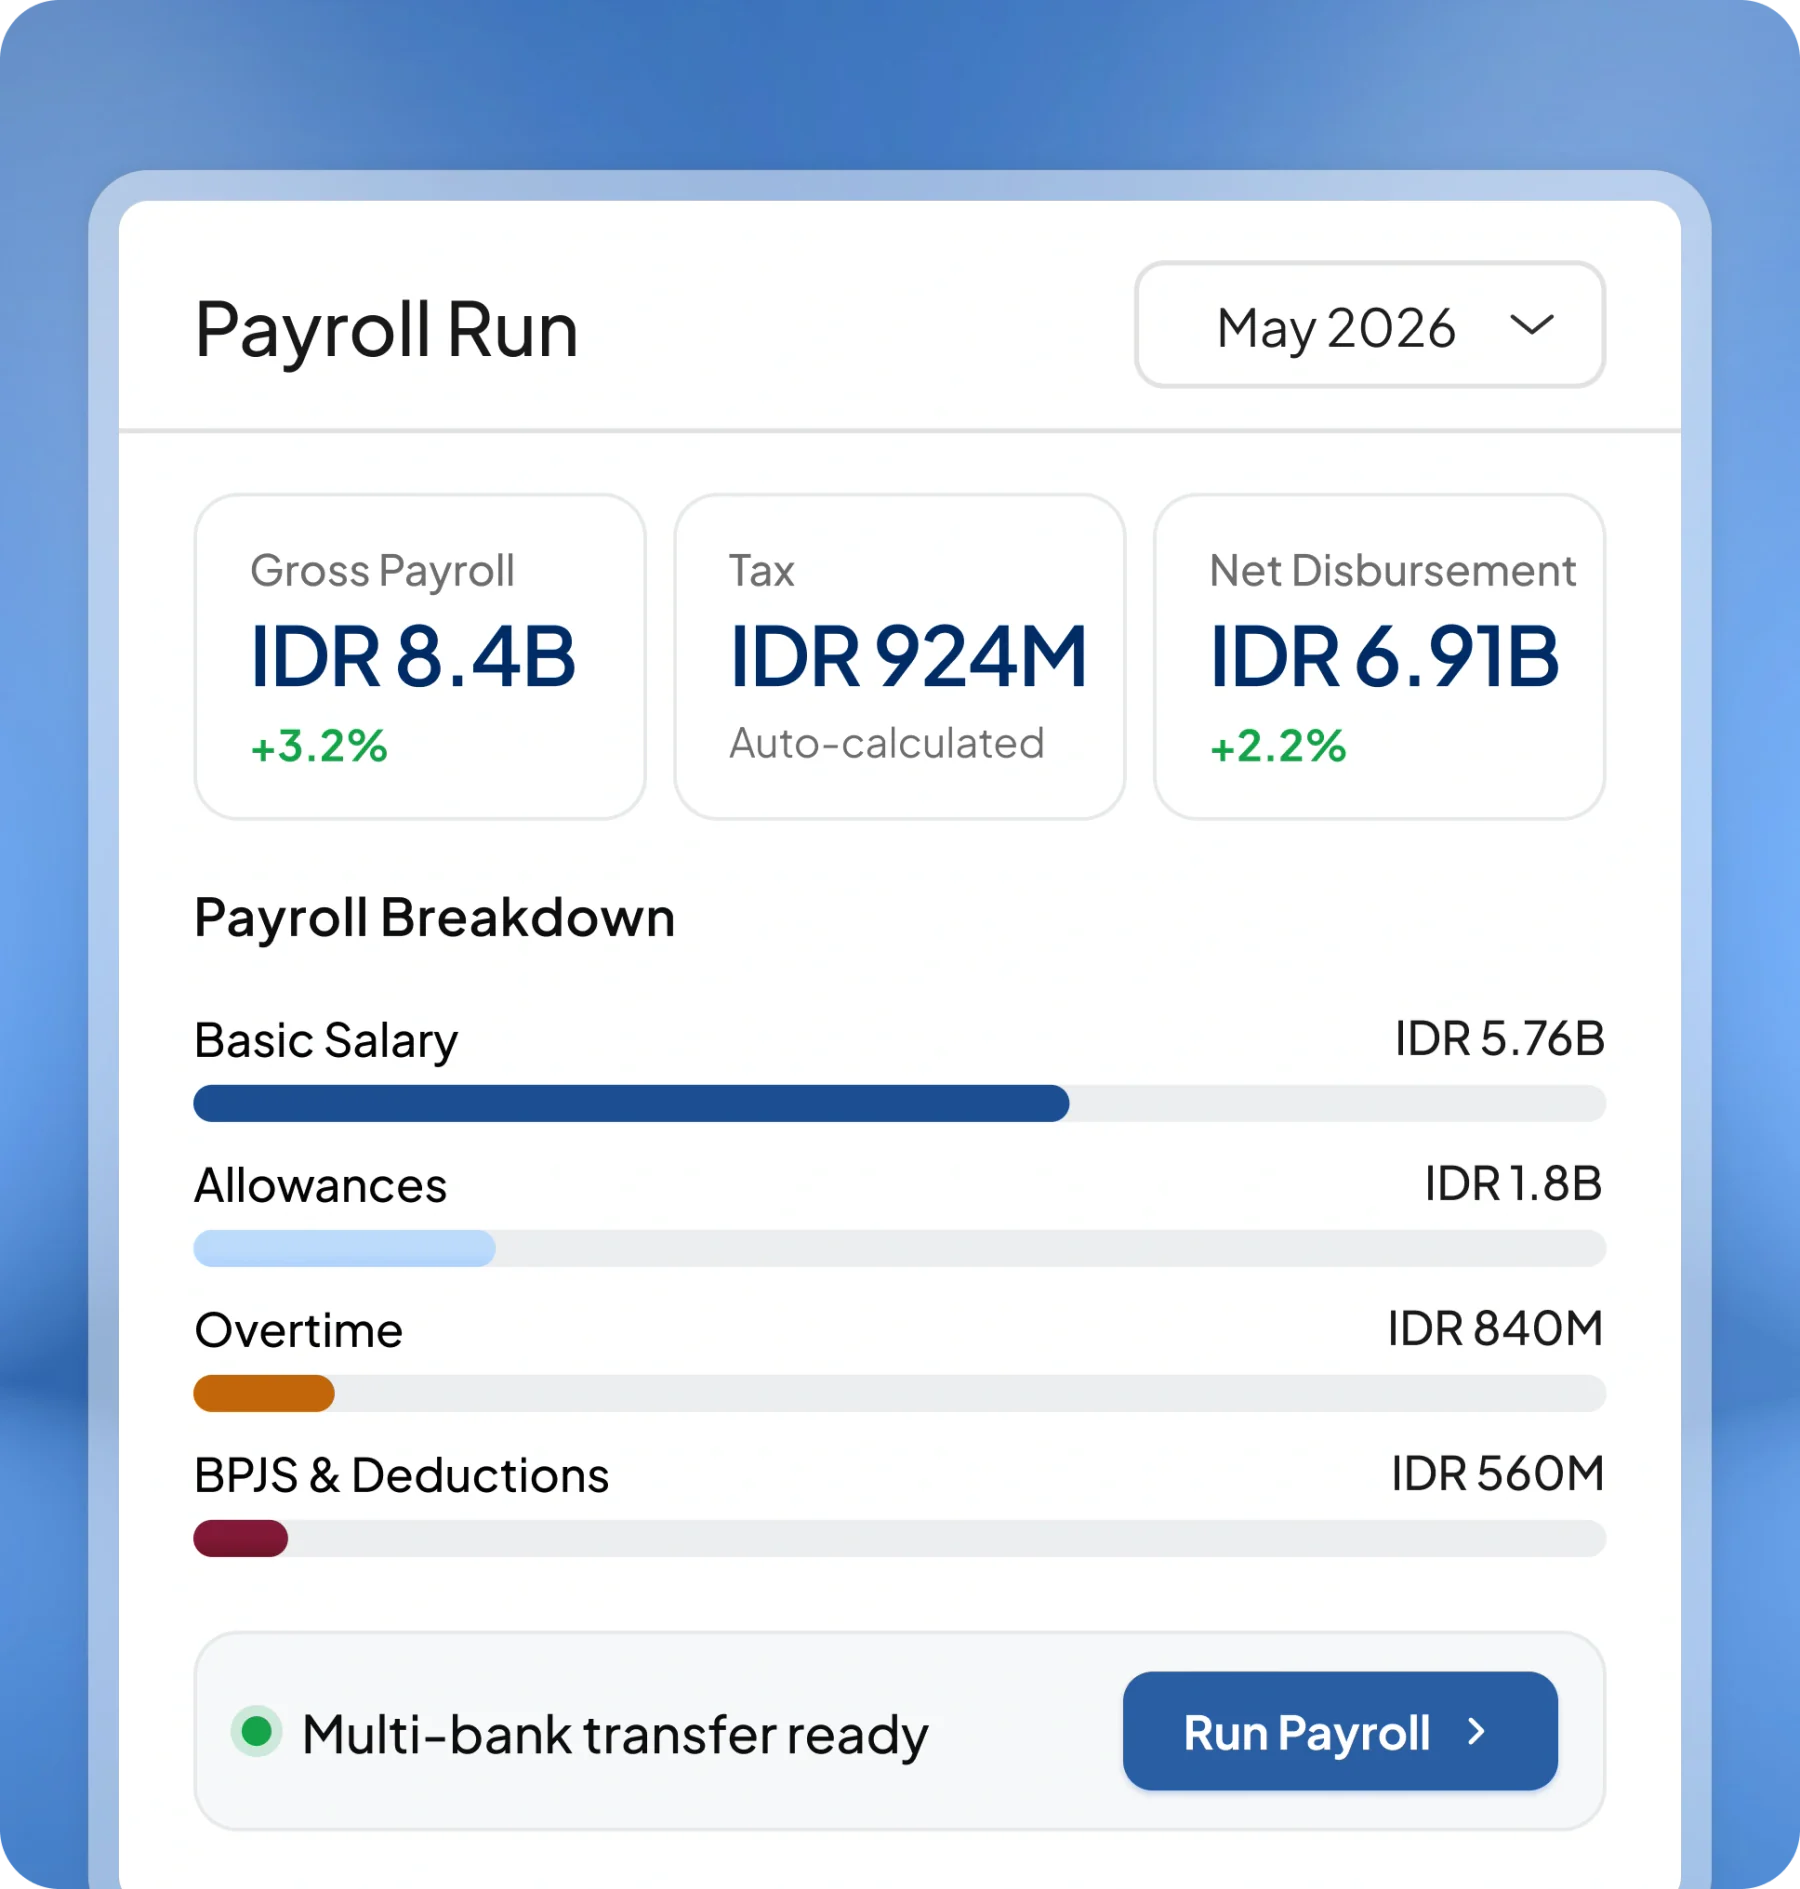
Menghitung pajak bonus secara manual berisiko menimbulkan kesalahan saat perusahaan harus memproses bonus untuk banyak karyawan. Software payroll membantu mengotomatisasi perhitungan gaji dan PPh 21 serta menyatukan data penghasilan dalam satu sistem.
Selain itu sistem HashMicro menyediakan sistem HRIS dan payroll yang dapat membantu perusahaan mengelola administrasi penggajian melalui Hashy AI juga dapat membantu mempercepat pencarian informasi dan analisis data sesuai kemampuan serta akses yang dikonfigurasi dalam sistem.
Berikut fitur yang dapat mendukung pengelolaan pajak bonus karyawan.
Otomatisasi perhitungan payroll: Mengolah komponen gaji, tunjangan, lembur, dan bonus untuk mendukung perhitungan penghasilan karyawan.
Pengelolaan PPh 21: Membantu proses perhitungan dan administrasi pajak karyawan sesuai konfigurasi serta ketentuan perpajakan yang berlaku.
Integrasi data HR dan payroll: Menghubungkan informasi karyawan dengan data penggajian untuk mengurangi input berulang dan ketidaksesuaian data.
Laporan penggajian dan pajak: Memudahkan tim HR dan keuangan meninjau rincian penghasilan, pemotongan pajak, serta riwayat pembayaran bonus.
Dukungan AI Hashy AI: Membantu pengguna mencari informasi dan merangkum data yang tersedia agar proses peninjauan penggajian lebih efisien. Penggunaan AI tetap perlu mengikuti hak akses dan prosedur persetujuan perusahaan.
Kesimpulan
Pajak bonus perlu dihitung dengan tepat agar pemotongan PPh 21 sesuai ketentuan dan nominal yang diterima karyawan akurat. Perusahaan dapat mempermudah proses ini dengan software payroll yang membantu mengelola penghasilan, perhitungan pajak, dan pencatatan gaji dalam satu sistem.
HashMicro menawarkan solusi payroll yang dapat disesuaikan dengan kebutuhan perusahaan. Konsultasikan kebutuhan payroll perusahaan Anda bersama tim berpengalaman untuk mengelola penggajian dan pajak karyawan secara lebih efisien.
FAQ
Pajak bonus karyawan dikenakan PPh Pasal 21 dengan tarif progresif sesuai penghasilan kena pajak. Besarnya tarif berkisar antara 5% hingga 35%, bergantung pada lapisan penghasilan kena pajak tahunan karyawan. Bonus digabungkan dengan penghasilan lain dalam perhitungan pajak sesuai ketentuan yang berlaku.
Potongan pajak saat menerima bonus bisa lebih besar karena bonus menambah penghasilan bruto karyawan pada bulan pembayaran.
Periksa status PTKP, komponen bruto, tanggal pembayaran, slip gaji, bukti potong, dan hasil rekonsiliasi masa pajak terakhir.