

Penjualan yang meningkat tidak selalu membuat laba perusahaan ikut bertambah. Setiap transaksi membawa biaya tambahan seperti komisi tenaga penjual, promosi, hingga layanan purnajual. Tanpa pencatatan yang tepat membuat kenaikan omzet justru dapat diikuti peningkatan beban yang menekan margin.
Biaya penjualan sendiri mencakup berbagai pengeluaran yang berkaitan dengan aktivitas menjual dan menyalurkan produk atau layanan kepada pelanggan.
Dengan pemahaman yang baik tentang biaya penjualan membantu perusahaan menilai profitabilitas secara lebih tepat. Lalu apa saja komponen dan cara menghitungnya? simak penjelasan artikel ini.
Key Takeaways
Biaya penjualan adalah pengeluaran yang mendukung aktivitas pemasaran, distribusi, dan penjualan produk atau jasa.
Rumus dasar biaya penjualan adalah penjumlahan seluruh biaya penjualan dalam periode yang sama.
Software akuntansi membantu mengumpulkan dan mengolah data transaksi dalam satu sistem sehingga perusahaan dapat memantau biaya penjualan dengan lebih terstruktur dan akurat.
Apa Itu Biaya Penjualan?
Biaya penjualan adalah biaya yang dikeluarkan perusahaan untuk mendukung kegiatan pemasaran dan penjualan produk atau jasa hingga sampai kepada pelanggan. Biaya ini tidak berkaitan langsung dengan proses produksi, tetapi diperlukan agar produk dapat dipasarkan dan menghasilkan pendapatan.
Dalam praktiknya, biaya penjualan dapat mencakup gaji dan komisi tenaga sales, pengiriman, hingga biaya operasional tim penjualan. Besarnya biaya perlu dipantau karena dapat mempengaruhi margin dan profitabilitas perusahaan.
Bagi perusahaan, memahami biaya penjualan membantu menentukan anggaran pemasaran, serta menghitung biaya yang dibutuhkan untuk menghasilkan pendapatan.
Perbedaan Biaya Penjualan, HPP, dan Biaya Administrasi
Biaya penjualan, HPP, dan biaya administrasi memiliki peran berbeda dalam struktur biaya perusahaan. Perbedaan utamanya terletak pada tujuan pengeluaran dan aktivitas yang didukung.
Berikut perbandingan ketiganya untuk membantu perusahaan mengklasifikasikan biaya secara tepat.
| Jenis Biaya | Pengertian | Contoh | Pengaruh terhadap Keuangan |
|---|---|---|---|
| HPP (Harga Pokok Penjualan) | Biaya yang berkaitan dengan barang atau produk yang telah terjual | Bahan baku, tenaga kerja langsung, dan biaya produksi | Menentukan laba kotor perusahaan |
| Biaya Penjualan | Biaya yang timbul untuk mendukung kegiatan pemasaran dan penjualan | Komisi sales, iklan, promosi, dan biaya pengiriman | Mempengaruhi laba operasional dan efisiensi penjualan |
| Biaya Administrasi | Biaya untuk mendukung pengelolaan dan kegiatan administratif perusahaan | Gaji staf administrasi, ATK, biaya legal, dan perangkat lunak perkantoran | Mempengaruhi beban operasional perusahaan |
Komponen Biaya Penjualan
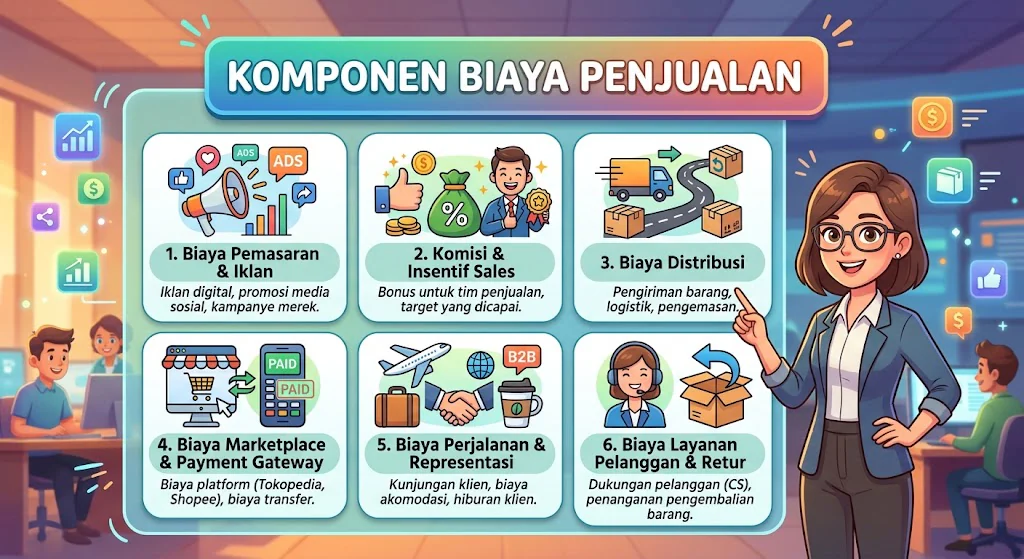
Biaya penjualan terdiri dari berbagai pengeluaran yang muncul sepanjang proses perusahaan memasarkan produk hingga melayani pelanggan setelah transaksi. Setiap komponen perlu dicatat secara terpisah agar perusahaan dapat mengetahui sumber pengeluaran terbesar dan menilai efisiensi aktivitas penjualan.
1. Biaya pemasaran dan iklan
Biaya ini mencakup pengeluaran untuk memperkenalkan produk, menarik calon pelanggan, dan meningkatkan penjualan. Contohnya meliputi iklan digital, media cetak, sponsorship, pembuatan materi promosi, hingga biaya kampanye pemasaran.
2. Komisi dan insentif sales
Komisi dan insentif diberikan kepada tenaga penjualan berdasarkan pencapaian target atau nilai transaksi. Besarnya biaya dapat berbeda sesuai skema kompensasi yang diterapkan perusahaan seperti persentase dari penjualan atau bonus berdasarkan pencapaian target.
3. Biaya distribusi
Biaya distribusi mencakup pengeluaran untuk mengirimkan produk dari perusahaan kepada pelanggan atau titik penjualan. Komponennya dapat berupa biaya transportasi, jasa ekspedisi, bahan kemasan, hingga biaya penyimpanan tertentu yang berkaitan dengan proses distribusi.
4. Biaya marketplace atau payment gateway
Perusahaan yang menjual produk melalui marketplace atau kanal pembayaran digital dapat dikenakan biaya transaksi. Bentuknya antara lain seperti biaya layanan dan biaya transaksi lainnya sesuai ketentuan penyedia layanan.
5. Biaya perjalanan dan representasi
Biaya ini muncul ketika tim sales atau perwakilan perusahaan melakukan perjalanan untuk bertemu pelanggan, menghadiri pameran, melakukan presentasi, atau menjalankan kegiatan bisnis lainnya. Pengeluarannya dapat mencakup transportasi, akomodasi, konsumsi, dan biaya representasi sesuai kebijakan perusahaan.
6. Biaya layanan pelanggan dan retur
Setelah transaksi terjadi, perusahaan tetap dapat mengeluarkan biaya untuk menangani pertanyaan, keluhan, atau penukaran produk. Contohnya adalah biaya operasional customer service, pengiriman barang retur, pemeriksaan produk, dan proses penggantian barang.
Rumus dan Cara Menghitung Biaya Penjualan
Menghitung biaya penjualan membantu perusahaan mengetahui total pengeluaran yang digunakan untuk mendukung program penjualan dalam periode tertentu.
Perhitungan dapat dilakukan dengan menjumlahkan seluruh komponen biaya penjualan yang tercatat selama periode tersebut.
Cara Menghitung Biaya Penjualan
Untuk mendapatkan hasil yang akurat, perusahaan dapat mengikuti beberapa langkah berikut:
Tentukan periode perhitungan: Tetapkan periode yang ingin dianalisis, misalnya bulanan, kuartalan, atau tahunan.
Identifikasi seluruh komponen biaya: Kumpulkan biaya yang berkaitan dengan aktivitas pemasaran, penjualan, distribusi, hingga layanan pelanggan.
Kelompokkan setiap biaya: Pisahkan biaya berdasarkan jenisnya agar perusahaan dapat melihat komponen yang paling banyak menyerap anggaran.
Jumlahkan seluruh biaya: Setelah semua biaya teridentifikasi, jumlahkan setiap komponen untuk memperoleh total biaya penjualan.
Contoh: perusahaan mengeluarkan Rp20 juta untuk pemasaran, Rp15 juta untuk komisi sales, Rp10 juta untuk distribusi, dan Rp5 juta untuk biaya marketplace. Maka:
Biaya Penjualan = Rp20 juta + Rp15 juta + Rp10 juta + Rp5 juta = Rp50 juta
Dengan perhitungan tersebut, perusahaan mengetahui bahwa total biaya penjualan dalam periode tersebut adalah Rp50 juta. Angka ini kemudian dapat dibandingkan dengan pendapatan untuk menilai efisiensi aktivitas penjualan.
Rasio Biaya Penjualan terhadap Pendapatan
Rasio biaya penjualan terhadap pendapatan menunjukkan seberapa besar pendapatan perusahaan yang digunakan untuk membiayai aktivitas penjualan. Rasio ini dapat membantu manajemen menilai efisiensi biaya penjualan dan melihat apakah pengeluaran untuk memperoleh pendapatan masih berada pada tingkat yang sesuai.
Contoh Perhitungan
Misalnya, perusahaan mencatat pendapatan sebesar Rp2 miliar dalam satu tahun dengan total biaya penjualan sebesar Rp200 juta. Maka:
(Rp200 juta ÷ Rp2 miliar) × 100% = 10%
Artinya, perusahaan mengeluarkan biaya penjualan sebesar 10% dari total pendapatannya. Angka ini dapat dipantau dari periode ke periode untuk melihat perubahan efisiensi biaya penjualan.
Namun, rasio yang lebih rendah tidak selalu berarti lebih baik. Perusahaan perlu melihatnya bersama pertumbuhan pendapatan dan strategi pemasaran agar dapat memahami apakah biaya yang dikeluarkan memberikan hasil yang sepadan.
"Biaya penjualan yang tercatat dengan baik membantu perusahaan melihat ke mana anggaran digunakan dan seberapa efektif biaya tersebut mendukung pendapatan."
Kesalahan yang Sering Terjadi dalam Mencatat Biaya Penjualan
Pencatatan biaya penjualan yang kurang tepat dapat membuat laporan keuangan tidak menggambarkan kondisi perusahaan secara akurat. Kesalahan biasanya terjadi karena pengelompokan biaya yang kurang jelas, pencatatan yang tidak konsisten, atau kurangnya pemeriksaan terhadap transaksi.
Beberapa kesalahan yang perlu diperhatikan perusahaan antara lain:
1. Mencampur biaya penjualan dengan HPP
Biaya penjualan sering kali bercampur dengan HPP karena keduanya sama-sama berkaitan dengan aktivitas penjualan. Padahal, HPP berhubungan langsung dengan barang yang terjual, sedangkan biaya penjualan digunakan untuk mendukung proses pemasaran dan penjualan.
2. Tidak mencatat seluruh biaya penjualan
Pengeluaran seperti biaya marketplace, komisi sales, ongkos kirim, atau biaya retur terkadang tidak dicatat secara lengkap. Akibatnya, total biaya penjualan terlihat lebih rendah dari kondisi sebenarnya dan dapat memengaruhi analisis profitabilitas.
3. Menggabungkan semua biaya dalam satu akun
Menempatkan seluruh biaya penjualan dalam satu akun membuat perusahaan sulit mengetahui sumber pengeluaran terbesar. Sebaiknya biaya dikelompokkan berdasarkan jenisnya agar lebih mudah dipantau dan dianalisis.
4. Tidak mencatat biaya pada periode yang tepat
Biaya perlu dicatat pada periode ketika transaksi atau aktivitas terkait terjadi. Pencatatan yang terlambat atau tidak sesuai periode dapat menyebabkan laporan laba rugi antar periode menjadi kurang akurat.
5. Tidak melakukan rekonsiliasi secara berkala
Data biaya penjualan perlu dibandingkan dengan bukti transaksi, laporan marketplace, rekening bank, atau sistem pembayaran. Tanpa rekonsiliasi maka selisih atau transaksi yang terlewat dapat sulit ditemukan.
Contoh Perhitungan Biaya Penjualan
Setelah memahami komponen dan rumusnya, perhitungan biaya penjualan dapat dilakukan dengan menjumlahkan seluruh pengeluaran yang berkaitan dengan aktivitas penjualan dalam satu periode. Berikut contoh sederhana agar perhitungannya lebih mudah dipahami.
Contoh:
PT Maju Jaya mencatat beberapa biaya penjualan selama satu bulan sebagai berikut:
| Komponen Biaya | Nilai |
|---|---|
| Biaya pemasaran dan iklan | Rp25.000.000 |
| Komisi dan insentif sales | Rp15.000.000 |
| Biaya distribusi | Rp10.000.000 |
| Biaya marketplace dan payment gateway | Rp5.000.000 |
| Biaya perjalanan dan representasi | Rp3.000.000 |
| Biaya layanan pelanggan dan retur | Rp2.000.000 |
| Total Biaya Penjualan | Rp60.000.000 |
Berdasarkan data tersebut, total biaya penjualan dihitung sebagai berikut:
Rp25 juta + Rp15 juta + Rp10 juta + Rp5 juta + Rp3 juta + Rp2 juta = Rp60 juta
Jadi, total biaya penjualan PT Maju Jaya selama satu bulan adalah Rp60 juta.
Jika pada periode yang sama perusahaan memperoleh pendapatan sebesar Rp600 juta, maka rasio biaya penjualannya adalah:
(Rp60 juta ÷ Rp600 juta) × 100% = 10%
Artinya, perusahaan mengalokasikan 10% dari pendapatannya untuk membiayai aktivitas penjualan pada periode tersebut. Rasio ini dapat dibandingkan dengan periode sebelumnya untuk melihat perubahan efisiensi biaya penjualan.
Bagaimana Software Akuntansi Membantu Memantau Biaya Penjualan?
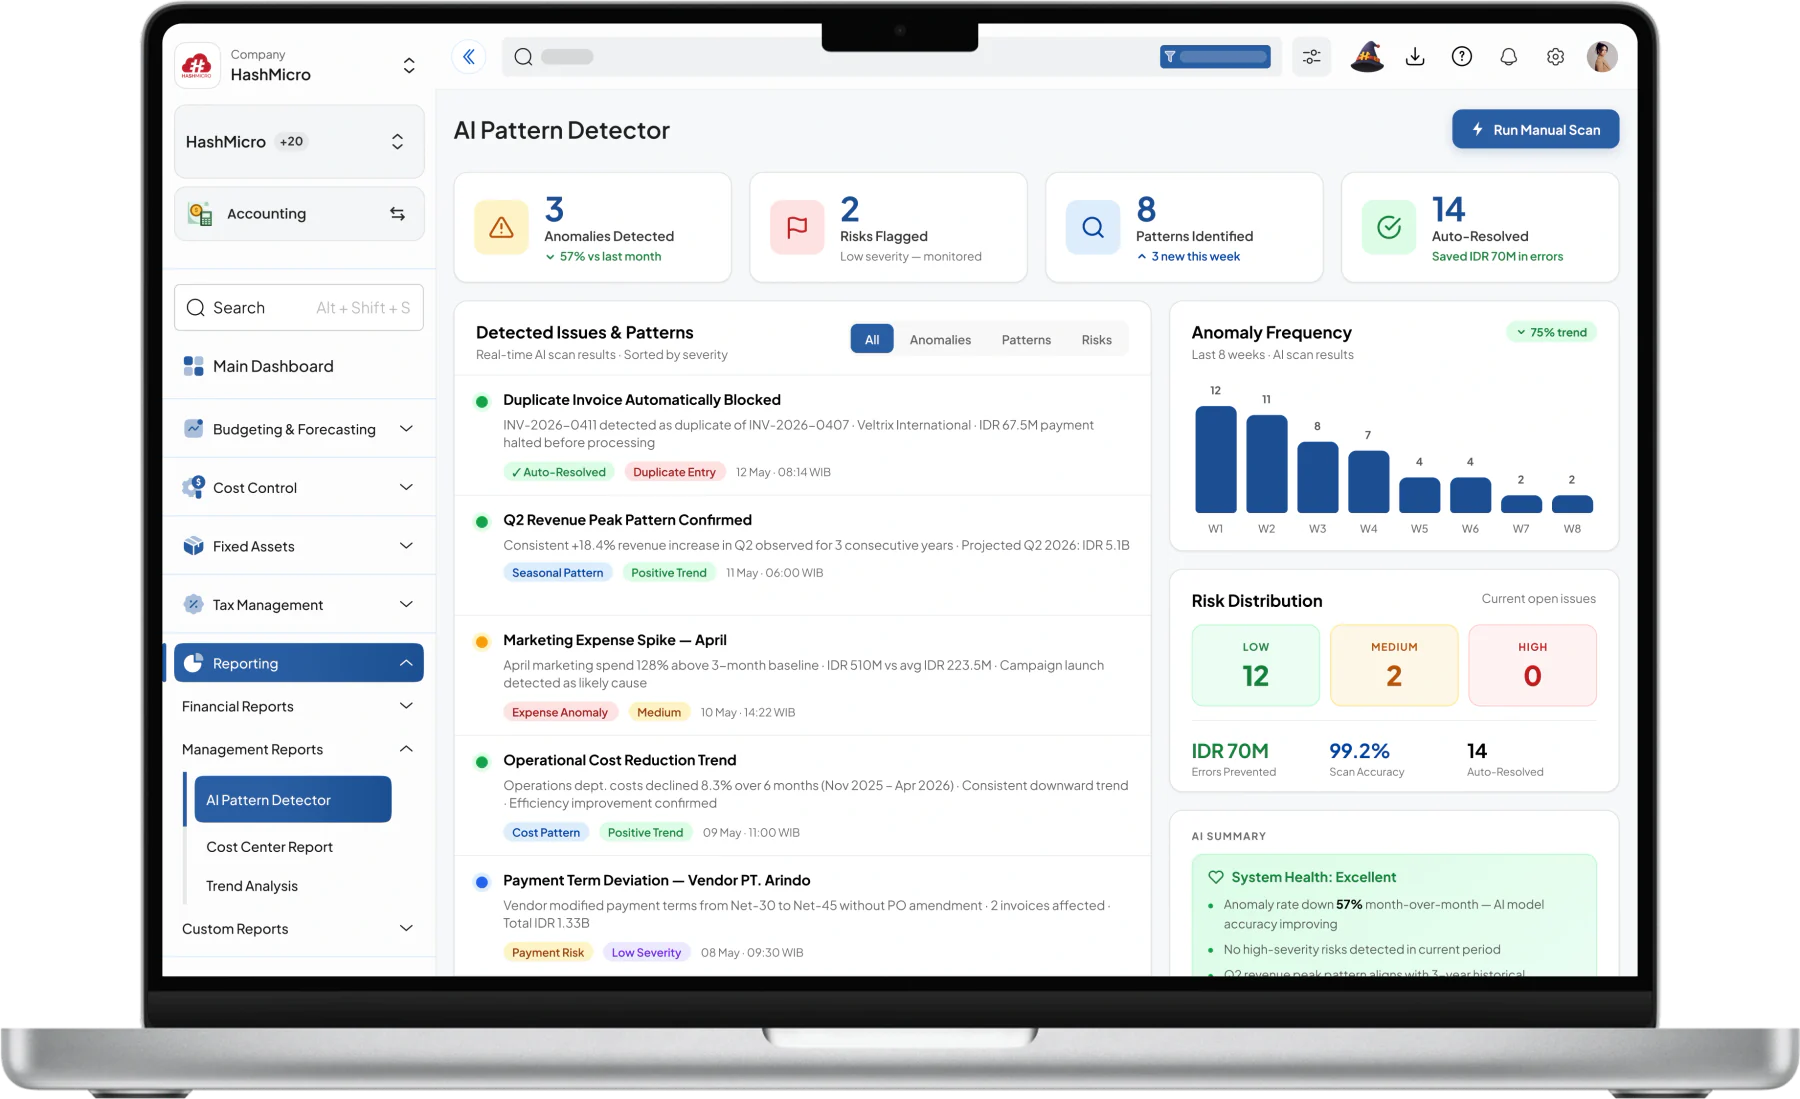
Memantau biaya penjualan secara manual dapat menyulitkan perusahaan ketika jumlah transaksi dan kanal penjualan semakin banyak. Software akuntansi membantu mengumpulkan dan mengolah data transaksi dalam satu sistem sehingga perusahaan dapat memantau biaya penjualan dengan lebih terstruktur dan akurat.
Beberapa fungsi yang dapat membantu perusahaan antara lain:
Pencatatan biaya secara otomatis: Transaksi biaya penjualan dapat dicatat dan dikategorikan berdasarkan jenis pengeluaran, sehingga mengurangi pekerjaan administratif dan risiko salah input.
Pemantauan biaya secara real-time: Tim keuangan dapat melihat perubahan biaya penjualan tanpa harus menunggu rekap manual dari berbagai sumber.
Laporan biaya yang lebih terstruktur: Data dapat disajikan berdasarkan periode, jenis biaya, cabang, maupun akun tertentu sehingga lebih mudah dianalisis.
Perbandingan biaya dan pendapatan: Perusahaan dapat membandingkan biaya penjualan dengan pendapatan untuk memantau rasio biaya dan mengevaluasi efisiensi aktivitas penjualan.
Integrasi dengan aktivitas bisnis lainnya: Data penjualan, pembayaran, dan transaksi terkait dapat terhubung dengan pencatatan akuntansi. Hal ini membantu perusahaan menjaga konsistensi data sekaligus mempercepat proses rekonsiliasi.
Dengan dukungan software akuntansi, perusahaan tidak hanya mengetahui berapa besar biaya penjualan yang dikeluarkan tetapi juga dapat melihat pola pengeluaran dan menggunakannya sebagai dasar untuk mengevaluasi anggaran serta kinerja penjualan.

FAQ
Bandingkan biaya penjualan dengan pendapatan, margin, CAC, conversion rate, dan kontribusi tiap kanal atau salesperson.
Biaya penjualan biasanya disajikan sebagai bagian dari beban operasional setelah laba kotor tetapi penyajiannya dapat mengikuti kebijakan akuntansi perusahaan.
Contohnya meliputi biaya iklan, promosi, komisi sales, pengiriman, pengemasan, biaya marketplace, payment gateway, perjalanan sales, dan layanan purnajual.