

Saat pelanggan membayar DP proyek atau sewa setahun di awal, perusahaan memang sudah menerima uang tunai. Namun, uang tersebut belum bisa sepenuhnya diakui sebagai pendapatan sebelum kewajiban perusahaan kepada pelanggan dipenuhi. Kondisi inilah yang disebut sebagai pendapatan diterima di muka.
Agar pencatatan tidak keliru, perusahaan perlu memahami jurnal penyesuaian serta waktu yang tepat untuk mengagendakan pendapatan tersebut.
Dengan bantuan sistem akuntansi proses mengelola pencatatan kas, liabilitas, dan pendapatan dapat dilakukan secara lebih praktis dan akurat.
Key Takeaways
Pendapatan diterima di muka adalah pembayaran yang diterima sebelum perusahaan menyerahkan barang atau jasa kepada pelanggan sehingga dicatat sebagai liabilitas.
PSAK 72 mengatur pengakuan pendapatan berdasarkan pemenuhan kewajiban pelaksanaan kepada pelanggan.
Software akuntansi membantu mengotomatisasi pencatatan jurnal serta memantau saldo pendapatan dan liabilitas agar laporan keuangan lebih akurat.
Definisi Pendapatan Diterima di Muka (Unearned Revenue)
Pendapatan diterima di muka (unearned revenue) adalah pembayaran yang diterima perusahaan sebelum barang atau jasa diserahkan kepada pelanggan. Dalam akuntansi, penerimaan ini dicatat sebagai liabilitas karena perusahaan masih memiliki kewajiban yang harus dipenuhi.
Perlakuan ini sejalan dengan prinsip pengakuan pendapatan dalam PSAK 72 tentang Pendapatan dari Kontrak dengan Pelanggan. Pendapatan diakui ketika atau selama perusahaan memenuhi kewajiban pelaksanaannya sesuai kontrak.
Pendapatan Diterima Di muka Masuk Akun Apa?
Pendapatan diterima di muka dicatat sebagai liabilitas selama perusahaan belum memenuhi kewajibannya kepada pelanggan.
Untuk memahami pencatatannya dengan tepat, berikut akun yang digunakan berdasarkan kondisi transaksi dan posisi laporan keuangan.
| Kondisi transaksi | Akun yang dipakai | Posisi laporan keuangan | Alasan pencatatan |
|---|---|---|---|
| DP proyek sebelum pekerjaan dimulai | Pendapatan diterima di muka | Liabilitas | Perusahaan belum melaksanakan pekerjaan |
| Pembayaran sewa tahunan di awal periode | Pendapatan sewa diterima di muka | Liabilitas lancar atau tidak lancar sesuai jangka waktu kewajiban | Masa sewa belum sepenuhnya berjalan |
| Biaya langganan dibayar sebelum layanan diberikan | Pendapatan langganan diterima di muka | Liabilitas | Perusahaan masih harus menyediakan layanan |
Catatan: Pendapatan diterima di muka umumnya diklasifikasikan sebagai liabilitas lancar jika kewajibannya diperkirakan diselesaikan dalam siklus operasi normal atau 12 bulan.
Jika pemenuhannya melampaui periode tersebut, bagian tertentu dapat diklasifikasikan sebagai liabilitas jangka panjang sesuai standar akuntansi yang berlaku.
"Pencatatan pendapatan diterima di muka yang tepat membantu perusahaan menjaga akurasi laporan keuangan dan memastikan pendapatan diakui sesuai pemenuhan kewajiban kepada pelanggan."
Cara Mencatat Pendapatan Diterima di Muka
Pencatatan pendapatan diterima di muka dilakukan dalam dua tahap. Pertama saat perusahaan menerima pembayaran dari pelanggan dan kedua saat perusahaan mulai memenuhi kewajibannya.
Pemisahan ini membantu perusahaan mencatat kas dan pendapatan sesuai kondisi transaksi yang sebenarnya.
1. Jurnal saat uang diterima dari pelanggan
Ketika pelanggan membayar di awal, perusahaan mencatat kas di sisi debit dan pendapatan diterima di muka di sisi kredit. Transaksi ini menambah kas sekaligus mencatat kewajiban perusahaan kepada pelanggan.
Contohnya, perusahaan menerima pembayaran jasa sebesar Rp12.000.000 untuk layanan selama enam bulan.
| Tanggal | Akun | Debit | Kredit | Keterangan |
|---|---|---|---|---|
| 1 Januari 2026 | Kas | Rp12.000.000 | - | Penerimaan pembayaran pelanggan |
| 1 Januari 2026 | Pendapatan diterima di muka | - | Rp12.000.000 | Mencatat kewajiban atas jasa yang belum diberikan |
2. Jurnal saat pendapatan mulai diakui
Setelah perusahaan memberikan jasa sesuai kontrak, sebagian pendapatan diterima di muka dapat diakui sebagai pendapatan. Jika layanan diberikan secara merata selama enam bulan, pendapatan yang diakui setiap bulan adalah Rp2.000.000.
Perhitungannya sebagai berikut.
Jurnal penyesuaian dibuat dengan mendebit akun pendapatan diterima di muka dan mengkredit akun pendapatan jasa. Berikut contoh pencatatannya pada akhir Januari 2026.
| Tanggal | Akun | Debit | Kredit | Keterangan |
|---|---|---|---|---|
| 31 Januari 2026 | Pendapatan diterima di muka | Rp2.000.000 | - | Mengurangi kewajiban sesuai jasa yang telah diberikan |
| 31 Januari 2026 | Pendapatan jasa | - | Rp2.000.000 | Mengakui pendapatan bulan Januari |
Dengan pencatatan tersebut, saldo liabilitas tersisa Rp10.000.000 untuk lima bulan berikutnya. Perusahaan kemudian melakukan penyesuaian serupa setiap akhir bulan selama layanan terus diberikan.
Catatan: Contoh ini mengasumsikan layanan diberikan secara merata setiap bulan dan tidak memperhitungkan pajak. Waktu pengakuan pendapatan tetap perlu mengikuti ketentuan kontrak dan standar akuntansi yang berlaku.
Contoh Jurnal Penyesuaian Pendapatan Diterima di Muka
Misalnya, perusahaan menerima pembayaran Rp12.000.000 untuk layanan selama 12 bulan pada 1 Januari 2026. Karena layanan diberikan setiap bulan, perusahaan mengakui pendapatan sebesar Rp1.000.000 per bulan.
Sementara itu, saldo liabilitas berkurang seiring dengan terpenuhinya kewajiban kepada pelanggan.
1. Rumus pendapatan per periode
Untuk menentukan pendapatan yang dapat diakui setiap bulan, perusahaan dapat menggunakan rumus berikut jika nilai layanan dibagi rata selama masa kontrak.
Berdasarkan contoh tersebut, perhitungannya adalah:
Artinya, perusahaan mengakui pendapatan Rp1.000.000 setiap bulan dan mengurangi saldo pendapatan diterima di muka dengan jumlah yang sama.
2. Tabel amortisasi pendapatan diterima di muka
Berikut simulasi perubahan saldo liabilitas selama masa layanan berlangsung.
| Periode | Pendapatan Diakui | Pengurangan Liabilitas | Sisa Liabilitas |
|---|---|---|---|
| Januari 2026 | Rp1.000.000 | Rp1.000.000 | Rp11.000.000 |
| Februari 2026 | Rp1.000.000 | Rp1.000.000 | Rp10.000.000 |
| Maret 2026 | Rp1.000.000 | Rp1.000.000 | Rp9.000.000 |
| April 2026 | Rp1.000.000 | Rp1.000.000 | Rp8.000.000 |
| Mei 2026 | Rp1.000.000 | Rp1.000.000 | Rp7.000.000 |
| Juni 2026 | Rp1.000.000 | Rp1.000.000 | Rp6.000.000 |
| Juli 2026 | Rp1.000.000 | Rp1.000.000 | Rp5.000.000 |
| Agustus 2026 | Rp1.000.000 | Rp1.000.000 | Rp4.000.000 |
| September 2026 | Rp1.000.000 | Rp1.000.000 | Rp3.000.000 |
| Oktober 2026 | Rp1.000.000 | Rp1.000.000 | Rp2.000.000 |
| November 2026 | Rp1.000.000 | Rp1.000.000 | Rp1.000.000 |
| Desember 2026 | Rp1.000.000 | Rp1.000.000 | Rp0 |
Dari tabel tersebut, terlihat bahwa saldo liabilitas turun dari Rp12.000.000 menjadi Rp 0 setelah seluruh layanan diberikan.
Pada saat yang sama, total pendapatan yang diakui selama 12 bulan mencapai Rp12.000.000.
Pencatatan ini membantu perusahaan menjaga kesesuaian antara pendapatan dalam laporan laba rugi dan kewajiban yang masih tercatat di neraca.
Kesalahan Umum dalam Mencatat Unearned Revenue
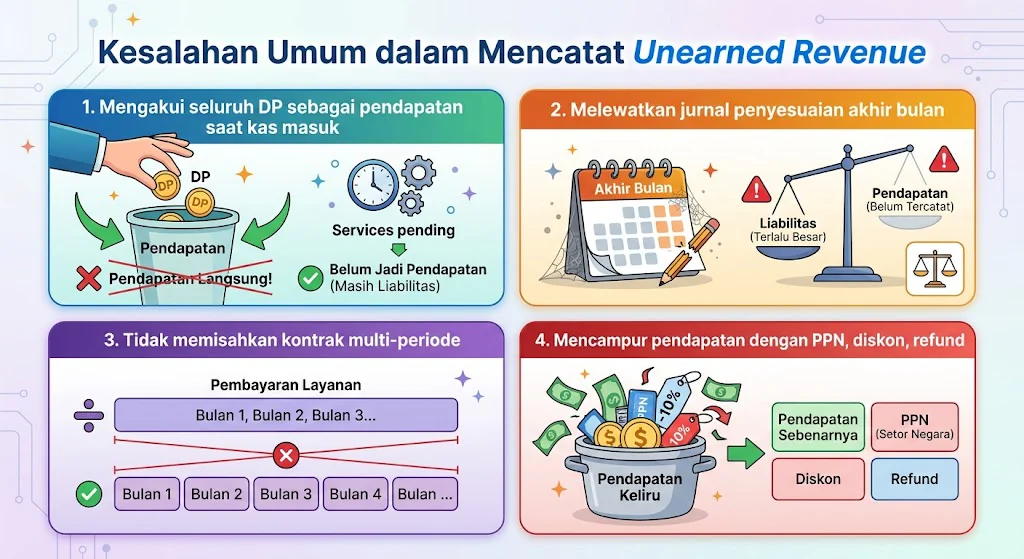
Kesalahan dalam mencatat unearned revenue dapat membuat saldo pendapatan dan liabilitas tidak sesuai dengan kondisi transaksi. Berikut beberapa hal yang perlu diperhatikan perusahaan:
Mengakui seluruh DP sebagai pendapatan saat kas masuk. Pembayaran di awal belum tentu menjadi pendapatan karena perusahaan masih harus memenuhi kewajibannya kepada pelanggan.
Melewatkan jurnal penyesuaian akhir bulan. Tanpa penyesuaian berkala, pendapatan yang sudah diperoleh bisa belum tercatat dan saldo liabilitas menjadi terlalu besar.
Tidak memisahkan kontrak multi-periode. Pembayaran untuk layanan beberapa bulan atau tahun perlu dialokasikan sesuai periode pemenuhan kewajiban.
Mencampur pendapatan dengan PPN, diskon, dan refund. Pajak yang dipungut untuk disetorkan kepada negara bukan pendapatan perusahaan. Diskon dan pengembalian dana juga perlu dicatat sesuai ketentuan transaksi agar nilai pendapatan tidak keliru.
Kesalahan tersebut dapat mempengaruhi laporan laba rugi dan neraca serta menyulitkan perusahaan saat melakukan rekonsiliasi bank.
Maka dari itu, pencatatan perlu didukung prosedur yang konsisten dan sistem akuntansi terbaik yang mampu melacak jadwal pengakuan pendapatan, perubahan kontrak, serta saldo kewajiban pelanggan.
Cara Software Akuntansi Membantu Pencatatan Pendapatan Diterima di Muka
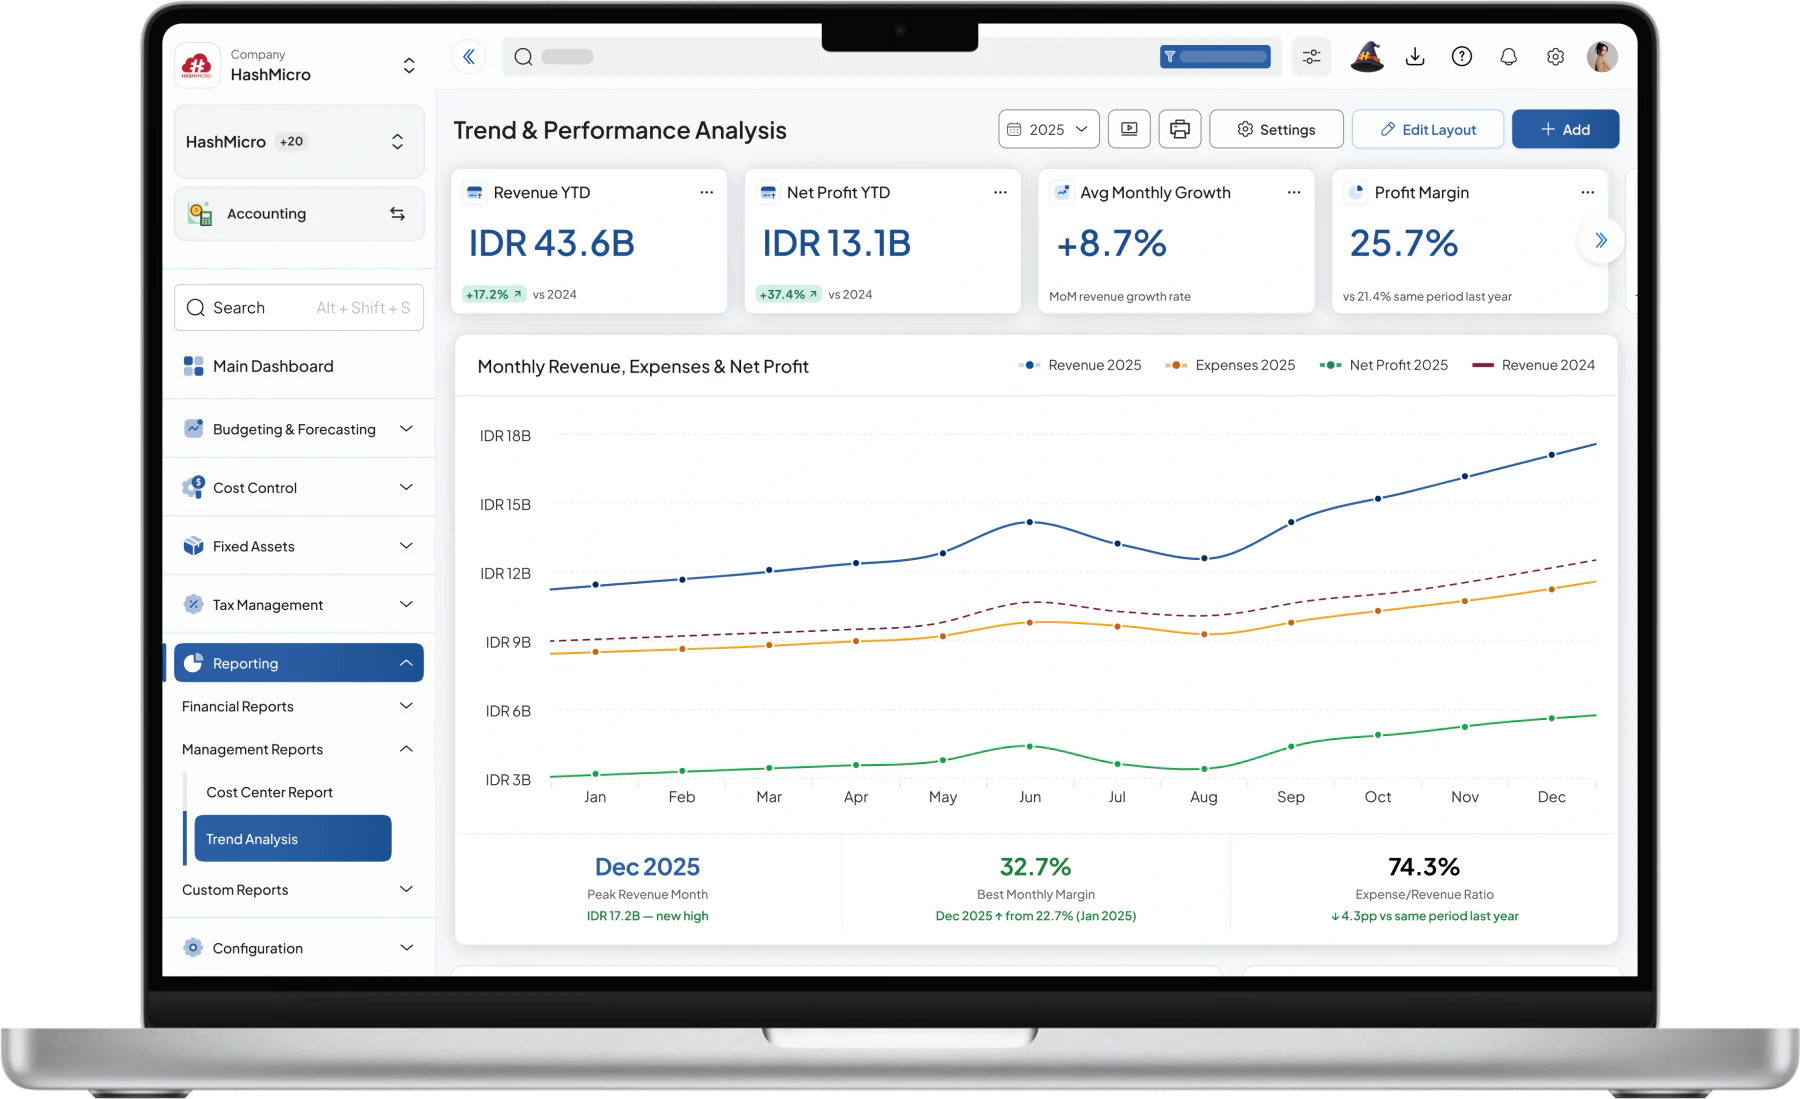
Pencatatan pendapatan diterima di muka menjadi lebih mudah ketika perusahaan menggunakan software akuntansi yang terintegrasi. Sistem ini membantu tim finance mengelola transaksi sejak pembayaran diterima hingga pendapatan diakui sesuai periode layanan.
Berikut beberapa fitur yang dapat mendukung proses tersebut.
Jurnal otomatis: Mencatat penerimaan pembayaran dan membantu mengurangi kesalahan input saat transaksi dibukukan.
Jurnal penyesuaian berkala: Membantu mencatat pengakuan pendapatan sesuai periode layanan sehingga saldo liabilitas dapat diperbarui secara konsisten.
Pengelolaan piutang dan pembayaran: Memudahkan tim finance melacak pembayaran pelanggan serta mencocokkannya dengan transaksi terkait.
Laporan keuangan real-time: Menyajikan saldo kas, liabilitas, dan pendapatan agar perusahaan dapat memantau kondisi keuangan dengan lebih akurat.
Integrasi antar modul: Menghubungkan data transaksi dengan proses bisnis lain sehingga pencatatan keuangan tidak perlu dilakukan berulang kali.
Software akuntansi HashMicro menyediakan fitur pengelolaan jurnal, rekonsiliasi bank, piutang, dan pelaporan keuangan untuk mendukung pencatatan yang lebih terstruktur.
Perusahaan dapat menyesuaikan konfigurasi sistem dengan kebijakan pengakuan pendapatan dan kebutuhan operasionalnya. Pelajari software akuntansi HashMicro untuk mengetahui bagaimana sistem ini dapat membantu pengelolaan keuangan bisnis Anda.
Kesimpulan
Pendapatan diterima di muka perlu dicatat sebagai liabilitas sampai perusahaan memenuhi kewajibannya kepada pelanggan. Pencatatan yang tepat membantu perusahaan menjaga akurasi laporan keuangan dan menghindari kesalahan pengakuan pendapatan.
Untuk mempermudah proses tersebut, perusahaan dapat menggunakan software akuntansi yang mendukung otomatisasi jurnal dan pemantauan saldo keuangan.
Jadwalkan konsultasi dengan tim expert kami untuk menemukan solusi pencatatan keuangan yang sesuai dengan kebutuhan bisnis Anda.

FAQ
Tidak. Bagi penjual, pos ini biasanya dicatat sebagai liabilitas. Kasnya memang bertambah, tetapi perusahaan masih memiliki kewajiban kepada pelanggan.
Umumnya Kas di debet dan Pendapatan Diterima di muka di kredit. Saat jasa diberikan, Pendapatan Diterima di muka di debit dan Pendapatan di kredit.
Pendapatan diterima di muka terjadi saat kas diterima lebih dulu, sedangkan piutang pendapatan terjadi saat pendapatan sudah menjadi hak tetapi belum dibayar pelanggan.