



 Terbatas Untuk 100 Pendaftar

Ketika dua perusahaan di industri yang sama menjual produk serupa, hasil bisnisnya belum tentu sama. Salah satunya bisa terus menjaga pertumbuhan, sementara yang lain mulai tertekan karena margin yang semakin tipis. Salah satu faktor yang membedakan adalah bagaimana perusahaan mengelola dan mengendalikan biayanya.
Cost leadership adalah strategi bisnis yang berfokus pada membangun struktur biaya yang lebih efisien dibandingkan pesaing tanpa mengorbankan kualitas dan nilai bagi pelanggan. Dengan biaya yang terkendali, perusahaan memiliki ruang untuk menetapkan harga yang kompetitif sekaligus menjaga margin.
Lantas, bagaimana cara menerapkan strategi cost leadership secara tepat? Simak penjelasan lengkapnya berikut ini.
Key Takeaways
Cost leadership adalah strategi bisnis ketika perusahaan berupaya menekan biaya produksi dan operasional agar lebih efisien dibandingkan pesaing.
3 pilar utama penerapannya: (1) efisiensi operasional, (2) optimasi rantai pasokan, dan (3) skala ekonomi.
Dengan dukungan sistem akuntansi, strategi cost leadership dapat diterapkan melalui pengendalian biaya yang terukur dan bukan sekadar pemotongan anggaran.
Apa Itu Cost Leadership?
Cost leadership adalah strategi untuk mencapai biaya produksi atau operasional yang lebih rendah dibandingkan pesaing dalam industri yang sama sehingga perusahaan dapat mempertahankan margin tanpa harus menjual dengan harga paling murah. Fokusnya bukan sekadar memangkas biaya tetapi membangun efisiensi sebagai keunggulan kompetitif.
Konsep ini diperkenalkan Michael E. Porter dalam Competitive Advantage pada 1985. Porter menjelaskan cost leadership sebagai upaya perusahaan untuk menjadi produsen dengan biaya terendah di industrinya. Keunggulan tersebut dapat berasal dari skala ekonomi, teknologi, akses bahan baku, dan efisiensi proses.
Praktiknya, perusahaan di Indonesia dapat menerapkan strategi ini dengan membeli bahan baku dalam jumlah besar dan mengoptimalkan supply chain.
Perbedaan Cost Leadership dengan Strategi Bisnis Lain
Setiap perusahaan dapat membangun keunggulan kompetitif dengan cara yang berbeda. Ada yang berfokus pada efisiensi biaya, menawarkan nilai yang berbeda, atau melayani segmen pasar tertentu. Perbedaan fokus ini dapat dilihat pada tabel berikut.
| Strategi | Fokus Utama | Cocok untuk Bisnis |
|---|---|---|
| Cost Leadership | Menekan biaya agar lebih rendah dan menjaga harga atau margin | Bisnis dengan volume tinggi dan peluang efisiensi besar |
| Differentiation | Menciptakan produk atau layanan dengan nilai yang berbeda | Bisnis yang unggul dalam inovasi dan pengalaman pelanggan |
| Focus | Menargetkan segmen pasar atau kebutuhan pelanggan yang spesifik | Bisnis yang melayani niche market atau kelompok pelanggan tertentu |
Kapan sebaiknya memilih cost leadership?
Cost leadership dapat dipertimbangkan ketika perusahaan memiliki peluang untuk menekan biaya secara konsisten tanpa menurunkan kualitas produk. Beberapa kondisi yang dapat menjadi pertimbangan adalah:
Pasar sensitif terhadap harga dan pelanggan mudah membandingkan harga.
Volume produksi tinggi sehingga perusahaan dapat memperoleh skala ekonomi.
Biaya operasional masih dapat ditekan melalui efisiensi proses atau teknologi.
Perusahaan memiliki kendali atas biaya utama seperti bahan baku, tenaga kerja, dan distribusi.
Efisiensi dapat dipertahankan dalam jangka panjang tanpa mengurangi nilai yang diterima pelanggan.
Keunggulan dan Risiko Strategi Cost Leadership
Cost leadership dapat membantu perusahaan memperkuat daya saing melalui struktur biaya yang lebih efisien. Namun, strategi ini juga memiliki risiko jika perusahaan terlalu berfokus pada penghematan tanpa mempertimbangkan kualitas produk dan kebutuhan pelanggan.
1. Keunggulan strategi cost leadership
Penerapan strategi ini dapat memberikan beberapa keuntungan bagi perusahaan, seperti:
Margin lebih terjaga karena biaya per unit dapat ditekan.
Harga lebih kompetitif tanpa harus mengurangi margin secara berlebihan.
Lebih siap menghadapi persaingan harga karena perusahaan memiliki ruang untuk menyesuaikan harga.
Dana lebih leluasa untuk ekspansi karena pengelolaan pengeluaran menjadi lebih optimal.
Proses operasional lebih produktif karena perusahaan terdorong mengurangi aktivitas yang tidak memberikan nilai.
2. Risiko strategi cost leadership
Fokus pada efisiensi juga perlu diimbangi dengan pengelolaan yang tepat. Jika tidak, perusahaan dapat menghadapi beberapa risiko berikut:
Kualitas produk menurun akibat penghematan pada aspek yang penting bagi pelanggan.
Keunggulan biaya sulit dipertahankan ketika pesaing menemukan metode yang lebih efisien.
Inovasi terhambat jika pengeluaran untuk pengembangan terlalu ditekan.
Ketergantungan pada volume penjualan membuat strategi lebih rentan ketika permintaan menurun.
Pengalaman pelanggan terganggu apabila efisiensi mengurangi kualitas layanan.
Dengan demikian, cost leadership bukan sekadar mencari pengeluaran yang paling rendah. Namun, tujuannya adalah membangun struktur biaya yang efisien sambil tetap mempertahankan kualitas dan nilai bagi pelanggan.
"Cost leadership yang berkelanjutan dimulai dari pengendalian biaya yang terukur dan bukan sekadar pemangkasan pengeluaran."
Cara Menerapkan Cost Leadership di Bisnis Anda
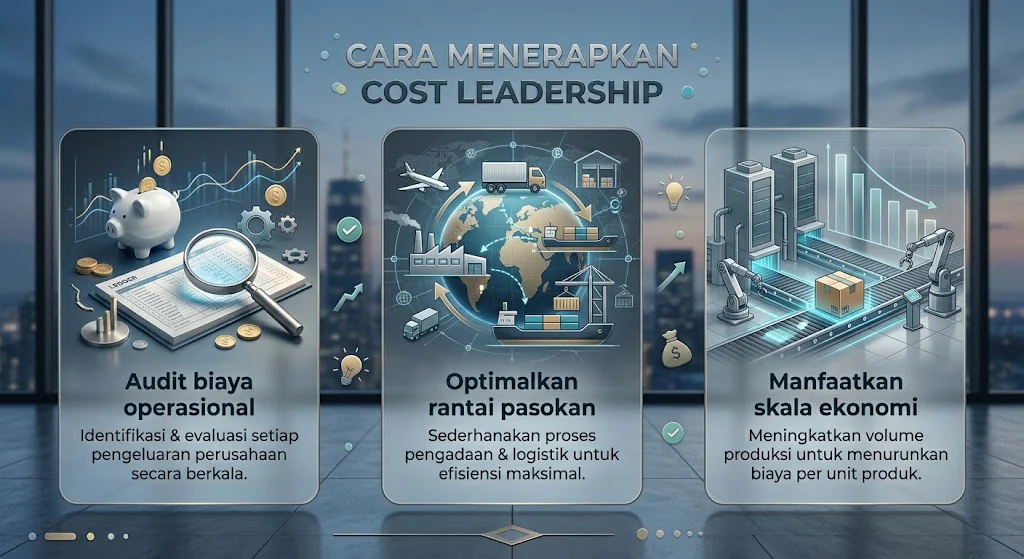
Cost leadership tidak cukup diterapkan dengan memangkas pengeluaran. Perusahaan perlu mengetahui sumber biaya terbesar, mencari ruang efisiensi lalu memastikan penghematan tersebut tidak mengganggu kualitas dan operasional.
Untuk perusahaan menengah hingga besar, penerapannya dapat dilakukan melalui beberapa langkah berikut.
1. Audit biaya operasional secara menyeluruh
Mulailah dengan memetakan seluruh biaya untuk menemukan cost driver yang paling mempengaruhi harga produk atau layanan. Kelompokkan biaya ke dalam COGS, overhead, biaya proses, dan biaya kualitas seperti rework, retur, atau produk cacat.
Bandingkan biaya tersebut berdasarkan periode dan aktivitas. Misalnya, jika biaya bahan baku menyumbang 60% dari total biaya produksi maka ini layak menjadi prioritas efisiensi dibandingkan memangkas pengeluaran administratif yang porsinya jauh lebih kecil.
2. Optimalkan rantai pasokan
Rantai pasokan sering menjadi sumber penghematan yang signifikan. Perusahaan dapat mengevaluasi pemasok berdasarkan harga, kualitas, ketepatan pengiriman, dan volume pembelian. Negosiasi kontrak, bulk buying, dan penerapan just-in-time dapat digunakan sesuai karakteristik bisnis.
Oleh karena itu, jangan hanya mengejar harga beli terendah. Perhitungkan juga biaya penyimpanan dan risiko keterlambatan agar penghematan tidak menimbulkan biaya baru.
3. Manfaatkan skala ekonomi
Skala ekonomi terjadi ketika peningkatan volume produksi membuat biaya rata-rata per unit menurun. Kondisi ini biasanya muncul ketika biaya tetap seperti mesin, fasilitas, dan sistem dapat dibagi ke lebih banyak unit produksi.
Misalnya, biaya tetap produksi sebesar Rp1 miliar akan menghasilkan beban Rp10.000 per unit jika perusahaan memproduksi 100.000 unit. Jika produksinya meningkat menjadi 200.000 unit dengan biaya tetap yang sama, beban biaya tetap per unit turun menjadi Rp5.000.
Peran Sistem dalam Mendukung Strategi Cost Leadership
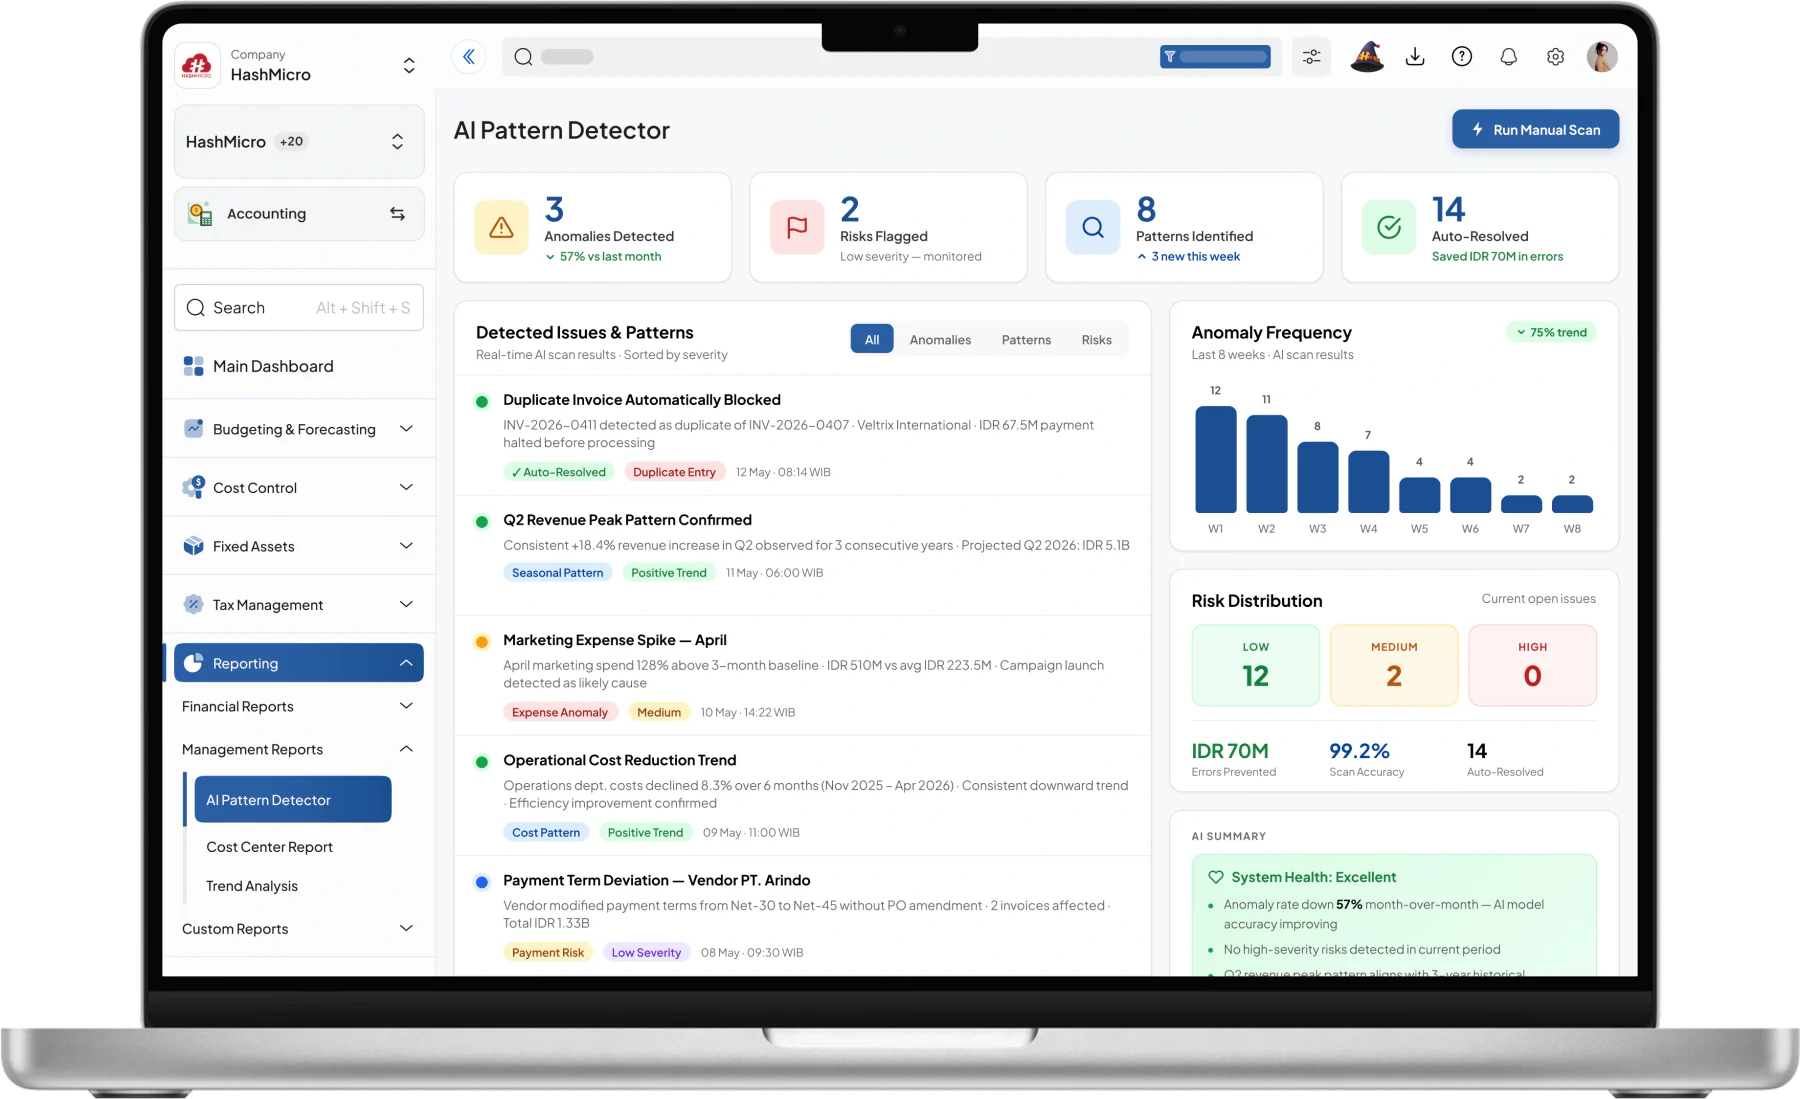
Strategi cost leadership tidak cukup dilakukan dengan memangkas pengeluaran. Perusahaan perlu mengetahui biaya mana yang dapat pengeluaran yang perlu ditekan dan di bagian mana terdapat pemborosan. Sistem akuntansi membantu menyediakan data biaya yang lebih terstruktur sehingga keputusan penghematan dapat dibuat berdasarkan kondisi keuangan yang aktual.
Beberapa fitur sistem akuntansi yang dapat mendukung penerapan cost leadership antara lain:
Analisis biaya per produk atau aktivitas: Sistem membantu perusahaan melihat komponen biaya secara lebih rinci seperti bahan baku, tenaga kerja, overhead, hingga biaya operasional.
Laporan biaya dan profitabilitas: Laporan yang terintegrasi membantu membandingkan biaya dengan pendapatan dan margin.
Budgeting dan monitoring anggaran: Perusahaan dapat menetapkan anggaran untuk setiap akun atau departemen dan membandingkannya dengan realisasi.
Analisis varians biaya: Sistem dapat membantu membandingkan biaya aktual dengan biaya yang telah dianggarkan atau ditetapkan sebelumnya. Dari sini, perusahaan dapat mengidentifikasi kenaikan biaya dan menelusuri penyebabnya sebelum berdampak lebih besar pada margin.
Otomasi pencatatan dan rekonsiliasi: Otomasi mengurangi pekerjaan administratif yang berulang sekaligus meminimalkan risiko kesalahan pencatatan. Tim keuangan dapat mengalokasikan lebih banyak waktu untuk menganalisis biaya dan mencari peluang efisiensi.
Dengan dukungan sistem akuntansi, strategi cost leadership dapat diterapkan melalui pengendalian biaya yang terukur dan bukan sekadar pemotongan anggaran. Data yang tersedia secara lebih cepat dan akurat juga membantu manajemen menentukan area yang perlu dioptimalkan tanpa mengorbankan kualitas produk atau layanan.
Kesimpulan
Cost leadership membantu perusahaan mengendalikan biaya secara konsisten tanpa mengorbankan kualitas produk atau layanan. Strategi ini perlu didukung pemantauan biaya, identifikasi pemborosan, dan evaluasi margin secara berkala.
Sistem akuntansi membantu manajemen memperoleh data biaya yang lebih akurat untuk memantau anggaran, menganalisis varians, dan menemukan area yang masih dapat dioptimalkan.
Jadwalkan konsultasi dengan tim expert kami untuk menemukan solusi akuntansi yang sesuai dengan kebutuhan perusahaan Anda.

FAQ
Cost leadership berfokus pada efisiensi biaya untuk memenangkan persaingan harga, sementara diferensiasi berfokus pada keunikan produk atau layanan yang membuat pelanggan bersedia membayar lebih.
Cost leadership umumnya lebih mudah diterapkan oleh perusahaan besar yang sudah mencapai skala ekonomi.
Risiko terbesar adalah "stuck in the middle" yaitu ketika perusahaan menurunkan harga tapi tidak cukup efisien secara biaya sehingga margin tergerus.