



 Terbatas Untuk 100 Pendaftar

Apakah perusahaan sudah mengetahui secara detail berapa biaya yang dibutuhkan untuk menghasilkan satu produk? Jika perhitungan hanya berfokus pada bahan baku, maka perusahaan dapat mengalami kesulitan dalam menentukan harga jual hingga menilai efisiensi operasional.
Unit cost adalah biaya rata-rata untuk menghasilkan satu unit output. Dalam konteks biaya produksi, perhitungannya umumnya mencakup bahan baku langsung, tenaga kerja langsung, dan overhead produksi. Jika perusahaan ingin menghitung full cost, biaya distribusi, administrasi, dan biaya operasional relevan dapat dianalisis secara terpisah.
Bagi perusahaan memahami unit cost dapat membantu menghasilkan perhitungan harga dan profitabilitas yang lebih akurat. Dalam artikel ini, Anda akan mempelajari pengertian unit cost serta contoh penerapannya dalam pengambilan keputusan bisnis.
Key Takeaways
Unit cost adalah biaya yang dikeluarkan untuk menghasilkan satu unit produk.
Rumus dasar unit cost adalah Total Biaya Produksi ÷ Jumlah Unit Produksi
Software akuntansi dengan bantuan AI dapat membantu perusahaan mengelola proses tersebut dalam satu sistem.
Pengertian dan Mengapa Penting bagi Bisnis
Unit cost adalah biaya yang dikeluarkan untuk menghasilkan satu unit produk. Perhitungannya tidak hanya mencakup bahan baku tetapi juga terdiri dari tenaga kerja, biaya produksi, distribusi, dan biaya lain yang berkaitan dengan proses menghasilkan suatu produk.
Biaya unit membantu perusahaan melihat berapa biaya yang sebenarnya dibutuhkan untuk menghasilkan setiap unit. Selain itu bagi pebisnis, unit cost juga dapat menjadi dasar untuk:
Menentukan harga jual berdasarkan biaya dan target margin yang ingin dicapai.
Mengendalikan biaya dengan mengetahui komponen yang paling banyak mempengaruhi biaya per unit.
Mengevaluasi profitabilitas produk atau layanan secara lebih akurat.
Menyusun anggaran dan perencanaan produksi berdasarkan kebutuhan biaya yang lebih realistis.
Komponen Unit Cost
Terdapat beberapa komponen penting dalam biaya unit, diantaranya:
1. Fixed cost
Fixed cost adalah biaya yang relatif tetap meskipun jumlah produksi berubah. Contohnya seperti biaya sewa fasilitas produksi, gaji karyawan tetap, dan penyusutan mesin.
Biaya ini tetap perlu dikeluarkan selama kegiatan operasional berjalan serat tidak berpengaruh dengan banyak atau sedikitnya produk yang dihasilkan.
2. Variable cost
Variable cost adalah biaya yang berubah mengikuti jumlah produksi atau aktivitas bisnis. Semakin banyak produk yang dibuat maka semakin besar pula biaya yang dikeluarkan.
Contohnya meliputi bahan baku, kemasan, komisi produksi, dan biaya pengiriman yang dihitung berdasarkan jumlah barang.
Komponen ini menjadi penting bagi perusahaan dalam menentukan biaya unit yang diproduksi.
"Pengendalian unit cost yang konsisten membantu perusahaan menjaga efisiensi operasional sekaligus melindungi margin keuntungan."
Langkah Menghitung Unit Cost
Perhitungan biaya unit dapat dilakukan melalui beberapa langkah berikut:
Tentukan periode perhitungan: Tentukan periode yang ingin dianalisis, misalnya per bulan, kuartal, atau satu siklus produksi.
Hitung seluruh biaya yang relevan: Catat biaya yang berkaitan dengan proses produksi, termasuk bahan baku, tenaga kerja langsung, biaya overhead, serta biaya lain yang relevan.
Pisahkan fixed cost dan variable cost: Pemisahan ini membantu perusahaan melihat bagaimana masing-masing jenis biaya mempengaruhi biaya per unit.
Tentukan jumlah unit yang dihasilkan: Gunakan jumlah produk yang benar-benar diproduksi dalam periode tersebut sebagai pembagi.
Gunakan rumus unit cost: Bagi total biaya dengan jumlah unit yang dihasilkan untuk mendapatkan biaya rata-rata per unit.
Rumus Unit Cost dan Cara Menghitungnya
Untuk mengetahui biaya yang dibutuhkan dalam menghasilkan setiap unit produk berikut rumusnya:
Total biaya produksi dapat terdiri dari fixed cost dan variable cost. Fixed cost mencakup biaya seperti sewa fasilitas dan penyusutan mesin, sedangkan variable cost dapat berupa bahan baku hingga biaya lain yang berubah mengikuti jumlah produksi.
Contoh Perhitungan Unit Cost
Misalnya, sebuah perusahaan memproduksi 5.000 unit produk dalam satu bulan. Biaya yang dikeluarkan terdiri dari:
| Komponen Biaya | Jumlah |
|---|---|
| Bahan baku | Rp100 juta |
| Tenaga kerja langsung | Rp50 juta |
| Overhead produksi | Rp25 juta |
| Total biaya | Rp175 juta |
Maka perhitungannya:
Unit Cost = Rp175 juta ÷ 5.000 unit
Unit Cost = Rp35.000 per unit
Dengan demikian, biaya rata-rata yang diperlukan perusahaan untuk menghasilkan satu unit produk adalah Rp35.000. Angka ini dapat menjadi dasar untuk mengevaluasi biaya produksi dan membantu perusahaan menentukan harga jual sesuai target margin.
Jika Anda ingin mengetahui lebih detail bagaimana perhitungan unit cost menjadi lebih efektif menggunakan sistem yang terintegrasi dengan AI, klik disini.
Pendekatan Perhitungan Unit Cost dalam Akuntansi Biaya
Dalam akuntansi biaya unit dapat dibedakan berdasarkan tujuan perhitungannya. Tiga jenis yang umum digunakan adalah average unit cost, marginal unit cost, dan standard unit cost. Berikut penjelasannya:
1. Average unit cost
Average unit cost adalah biaya rata-rata yang dikeluarkan perusahaan untuk menghasilkan satu unit produk. Perhitungannya dilakukan dengan membagi total biaya dengan jumlah unit yang diproduksi.
Misalnya, perusahaan mengeluarkan Rp200 juta untuk menghasilkan 10.000 unit produk. Maka average unit cost-nya adalah Rp20.000 per unit. Perhitungan ini dapat digunakan untuk mengetahui rata-rata biaya produksi dan membantu mengevaluasi margin produk.
2. Marginal unit cost
Marginal unit cost adalah tambahan biaya yang timbul ketika perusahaan memproduksi satu unit tambahan. Perhitungan ini berfokus pada perubahan total biaya akibat adanya tambahan produksi.
Informasi ini berguna ketika perusahaan ingin menambah volume produksi. Dengan mengetahui biaya tambahan per unit, perusahaan dapat mempertimbangkan apakah peningkatan produksi masih memberikan keuntungan yang sesuai.
3. Standard unit cost
Standard unit cost adalah biaya yang ditetapkan sebagai standar untuk menghasilkan satu unit produk dalam kondisi operasional tertentu. Standar ini biasanya mencakup estimasi biaya bahan baku, tenaga kerja langsung, dan overhead produksi.
Perusahaan kemudian dapat membandingkan standard unit cost dengan biaya aktual. Jika terdapat selisih yang cukup besar, hasilnya dapat digunakan untuk mencari penyebab kenaikan biaya dan mengevaluasi efisiensi produksi.
Strategi Menurunkan Unit Cost untuk Meningkatkan Profitabilitas
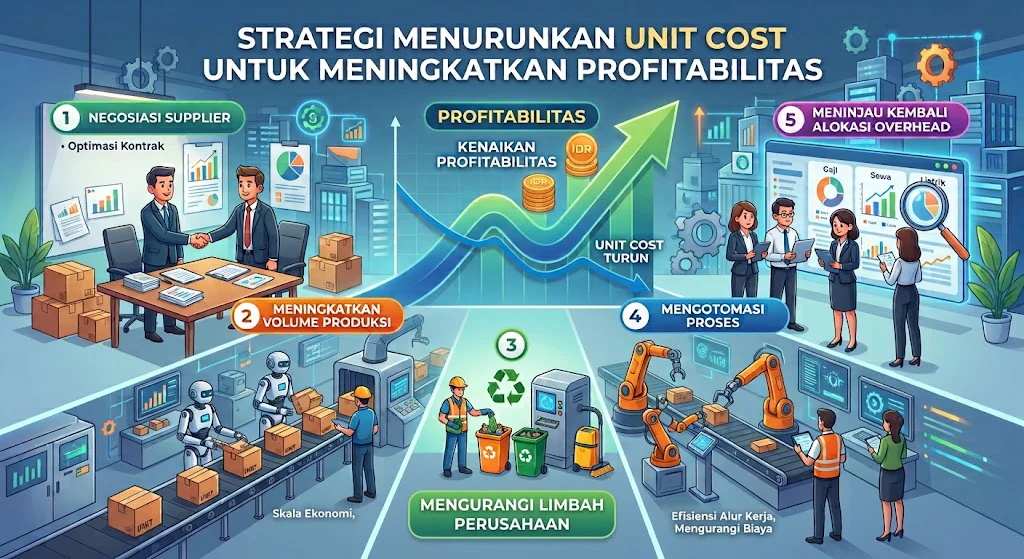
Menurunkan biaya unit dapat dilakukan dengan mengoptimalkan biaya yang paling berpengaruh terhadap proses produksi. Perusahaan tidak harus mengurangi seluruh pengeluaran tetapi hanya bagian mana yang masih bisa diefisienkan.
1. Negosiasi supplier untuk menekan biaya bahan baku
Bahan baku sering menjadi salah satu komponen terbesar dalam biaya produksi. Perusahaan dapat menegosiasikan harga, jumlah pembelian, dan kontrak jangka panjang dengan supplier.
Namun, penghematan tetap perlu mempertimbangkan kualitas dan ketepatan pasokan agar tidak menimbulkan biaya tambahan di kemudian hari.
2. Meningkatkan volume produksi
Fixed cost relatif tidak berubah ketika jumlah produksi meningkat. Dengan memproduksi lebih banyak unit dalam kapasitas yang tersedia dapat membuat biaya tetap tersebar ke lebih banyak produk. Dampaknya, fixed cost per unit dapat menjadi lebih rendah dan unit cost ikut menurun.
3. Mengurangi limbah perusahaan
Waste seperti bahan baku terbuang atau proses kerja yang berulang dapat meningkatkan biaya tanpa menambah nilai produk. Perusahaan perlu mengidentifikasi sumber pemborosan dan memperbaiki proses yang menyebabkannya. Langkah ini membantu mengurangi biaya yang terbuang pada setiap unit produksi.
4. Mengotomasi proses
Otomasi dapat digunakan pada pekerjaan yang berulang dan membutuhkan banyak waktu seperti pencatatan produksi, pengelolaan persediaan, hingga pembuatan laporan biaya dengan sistem yang terintegrasi dan didukung AI. Dengan begitu, risiko kesalahan pencatatan menjadi lebih kecil.
5. Meninjau kembali alokasi overhead agar biaya unit akurat
Alokasi overhead yang kurang tepat dapat membuat biaya suatu produk terlihat lebih tinggi atau lebih rendah dari kondisi sebenarnya.
Perusahaan perlu meninjau dasar pembebanan biaya seperti penggunaan mesin, jam kerja, dan volume produksi. Alokasi yang lebih sesuai membantu perusahaan memperoleh gambaran unit cost yang lebih akurat dan menjadi dasar evaluasi profitabilitas setiap produk.
Otomasi Perhitungan Unit Cost dengan Software Akuntansi
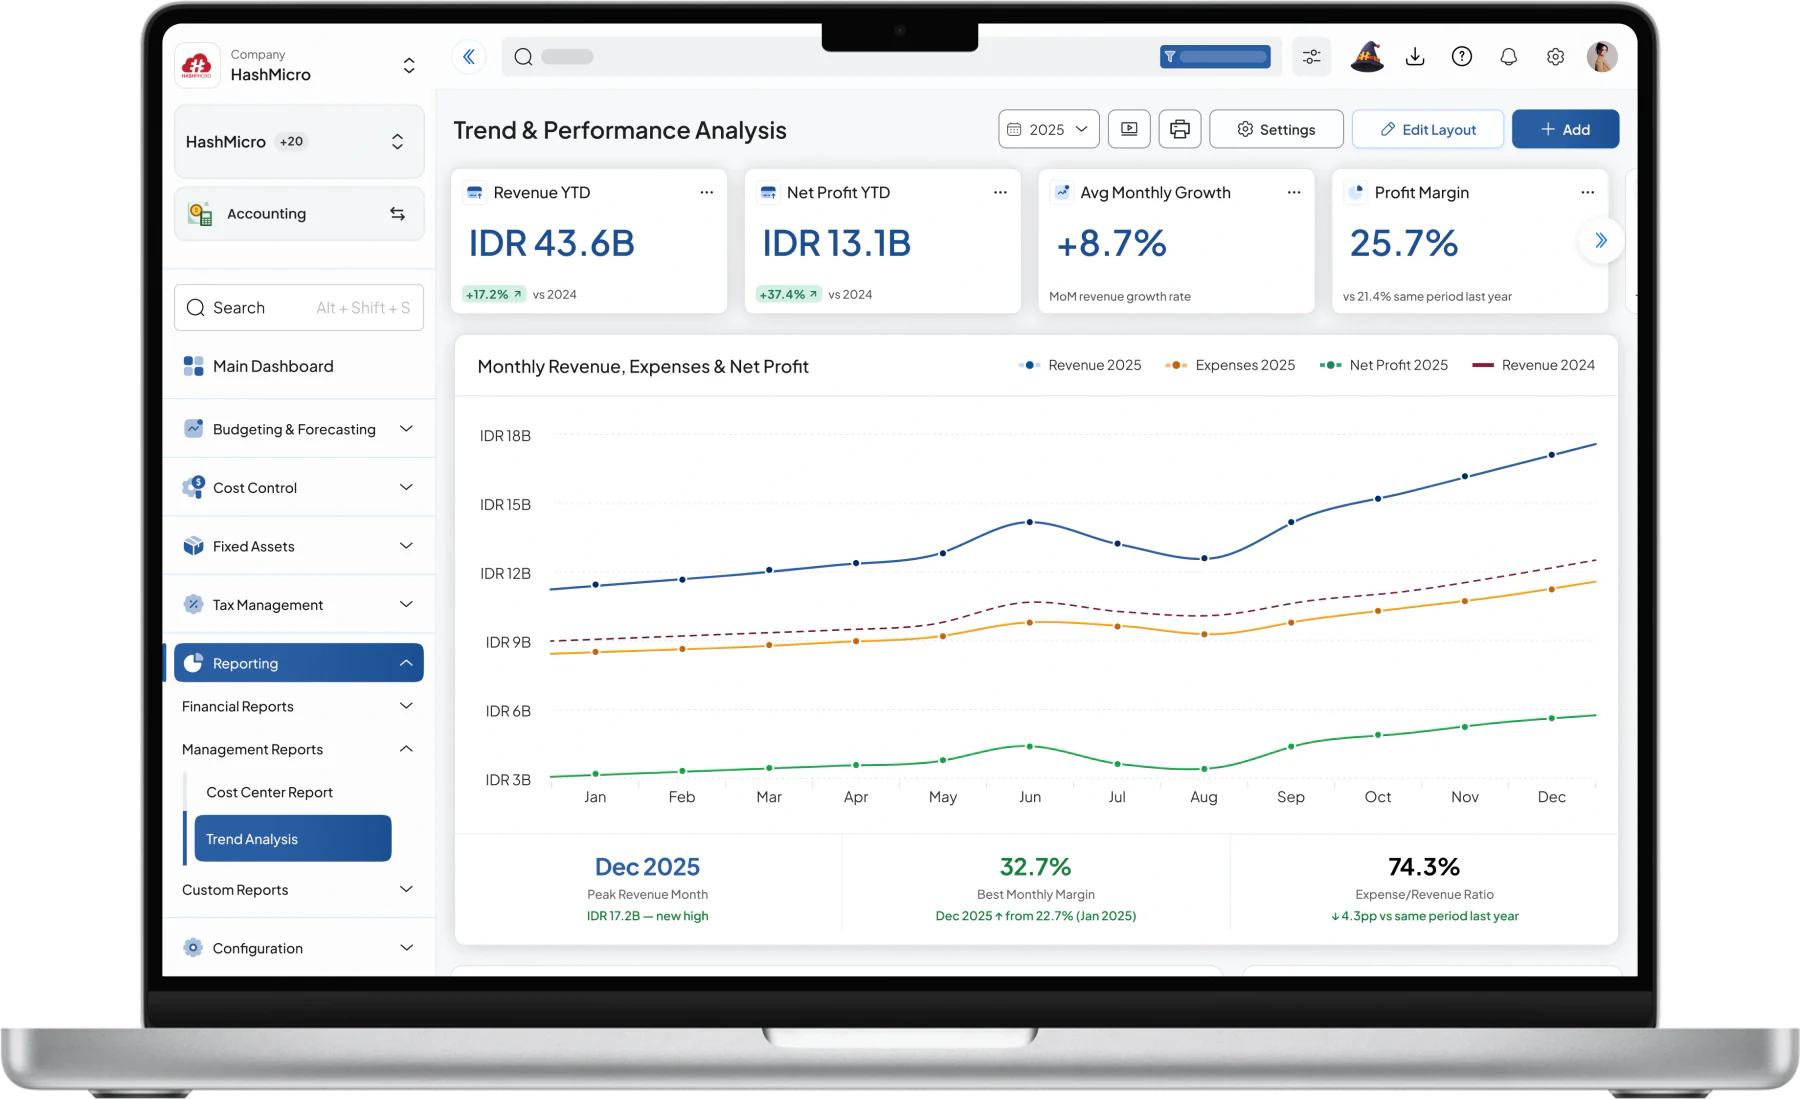
Menghitung unit cost secara manual dapat menjadi kurang praktis ketika perusahaan memiliki banyak produk, transaksi, dan komponen biaya. Data dari pembelian, persediaan, produksi, hingga biaya operasional perlu dicatat dan diperbarui agar hasil perhitungan tetap akurat.
Software akuntansi dengan bantuan AI dapat membantu perusahaan mengelola proses tersebut dalam satu sistem. Data biaya yang sebelumnya tersebar dapat terhubung sehingga perusahaan lebih mudah memantau perubahan biaya dan melihat dampaknya terhadap unit cost.
Beberapa fitur yang dapat mendukung perhitungan dan analisis unit cost meliputi:
Cost Accounting: Mencatat dan mengelompokkan biaya berdasarkan jenis, aktivitas, proyek, atau produk sehingga perusahaan dapat melihat komponen biaya yang membentuk unit cost.
Analisis Biaya dengan AI: AI membantu menganalisis data biaya dan menemukan pola atau perubahan yang perlu diperhatikan dalam perhitungan biaya.
Automasi Pencatatan Transaksi: Transaksi pembelian, pengeluaran, dan biaya operasional dapat tercatat secara otomatis sehingga data yang digunakan dalam perhitungan biaya lebih terorganisir.
Integrasi Persediaan dan Produksi: Data bahan baku dan aktivitas produksi dapat terhubung dengan pencatatan akuntansi untuk mendukung perhitungan biaya per unit.
Dashboard dan Laporan Biaya: Menyajikan data dalam laporan yang dapat digunakan untuk memantau perubahan unit cost dan mengevaluasi produk.
Dengan sistem akuntansi berbantuan AI, perusahaan dapat mengelola data biaya dan menghitung unit cost dengan lebih praktis.
Jika Anda ingin mengoptimalkan pengelolaan biaya dalam satu sistem, jadwalkan konsultasi dengan tim expert HashMicro untuk menemukan solusi yang sesuai dengan kebutuhan bisnis Anda.

FAQ
Komponen unit cost umumnya terdiri atas bahan baku langsung, tenaga kerja langsung, dan overhead produksi.
Total cost adalah keseluruhan biaya yang dikeluarkan perusahaan dalam suatu periode atau proses, sedangkan unit cost menunjukkan biaya rata-rata untuk setiap unit output.
Unit cost membantu perusahaan menetapkan harga jual, menghitung margin, mengevaluasi efisiensi produksi, menyusun anggaran, dan membandingkan profitabilitas antar produk atau proyek.
Unit cost adalah biaya rata-rata yang dikeluarkan untuk menghasilkan satu unit produk atau layanan. Sementara itu, HPP (Harga Pokok Penjualan) adalah total biaya yang terkait dengan barang yang terjual dalam suatu periode. Jadi, unit cost berfokus pada biaya per unit, sedangkan HPP berfokus pada total biaya barang yang terjual.
Unit cost dapat naik karena peningkatan harga bahan baku, biaya tenaga kerja, overhead produksi, atau penurunan volume produksi. Waste yang meningkat, perubahan metode produksi, dan biaya tetap yang terbagi ke lebih sedikit unit juga dapat membuat unit cost naik secara signifikan.