

Dalam setiap rencana akuisisi atau masuknya investor baru, keputusan selalu bergantung pada seberapa benar informasi dari perusahaan target. Due diligence adalah proses pemeriksaan menyeluruh atas kondisi perusahaan sebelum transaksi diputuskan, atau dikenal juga sebagai uji tuntas.
Transaksi seperti ini cukup sering terjadi di Indonesia. KPPU mencatat 155 notifikasi merger dan akuisisi sepanjang 2024, dengan 101 di antaranya wajib dinotifikasi.
Artikel ini membahas due diligence dengan penekanan pada sisi keuangan, mulai dari pengertian dan tujuannya, aspek yang diperiksa, dokumen yang diminta, hingga tahapan pelaksanaannya di lapangan.
Key Takeaways
Due diligence adalah proses pemeriksaan menyeluruh atas kondisi perusahaan sebelum transaksi diputuskan, atau dikenal sebagai uji tuntas.
Hasil pemeriksaan menjadi dasar pembeli untuk menilai risiko, menegosiasikan harga, dan memperkuat posisinya secara hukum.
Pada sisi keuangan, pemeriksaan menyasar kualitas laba, arus kas, piutang, utang, serta kewajiban yang belum tercatat.
Apa Itu Due Diligence?
Due diligence adalah proses pemeriksaan menyeluruh terhadap kondisi perusahaan sebelum sebuah transaksi bisnis diputuskan. Istilah ini dalam bahasa Indonesia dikenal sebagai uji tuntas, karena sifatnya memastikan bahwa setiap informasi yang disampaikan pihak target memang sesuai dengan keadaan sebenarnya.
Pemeriksaan ini biasanya dilakukan sebelum akuisisi, merger, masuknya investor baru, atau penyertaan modal dalam jumlah besar. Pihak yang melakukannya adalah calon pembeli atau investor, umumnya dengan bantuan konsultan keuangan, akuntan publik, dan konsultan hukum.
Cakupannya cukup luas, mulai dari aspek hukum, operasional, pajak, sumber daya manusia, hingga keuangan. Dari semua aspek tersebut, sisi keuangan sering menjadi penentu karena berkaitan langsung dengan nilai transaksi dan risiko yang akan ditanggung pembeli.
Apa Itu Financial Due Diligence?
Financial due diligence adalah bagian dari uji tuntas yang khusus memeriksa kondisi keuangan perusahaan target. Fokusnya bukan hanya memastikan laporan keuangan tersedia, tetapi menguji apakah angka di dalamnya benar-benar mencerminkan kinerja usaha yang sesungguhnya.
Pemeriksaan ini umumnya dilakukan oleh akuntan publik atau konsultan keuangan yang ditunjuk pembeli. Hasilnya menjadi dasar penilaian harga, penyusunan syarat perjanjian, dan keputusan akhir untuk melanjutkan atau membatalkan transaksi.
Aspek Keuangan yang Diperiksa
Pemeriksaan keuangan menyasar beberapa titik yang paling menentukan nilai perusahaan.
- Kualitas laba. Memastikan laba berasal dari aktivitas usaha yang berulang, bukan dari penjualan aset atau pendapatan sekali waktu.
- Arus kas operasional. Menguji apakah laba di laporan benar-benar diikuti uang masuk, karena laba besar tanpa kas sehat menandakan masalah.
- Struktur piutang dan utang. Melihat umur piutang, konsentrasi pada pelanggan tertentu, serta jadwal dan bunga utang yang berjalan.
- Nilai dan kondisi aset. Memeriksa apakah aset tetap dan persediaan yang tercatat masih ada, layak pakai, dan dinilai secara wajar. Nilai aset yang disajikan perlu dibaca bersama akun kontra seperti penyisihan piutang dan akumulasi penyusutan agar tidak terlihat lebih besar dari kondisi sebenarnya.
- Kewajiban yang belum tercatat. Menelusuri potensi kewajiban seperti sengketa pajak, garansi, atau komitmen kontrak yang belum masuk pembukuan.
Manfaat Due Diligence bagi Pembeli dan Investor
Pemeriksaan ini bukan sekadar formalitas sebelum tanda tangan. Berikut manfaat utamanya bagi pihak yang akan mengeluarkan dana.
1. Mengurangi ketidakpastian sebelum dana dikeluarkan
Due diligence memungkinkan pembeli memverifikasi apakah angka yang disajikan perusahaan target benar-benar dapat dipertanggungjawabkan. Tanpa proses ini, keputusan hanya bersandar pada materi presentasi dan penjelasan manajemen yang belum diuji.
2. Menjadi dasar penentuan harga yang wajar
Temuan dari pemeriksaan sering mengubah nilai transaksi. Jika ditemukan utang yang belum tercatat atau piutang yang sulit tertagih, harga bisa dinegosiasikan ulang atau disertai syarat tambahan dalam perjanjian.
3. Mengungkap risiko yang tidak terlihat di laporan awal
Beberapa masalah hanya muncul ketika dokumen pendukung diperiksa satu per satu, seperti perjanjian yang membebani, sengketa yang belum selesai, atau kewajiban pajak yang tertunda. Risiko semacam ini jarang tampak di ringkasan laporan keuangan.
4. Memberi posisi yang lebih kuat secara hukum
Pembeli yang sudah melakukan pemeriksaan secara wajar memiliki dasar lebih kuat apabila di kemudian hari muncul masalah yang tidak diungkapkan penjual. Dokumentasi due diligence menjadi bukti bahwa kehati-hatian sudah dijalankan.
Proses dan Tahapan Due Diligence Keuangan
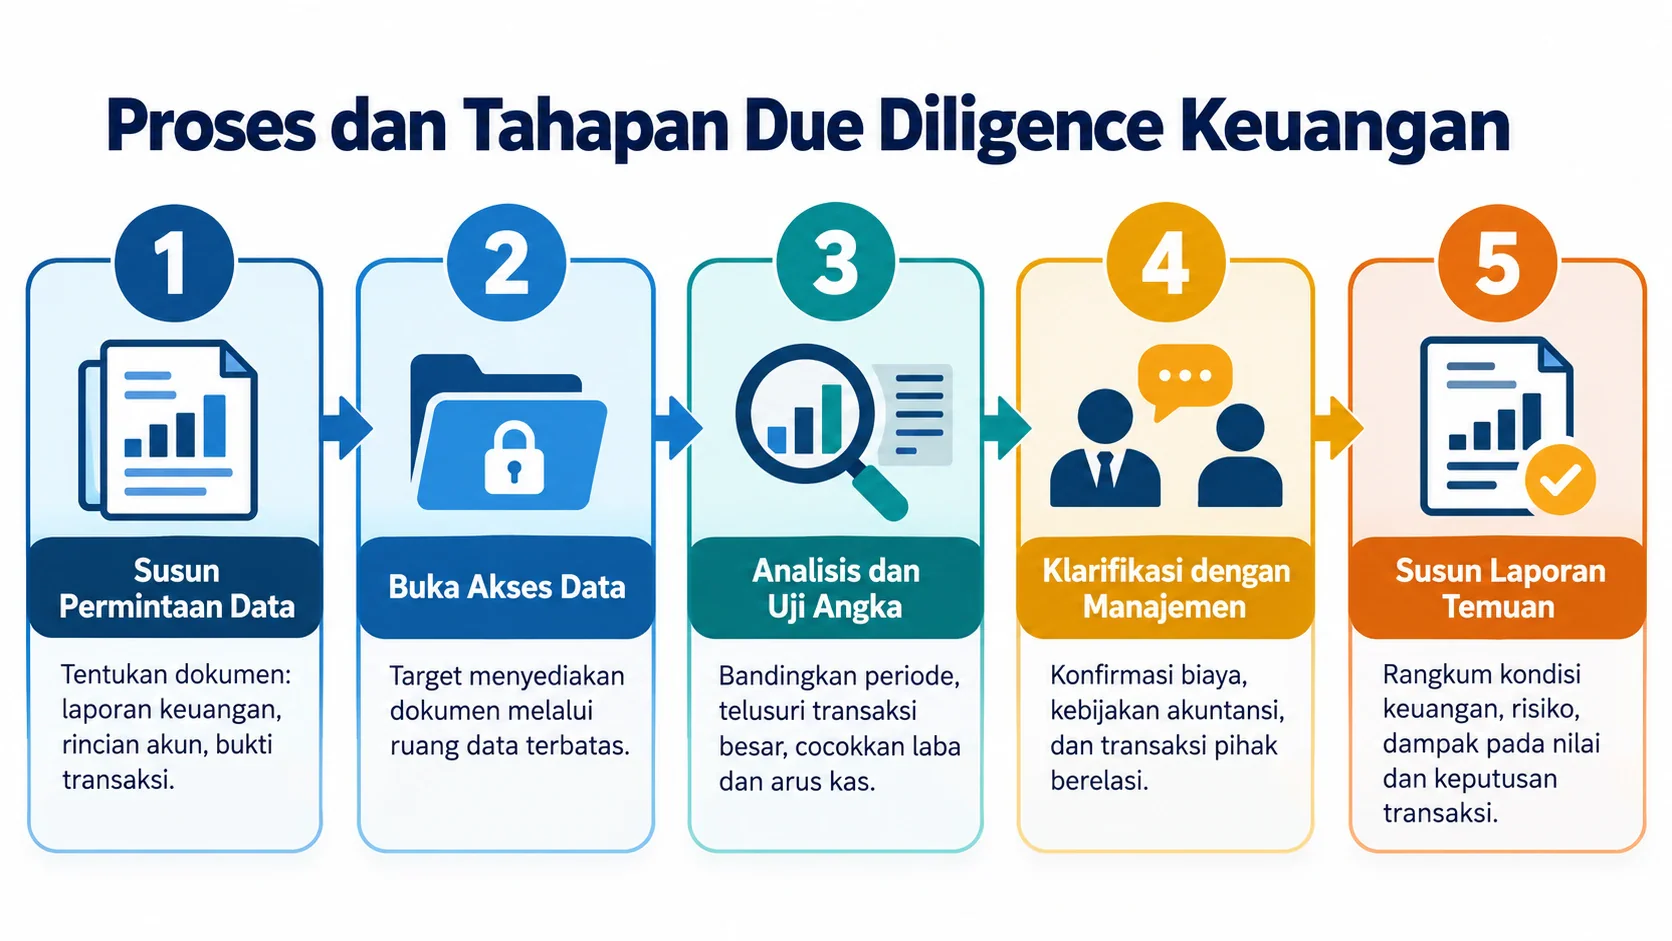
Pemeriksaan keuangan tidak berjalan sekaligus, melainkan bertahap mengikuti ketersediaan data dari perusahaan target. Berikut alurnya dari awal sampai laporan temuan.
1. Penyusunan daftar permintaan data
Pemeriksa menyusun daftar dokumen yang dibutuhkan, biasanya mencakup laporan keuangan beberapa tahun terakhir, rincian akun, dan dokumen pendukung transaksi. Daftar ini menjadi acuan bersama agar kedua pihak tahu ruang lingkup pemeriksaan sejak awal dan tidak ada permintaan yang muncul mendadak di tengah proses.
2. Pembukaan akses data
Perusahaan target menyediakan dokumen melalui ruang penyimpanan terbatas yang hanya bisa diakses pihak yang ditunjuk. Pada tahap ini kelengkapan dan kerapian pembukuan sangat menentukan, karena data yang tersebar atau tidak konsisten akan memperlambat seluruh rangkaian pemeriksaan.
Penyiapan dokumen di tahap ini umumnya dikoordinasikan financial controller yang memahami seluruh alur pencatatan perusahaan.
3. Analisis dan pengujian angka
Pemeriksa membandingkan angka antar periode, menelusuri transaksi besar, dan menguji apakah laba yang dilaporkan didukung arus kas serta dokumen pendukung. Tahap inilah yang paling menyita waktu, karena setiap selisih yang ditemukan harus ditelusuri sampai ke sumber pencatatannya.
4. Klarifikasi dengan manajemen
Temuan yang belum jelas dikonfirmasi langsung kepada manajemen atau tim keuangan perusahaan target. Pertanyaan biasanya menyangkut alasan di balik lonjakan biaya, perubahan kebijakan akuntansi, atau transaksi dengan pihak berelasi yang nilainya signifikan.
5. Penyusunan laporan temuan
Hasil akhirnya adalah laporan yang merangkum kondisi keuangan, risiko yang teridentifikasi, dan implikasinya terhadap nilai transaksi. Laporan ini menjadi bahan pembeli untuk menegosiasikan harga, meminta jaminan tambahan, atau membatalkan rencana.
Kesimpulan
Due diligence memastikan keputusan diambil berdasarkan kondisi yang sebenarnya, bukan gambaran yang disajikan di awal. Pada sisi keuangan, pemeriksaan menyasar kualitas laba, arus kas, piutang, utang, dan kewajiban yang belum tercatat.
Posisi perusahaan target juga ikut menentukan. Pembukuan yang rapi dan mudah ditelusuri membuat proses lebih cepat sekaligus memperkecil peluang munculnya temuan yang menurunkan nilai transaksi.
Jika Anda ingin merapikan pencatatan keuangan agar lebih siap diperiksa, konsultasi gratis bisa menjadi langkah awal untuk memetakan apa yang perlu dibenahi.

FAQ
Audit menilai apakah laporan keuangan sudah disajikan sesuai standar akuntansi dan hasilnya ditujukan untuk publik atau pemegang saham. Due diligence lebih luas dan berorientasi transaksi, karena tujuannya menilai risiko serta nilai perusahaan bagi calon pembeli, bukan memberi opini atas kewajaran laporan.
Biaya umumnya ditanggung pihak yang melakukan pemeriksaan, yaitu calon pembeli atau investor, karena mereka yang membutuhkan hasilnya untuk mengambil keputusan.
Perlu, terutama saat akan menerima pendanaan atau bermitra dengan investor. Skalanya memang lebih sederhana, tetapi prinsipnya sama, yaitu memastikan kondisi usaha yang disampaikan dapat dibuktikan dengan catatan.