

Bagian berikut menjelaskan alur kerja, kriteria evaluasi, dan langkah praktis selanjutnya.

Mengapa estimasi awal perlu menjadi acuan pengendalian proyek?
Estimasi biaya konstruksi adalah proses memperkirakan kebutuhan biaya berdasarkan lingkup, volume, harga, dan asumsi pekerjaan. Hasilnya menjadi acuan untuk menilai kecukupan anggaran sepanjang pelaksanaan proyek.
Angka awal perlu dihubungkan dengan pembelian, pemakaian sumber daya, dan pekerjaan tersisa. Dengan hubungan tersebut, tim dapat menilai dampak perubahan sebelum menyetujui pengeluaran berikutnya.
Estimator membutuhkan dasar volume dan harga yang dapat ditelusuri. Quantity surveyor memerlukan konsistensi pengukuran ketika membandingkan rencana dengan pekerjaan lapangan.
Manajer proyek membutuhkan gambaran biaya untuk menentukan tindakan operasional. Tim keuangan kontraktor memerlukan proyeksi pengeluaran dan penerimaan untuk menjaga kas serta laba proyek.
Persoalan muncul ketika volume berubah, tetapi perhitungan masih menggunakan gambar lama. Harga penawaran pemasok juga perlu diperiksa masa berlakunya sebelum digunakan kembali.
Perbandingan menjadi sulit ketika biaya aktual memakai pengelompokan berbeda dari anggaran. Karena itu, pemilihan sistem perlu dimulai dari struktur data pekerjaan.
HashMicro Project Management mendukung tugas dengan penanggung jawab, bobot, dan tanggal. Progres tugas terakumulasi ke proyek, dalam lingkup pengelolaan proyek jasa atau internal.
Alur tersebut dapat menjadi bahan evaluasi pembagian tanggung jawab. Kebutuhan estimasi kontraktor tetap perlu diuji menggunakan dokumen pekerjaan yang sesuai.
Tetapkan pula siapa yang berwenang mengubah volume dan harga. Pembagian kewenangan membantu menjaga angka acuan tetap jelas bagi seluruh tim.
Bedakan estimasi, BoQ, RAB tender, dan RAB pelaksanaan
Estimasi merupakan proses perhitungan, sedangkan dokumen pendukungnya memiliki fungsi berbeda. Pembedaan ini membantu tim menentukan angka yang digunakan untuk setiap keputusan.
| Istilah | Isi dokumen | Pengguna | Keputusan yang didukung |
|---|---|---|---|
| Estimasi biaya | Perkiraan biaya beserta dasar dan asumsi | Estimator, manajer proyek, keuangan | Kelayakan biaya dan kebutuhan pendanaan |
| BoQ atau daftar kuantitas | Daftar item pekerjaan, satuan, dan volume | Estimator dan quantity surveyor | Cakupan pekerjaan yang akan diberi harga |
| AHSP | Analisis pembentuk harga satuan pekerjaan | Estimator dan tim teknis | Kebutuhan sumber daya dan dasar harga satuan |
| RAB tender | Daftar kuantitas berharga untuk penyusunan penawaran | Tim tender dan manajemen kontraktor | Harga penawaran dan kelayakan pekerjaan |
| RAB pelaksanaan | Acuan biaya pekerjaan setelah proyek diperoleh | Tim pelaksana, pengadaan, dan keuangan | Batas biaya serta evaluasi pelaksanaan |
| Anggaran perusahaan | Alokasi anggaran organisasi menurut kebijakan perusahaan | Manajemen dan pengelola anggaran | Pengalokasian dana antarunit dan periode |
BoQ menjadi daftar pekerjaan sebelum atau saat pemberian harga. RAB menyajikan kuantitas yang sudah diberi harga sesuai tujuan penyusunannya.
RAB tender mendukung penyusunan penawaran kepada pemberi kerja. RAB pelaksanaan menjadi acuan biaya internal setelah proyek diperoleh.
Komponen biaya perlu membedakan material, tenaga kerja, subkontraktor, alat, dan overhead. Batas setiap komponen harus tertulis agar biaya tidak dihitung berulang.
Contohnya, harga subkontraktor dapat mencakup material dan tenaga kerja sekaligus. Jika lingkupnya demikian, komponen tersebut jangan ditambahkan kembali sebagai pekerjaan mandiri.
Periksa pula apakah sewa alat sudah mencakup operator dan bahan bakar. Kesamaan nama pekerjaan belum menjamin kesamaan cakupan harga yang dibandingkan.
RAB proyek berbeda dari anggaran perusahaan atau pusat biaya. Hubungan keduanya perlu dirancang tanpa menghilangkan rincian biaya setiap pekerjaan.
Kriteria memilih proses dan sistem estimasi yang dapat diperiksa
Proses yang dapat diperiksa harus menunjukkan asal volume, harga, dan revisi. Sistem yang dievaluasi perlu memperlihatkan hubungan data tersebut melalui contoh pekerjaan Anda.
Gunakan paket pekerjaan yang sama ketika membandingkan pilihan sistem. Dengan begitu, perbedaan hasil dapat ditelusuri melalui langkah perhitungannya.
| Kriteria | Bukti yang perlu diperlihatkan | Konsekuensi jika tidak tersedia |
|---|---|---|
| Keterlacakan volume | Rujukan gambar, revisi, lokasi, dan lembar perhitungan | Perubahan kuantitas sulit diperiksa |
| Rincian harga satuan | Kebutuhan sumber daya dan dasar perhitungan harga | Penyebab perubahan harga sulit dijelaskan |
| Tanggal dan lokasi harga | Penawaran pemasok, masa berlaku, serta tujuan pengiriman | Harga berbeda kondisi dapat dibandingkan secara keliru |
| Pemisahan biaya | Batas material, tenaga kerja, subkontraktor, alat, dan overhead | Komponen biaya berpotensi tercatat berulang |
| Versi RAB | Riwayat perubahan, alasan, penyusun, dan persetujuan | Tim dapat menggunakan acuan berbeda |
| Rencana dan aktual | Penelusuran transaksi menuju item pekerjaan terkait | Selisih biaya sulit dianalisis per pekerjaan |
Tabel tersebut merupakan kebutuhan pembelian yang perlu dibuktikan saat evaluasi. Jangan menganggapnya sebagai daftar kemampuan produk tertentu.
Minta demonstrasi perubahan volume dari gambar yang direvisi. Periksa bagaimana perubahan tersebut memengaruhi biaya, persetujuan, dan laporan yang dibutuhkan.
Lanjutkan dengan transaksi material yang sudah diterima, tetapi belum seluruhnya dipakai. Skenario ini membantu menguji pemisahan antara persediaan, biaya, dan pembayaran.
Kebutuhan kontraktor berpusat pada biaya pelaksanaan serta hasil pekerjaan. Pemilik proyek membutuhkan pengawasan kontrak dan dasar pembayaran yang dapat diperiksa.
Perusahaan jasa engineering dapat memiliki kebutuhan berbeda terkait tugas dan jam kerja. Gunakan solusi ERP untuk pekerjaan engineering sebagai rujukan evaluasi lingkup tersebut.
HashMicro menyediakan pencatatan jam per tugas dan persetujuan timesheet dalam Project Management. Alur tersebut mendukung evaluasi jam kerja proyek jasa atau internal.
Kemampuan pengelolaan tugas belum membuktikan terpenuhinya kebutuhan estimasi BoQ kontraktor. Mintalah hasil demonstrasi yang langsung menjawab skenario biaya pekerjaan Anda.
Libatkan pengguna lapangan dan keuangan dalam sesi yang sama. Mereka perlu menyepakati arti setiap status transaksi sebelum menilai laporan akhirnya.
Alur dari dokumen tender hingga pembaruan estimasi
Alur estimasi dimulai dari dokumen teknis dan berlanjut hingga proyeksi penyelesaian. Setiap tahap perlu menghasilkan dokumen yang bisa diperiksa oleh tahap berikutnya.
- Kumpulkan dasar pekerjaan. Siapkan gambar, Rencana Kerja dan Syarat-syarat, lingkup, serta formulir BoQ. Catat revisi dokumen dan bagian yang masih membutuhkan penjelasan. Keluarannya berupa daftar dokumen acuan beserta batas pekerjaan.
- Hitung volume dan harga satuan. Lakukan quantity take-off dengan rujukan gambar yang jelas. Susun kebutuhan material, tenaga kerja, serta alat melalui analisis harga satuan. Keluarannya berupa volume terukur dan rincian pembentuk harga.
- Susun RAB tender. Beri harga setiap item berdasarkan lingkup yang ditawarkan. Pisahkan overhead, cadangan risiko, dan tambahan untuk laba penawaran. Keluarannya berupa perhitungan penawaran beserta asumsi dan pengecualian.
- Tetapkan RAB pelaksanaan. Setelah kontrak diperoleh, sesuaikan rencana dengan metode pelaksanaan yang dipilih. Hubungkan pekerjaan dengan jadwal serta penanggung jawabnya. Keluarannya berupa acuan biaya dan jadwal yang disetujui.
- Telusuri transaksi pelaksanaan. Kaitkan permintaan material, pembelian, penerimaan, dan pemakaian dengan pekerjaan terkait. Periksa pula biaya tenaga kerja, alat, serta subkontraktor. Keluarannya berupa catatan aktual yang dapat dibandingkan dengan rencana.
- Perbarui estimasi penyelesaian. Tinjau perubahan lingkup, harga, produktivitas, dan kebutuhan pekerjaan tersisa. Gunakan pengelolaan pekerjaan tambah kurang untuk mendokumentasikan perubahan kontrak terkait. Keluarannya berupa proyeksi baru, alasan perubahan, dan persetujuan revisi.
Jangan menimpa acuan awal ketika membuat estimasi terbaru. Simpan keduanya agar tim dapat membedakan perubahan rencana dan hasil pelaksanaan.
Pisahkan perubahan yang telah disetujui dari usulan yang masih dibahas. Pemisahan tersebut membantu menjelaskan kewajiban kontraktual dan potensi kebutuhan biaya tambahan.
Tentukan waktu pencatatan aktual agar laporan memiliki batas periode jelas. Transaksi terlambat perlu ditandai ketika digunakan dalam evaluasi biaya berikutnya.
Daftar pekerjaan tersisa juga perlu diperiksa bersama tim lapangan. Persentase progres saja belum menjelaskan kebutuhan material, tenaga, dan alat berikutnya.
Harga untuk pekerjaan tersisa dapat berbeda dari harga acuan. Catat alasan penggunaannya, termasuk perubahan pemasok, spesifikasi, lokasi, atau jadwal pengiriman.
Pembahasan estimasi sebaiknya menghasilkan keputusan dan penanggung jawab tindakan. Contohnya berupa peninjauan metode kerja atau permintaan penawaran pemasok terbaru.
Contoh hitungan dari RAB ke perkiraan biaya akhir
Perusahaan, skenario, dan hasil dalam contoh ini bersifat hipotetis.
Perkiraan biaya akhir diperoleh dengan menjumlahkan aktual dan estimasi biaya tersisa. Hasilnya kemudian dibandingkan dengan acuan pada lingkup pekerjaan yang setara.
Simulasi paket pekerjaan dalam Rupiah
Seluruh angka berikut merupakan simulasi, bukan harga pasar atau rekomendasi persentase. Paket pekerjaan diasumsikan memiliki batas lingkup yang tetap selama perbandingan.
| Komponen | Perhitungan atau nilai | Asumsi | Sumber harga | Tanggal | Lingkup | Perlakuan pajak |
|---|---|---|---|---|---|---|
| Biaya langsung | 200 m² × Rp500.000/m² = Rp100.000.000 | Harga satuan mencakup kebutuhan langsung | Angka simulasi | Tanggal acuan simulasi | Paket pekerjaan ilustratif | Pajak dipisahkan |
| Overhead | Rp10.000.000 | Belum tercakup dalam biaya langsung | Alokasi simulasi | Tanggal acuan simulasi | Pengeluaran tidak langsung paket | Pajak dipisahkan |
| Cadangan risiko | Rp5.000.000 | Belum tercakup dalam biaya langsung | Asumsi risiko simulasi | Tanggal acuan simulasi | Risiko dalam batas paket | Bukan penetapan pajak |
| Total acuan biaya | Rp100.000.000 + Rp10.000.000 + Rp5.000.000 = Rp115.000.000 | Komponen tidak dihitung berulang | Penjumlahan simulasi | Tanggal acuan simulasi | Paket yang sama | Sebelum perhitungan pajak terkait |
| Tambahan penawaran | 10% × Rp115.000.000 = Rp11.500.000 | Markup ilustratif terhadap biaya | Kebijakan penawaran simulasi | Tanggal acuan simulasi | Paket yang sama | Bukan komponen pajak |
| Nilai penawaran | Rp115.000.000 + Rp11.500.000 = Rp126.500.000 | Penawaran sebelum pajak | Penjumlahan simulasi | Tanggal acuan simulasi | Paket yang sama | Belum termasuk pajak |
Markup dihitung terhadap biaya, sedangkan margin dihitung terhadap pendapatan. Karena dasar pembaginya berbeda, persentasenya perlu diberi label jelas.
Margin ilustratif sebelum pajak adalah Rp11.500.000 ÷ Rp126.500.000 × 100%, sekitar 9,09%. Hasil tersebut berbeda dari markup penawaran sebesar 10%.
Pada evaluasi berikutnya, tim menghitung kembali kebutuhan pekerjaan tersisa. Estimasi tersebut perlu mencakup kewajiban dan kebutuhan penyelesaian yang belum masuk aktual.
| Ukuran evaluasi | Nilai atau perhitungan |
|---|---|
| Biaya aktual | Rp60.000.000 |
| Estimasi biaya tersisa | Rp65.000.000 |
| Perkiraan biaya akhir | Rp60.000.000 + Rp65.000.000 = Rp125.000.000 |
| Proyeksi kelebihan biaya | Rp125.000.000 − Rp115.000.000 = Rp10.000.000 |
| Persentase kelebihan biaya | Rp10.000.000 ÷ Rp115.000.000 × 100% = sekitar 8,70% |
Aktual yang belum melampaui anggaran belum membuktikan kecukupan dana penyelesaian. Kebutuhan pekerjaan tersisa justru memperlihatkan potensi kekurangan anggaran.
Contoh ini tidak menetapkan tarif PPh atau PPN. Perhitungan kas dan pajak memerlukan dasar transaksi yang dibahas terpisah.
Saat memakai format ini, gantilah sumber dan tanggal dengan dokumen nyata. Periksa kembali apakah cadangan tersisa sudah masuk proyeksi penyelesaian.
KPI untuk menilai kualitas estimasi dan pengendalian biaya
KPI perlu membantu tim menemukan penyebab perubahan dan menentukan tindakan. Gunakan ukuran yang memiliki definisi, sumber data, serta penanggung jawab jelas.
| KPI | Rumus | Masukan data | Keputusan yang didukung |
|---|---|---|---|
| Perkiraan biaya akhir | Biaya aktual + estimasi biaya tersisa | Aktual dan kebutuhan penyelesaian | Kecukupan anggaran penyelesaian |
| Proyeksi kelebihan biaya | Perkiraan biaya akhir − acuan biaya | Proyeksi akhir dan acuan lingkup setara | Kebutuhan tindakan pengendalian |
| Persentase kelebihan biaya | Selisih ÷ acuan biaya × 100% | Acuan biaya lebih besar dari nol | Besaran penyimpangan relatif |
| Deviasi harga satuan | (Harga terbaru − harga acuan) ÷ harga acuan × 100% | Harga berspesifikasi setara dan acuan lebih besar dari nol | Peninjauan sumber harga atau pengadaan |
| Cakupan harga terdokumentasi | Jumlah item dengan sumber dan tanggal harga ÷ total item yang memerlukan harga × 100% | Daftar item serta dokumen harga | Prioritas pelengkapan dasar estimasi |
Rumus tersebut merupakan rancangan pengukuran untuk kebutuhan evaluasi proyek. Penggunaannya tidak menyatakan ketersediaan laporan bawaan pada produk tertentu.
Tentukan target berdasarkan tahap desain, risiko, dan kebijakan proyek. Hindari memakai batas yang sama untuk seluruh jenis pekerjaan.
Bandingkan harga dengan satuan, spesifikasi, lokasi, dan cakupan pengiriman setara. Perubahan ketentuan pembayaran juga perlu dijelaskan dalam catatan evaluasi.
HashMicro Project Management menyediakan laporan jam menurut proyek, tugas, dan orang. Analisis effort mendukung peninjauan jam kerja dalam proyek jasa atau internal.
Data jam dapat menjadi bahan pembahasan kebutuhan sumber daya. Perhitungan biaya pekerjaan tetap memerlukan dasar harga dan lingkup yang sesuai.
Untuk setiap penyimpangan, tuliskan penyebab serta tindakan yang dipilih. Angka tanpa tindak lanjut belum membantu keputusan operasional berikutnya.
Dampak PPh Final jasa konstruksi pada penawaran dan kas
PPh Final jasa konstruksi perlu dianalisis terpisah dari biaya pekerjaan. Evaluasinya mencakup jenis jasa, kualifikasi penyedia, dasar pengenaan, dan mekanisme pembayaran pajak.
DJP menjelaskan PP Nomor 9 Tahun 2022 berlaku sejak 21 Februari 2022. Penjelasan tersebut membedakan perlakuan berdasarkan jenis jasa dan status sertifikasi penyedia.
Gunakan dokumen resmi pada JDIH Kementerian Keuangan untuk menelaah ketentuan terkait. Periksa pula perubahan atau ketentuan pengganti yang relevan dengan tanggal transaksi.
Siapkan kontrak dan dokumen kualifikasi penyedia untuk penelaahan pajak. Pastikan dasar pengenaan serta mekanisme pemotongan atau penyetoran sesuai ketentuan transaksi.
Jangan otomatis menambahkan persentase PPh ke seluruh komponen RAB. Pisahkan biaya pekerjaan, laba penawaran, PPN, dan pengaruh PPh terhadap penerimaan kas.
Nilai penawaran simulasi Rp126.500.000 masih merupakan angka sebelum pajak. Angka tersebut belum menunjukkan jumlah kas bersih yang akan diterima.
Susun rekonsiliasi antara nilai tagihan dan penerimaan berdasarkan dokumen transaksi. Tempatkan pemotongan pajak pada rekonsiliasi tersebut sesuai hasil penelaahan pajak.
Tim tender perlu menyampaikan asumsi pajak kepada tim keuangan. Dengan demikian, penawaran dan proyeksi kas menggunakan dasar yang selaras.
Jadwal penerimaan juga perlu mengikuti ketentuan pembayaran dalam kontrak. Bedakan dampak waktu penerimaan dengan perubahan biaya pelaksanaan pekerjaan.
Integrasi data dan kesalahan yang perlu dicegah
Integrasi yang dibutuhkan adalah keterlacakan dokumen menuju pekerjaan terkait. Pembelian, pemakaian, dan pembayaran perlu dibedakan saat membaca biaya proyek.

| Dokumen | Hubungan yang perlu dijaga | Pertanyaan pemeriksaan |
|---|---|---|
| BoQ dan RAB | Item, volume, harga, dan versi acuan | Pekerjaan mana yang membutuhkan sumber daya? |
| Permintaan material | Kebutuhan lapangan dan item pekerjaan | Apakah kebutuhan sesuai sisa pekerjaan? |
| Pesanan pembelian | Permintaan, pemasok, harga, dan lingkup pasokan | Apa yang sudah dipesan? |
| Penerimaan | Pesanan dan lokasi persediaan | Apa yang sudah diterima? |
| Pemakaian material | Pengeluaran stok dan pekerjaan pengguna | Apa yang sudah digunakan? |
| Biaya proyek | Pencatatan sesuai kebijakan dan transaksi terkait | Apa yang sudah masuk aktual? |
| Pembayaran | Pelunasan kewajiban dan arus kas | Apa yang sudah dibayar? |
Jangan menjumlahkan pembelian, pemakaian, dan pembayaran sebagai biaya terpisah untuk transaksi yang sama. Periksa hubungan dokumennya sebelum menyusun angka aktual.
Kesalahan yang perlu dicegah mencakup volume tanpa rujukan gambar. Harga tanpa tanggal juga menyulitkan penilaian kesesuaiannya dengan jadwal pengadaan.
Periksa overhead yang sudah masuk harga satuan atau kontrak subkontraktor. Ketika lingkup berubah, perbarui pula estimasi kebutuhan penyelesaiannya.
Opname progres mengukur hasil pekerjaan untuk evaluasi atau penagihan terkait. Stock opname material memeriksa persediaan fisik di lokasi proyek.
Untuk tindak lanjut operasional, gunakan strategi menekan biaya proyek sesuai penyebab penyimpangan. Tetap periksa konsekuensi terhadap mutu, lingkup, dan jadwal.
HashMicro mendukung carry-over dan transfer anggaran pusat biaya proyek melalui pengaturan. Kontrol anggaran tersebut berbeda dari RAB berharga per item pekerjaan.
Bagaimana HashMicro mendukung perencanaan dan kontrol terkait?
HashMicro Project Management mendukung pengelolaan tugas dan jam kerja proyek jasa atau internal. Kebutuhan estimasi BoQ kontraktor perlu dievaluasi terpisah melalui skenario pekerjaan.

Dalam HashMicro Project Management, WBS dan tugas memiliki penanggung jawab, bobot, serta tanggal. Progres dari tugas terakumulasi ke tingkat proyek.
Anggota tim dapat mencatat jam per tugas melalui timesheet. Manajer proyek meninjau dan menyetujui timesheet tersebut dalam alur Project Management.
Laporan jam kerja dapat ditinjau menurut proyek, tugas, dan orang. Analisis effort digunakan untuk menelaah jam kerja serta kelebihan effort.
Alur tersebut relevan untuk membahas tanggung jawab dan penggunaan waktu kerja. Alur ini sendiri tidak membuktikan kemampuan perhitungan AHSP atau estimasi BoQ kontraktor.
Untuk anggaran pusat biaya proyek, carry-over antarperiode memerlukan pengaturan. Transfer anggaran antarperiode atau proyek juga memerlukan pengaturan.
Kelebihan anggaran diproses melalui permintaan perubahan anggaran dengan persetujuan. Anggaran pusat biaya tersebut perlu dibedakan dari RAB berharga per item.
Dukungan HashMicro bagi pemilik proyek bersifat sebagian. Pemilik dapat mengelola proyek, anggaran, tugas, dan perbandingan anggaran dengan aktual.
Dalam lingkup tersebut, tidak tersedia sertifikasi opname kontraktor dari sisi pemilik proyek. Kebutuhan pengesahan progres oleh pemilik harus dibahas secara khusus.
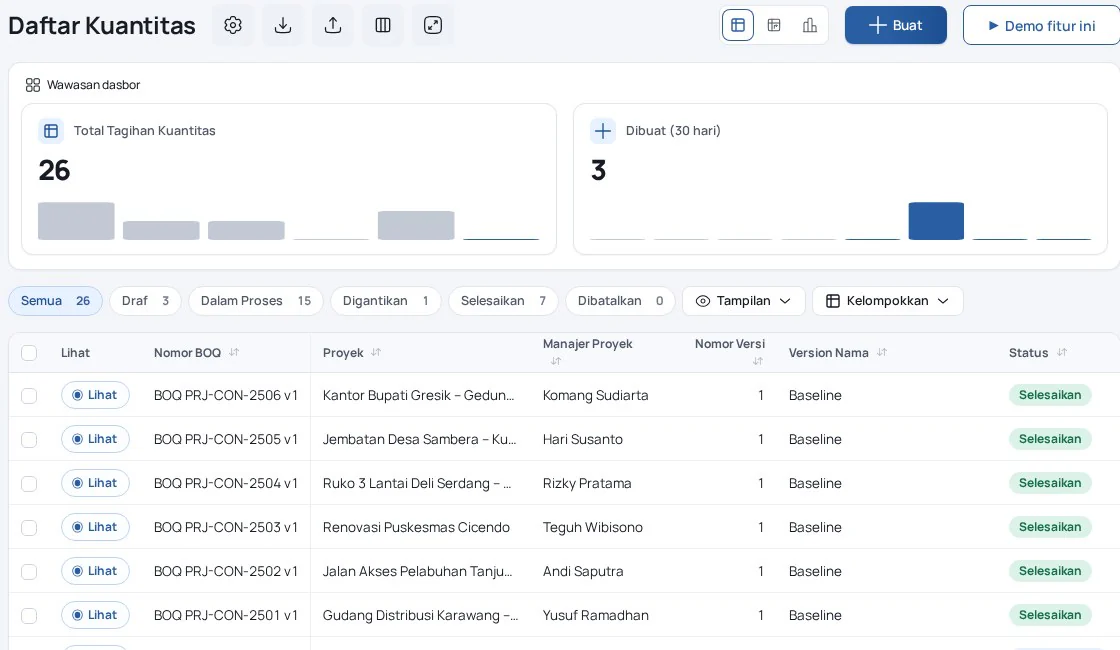
Gunakan sistem pengelolaan proyek konstruksi sebagai rujukan lingkup evaluasi kontraktor. Bawa kebutuhan BoQ, revisi RAB, dan hubungan transaksi ke agenda demonstrasi.
Minta demonstrasi memakai data yang sesuai pekerjaan perusahaan Anda. Periksa hasil hitungan, penelusuran dokumen, dan pembagian kewenangan pada skenario tersebut.
Catat kebutuhan yang terpenuhi dan bagian yang memerlukan pembahasan lanjutan. Jadikan hasilnya dasar penentuan lingkup penerapan serta tanggung jawab tim.

Persiapan sebelum mengevaluasi sistem
Siapkan dokumen yang mewakili pekerjaan dan perubahan anggaran perusahaan Anda. Tetapkan pula peran sebagai kontraktor, subkontraktor, pemilik proyek, atau perusahaan jasa engineering.
- Gambar dan RKS dengan daftar revisi yang jelas.
- BoQ dan RAB terbaru beserta versi acuan sebelumnya.
- Rincian harga satuan, sumber harga, tanggal, dan cakupan pengiriman.
- Contoh permintaan, pesanan, penerimaan, pemakaian, tagihan, dan pembayaran.
- Daftar perubahan lingkup beserta status persetujuannya.
- Matriks kewenangan penyusunan, pemeriksaan, dan perubahan anggaran.
- Contoh laporan biaya dan kebutuhan proyeksi penyelesaian.
Pilih paket yang memiliki perubahan volume dan transaksi aktual. Paket tersebut membantu menguji hubungan antara rencana awal dan kondisi pelaksanaan.
Tentukan hasil yang diharapkan sebelum demonstrasi dimulai. Misalnya, pengguna harus dapat menelusuri selisih menuju dokumen penyebabnya.
Periksa juga siapa yang memperbarui estimasi sisa pekerjaan. Pembaruan tersebut perlu memiliki jadwal dan proses pemeriksaan yang disepakati.
Mintalah tim teknis, pengadaan, dan keuangan menilai skenario bersama. Kesepakatan mereka membantu memastikan laporan memakai definisi biaya yang sama.
Gunakan hasil evaluasi untuk menyusun kebutuhan penerapan yang jelas. Jadwalkan demo HashMicro dengan membawa contoh BoQ/RAB dan skenario kontrol biaya proyek Anda.
Kesimpulan
Mulai dari kebutuhan alur kerja dan kontrol yang paling penting bagi tim Anda. Uji kebutuhan tersebut dengan contoh transaksi yang relevan sebelum menentukan langkah berikutnya.
Pertanyaan umum tentang estimasi biaya konstruksi
Apa perbedaan estimasi biaya konstruksi dan RAB?
Estimasi merupakan proses memperkirakan biaya berdasarkan lingkup, volume, harga, dan asumsi. RAB menyajikan item pekerjaan, volume, harga satuan, dan jumlah biaya sebagai dokumen anggaran.
Bagaimana menghitung perkiraan biaya akhir proyek?
Jumlahkan biaya aktual dengan estimasi biaya untuk menyelesaikan pekerjaan tersisa. Bandingkan hasilnya dengan acuan biaya berlingkup setara, lalu jelaskan perubahan asumsi.
Apakah markup penawaran sama dengan margin laba?
Markup dihitung terhadap biaya, sedangkan margin dihitung terhadap pendapatan. Beri label dasar persentasenya dan pisahkan pajak dalam perhitungan penawaran.
Apakah PPh Final jasa konstruksi selalu memakai tarif yang sama?
Tarifnya perlu ditelaah menurut jenis jasa dan status sertifikasi penyedia. Gunakan penjelasan resmi DJP dan periksa ketentuan terbaru untuk transaksi terkait.
Kapan spreadsheet perlu dilengkapi sistem terintegrasi?
Evaluasi kebutuhan ketika versi RAB sulit ditelusuri atau pembaruan estimasi terlambat. Uji hubungan pembelian, pemakaian, serta biaya menggunakan dokumen proyek sendiri.