
Untuk menentukan tingkat keberhasilan dalam segi finansial, perusahaan dapat menerapkan beberapa metode. Salah satunya adalah tutup buku. Tutup buku merupakan tahapan terakhir dalam pencatatan akuntansi dalam suatu perusahaan yang memiliki banyak fungsi bagi perusahaan tersebut.
Proses tutup buku menutup saldo pendapatan dan beban di akhir periode serta memindahkan saldo neraca ke periode berikutnya. Langkah ini memastikan ringkasan kinerja dan posisi keuangan tersaji akurat tanpa mencampur transaksi antarperiode, sebagaimana dijelaskan dalam modul pembukuan keuangan Kemendikdasmen tentang tutup buku. Artikel ini membahas pengertian, tahapan, dan manfaat tutup buku bagi perusahaan.

Key Takeaways
Tutup buku adalah proses finalisasi periode akuntansi, baik bulanan maupun tahunan, setelah transaksi, rekonsiliasi, dan jurnal penyesuaian selesai.
Fungsi tutup buku mencakup pelaporan, analisis, evaluasi, serta kepatuhan dan perencanaan.
Setiap jenis saldo memiliki metode perhitungan dan urutan penutupan yang berbeda.
Proses tutup buku memerlukan langkah teknis seperti rekonsiliasi, penyesuaian akrual, hingga penetapan tanggal cut off.
Daftar Isi:
Pengertian Tutup Buku
Proses tutup buku adalah tahap akhir dalam siklus akuntansi, biasanya dilakukan pada akhir periode (bulanan, kuartalan, atau tahunan) untuk menutup catatan keuangan lama dan membuka periode baru.
Kata ‘buku’ sendiri mengacu pada seluruh catatan transaksi yang menjadi dasar penyusunan laporan keuangan. Melalui proses ini, semua transaksi sudah dicatat, entri jurnal disesuaikan, akun pendapatan dan beban ditutup, lalu saldo akhirnya dipindahkan ke laporan keuangan final.
Tujuannya adalah menghasilkan laporan tutup buku yang akurat, lengkap, dan siap dijadikan dasar pengambilan keputusan, audit, maupun pelaporan pajak.
Elemen penting dalam tutup buku adalah cut off date, yakni tanggal batas akhir pencatatan transaksi agar laporan benar-benar mencerminkan kondisi keuangan pada periode tersebut.
Fungsi dan Tujuan Laporan Akhir Keuangan
Tutup buku bertujuan menghasilkan laporan keuangan akhir periode yang akurat dan final.
Proses ini menutup akun sementara (pendapatan, beban, dan prive), memindahkan saldonya ke laba ditahan, serta memastikan semua transaksi sudah tercatat hingga tanggal cut off. Selain itu, apa saja fungsi tutup buku? Berikut penjabarannya.
1. Fungsi pelaporan
Tutup buku menyajikan laporan keuangan resmi berupa neraca, laporan laba rugi, arus kas, dan perubahan ekuitas. Laporan ini menjadi acuan bagi manajemen, auditor, pemegang saham, dan otoritas pajak untuk melihat posisi keuangan perusahaan secara sah dan periodik.
2. Fungsi analisis
Data hasil tutup buku memungkinkan analisis yang lebih objektif, seperti:
- Laba rugi bersih → apakah perusahaan untung atau rugi dalam periode berjalan.
- Posisi aset, kewajiban, dan ekuitas → untuk menilai likuiditas dan solvabilitas.
- Perbandingan dengan periode sebelumnya → untuk melihat tren pertumbuhan atau penurunan.
3. Fungsi evaluasi
Dengan laporan final, manajemen dapat mengevaluasi:
- Apakah target keuangan tercapai.
- Beban atau pos mana yang membengkak di luar rencana.
- Bagian mana yang memerlukan efisiensi atau pengendalian lebih ketat.
4. Fungsi kepatuhan dan perencanaan
Tutup buku memastikan kepatuhan terhadap standar akuntansi dan peraturan perpajakan. Laporan yang rapi dan final memudahkan proses audit dan pelaporan SPT.
Selain itu, saldo akhir yang dihasilkan digunakan sebagai dasar penyusunan anggaran dan proyeksi keuangan di periode berikutnya.
Tiga fungsi di atas perlu Anda capai dalam satu laporan keuangan. Kini, ada sebuah software akuntansi yang memudahkan pekerjaan Anda. Laporan keuangan dapat Anda dapatkan otomatis, akurat, dan real-time. Jika Anda ingin mengetahui skema harganya, cobalah klik banner berikut ini.
Bagaimana Cara Melakukan Tutup Buku?
Dalam praktik akuntansi, tutup buku dilakukan pada dua tingkatan periode: bulanan dan tahunan. Keduanya saling melengkapi, karena laporan tahunan hanya bisa terbentuk jika laporan bulanan sudah tersusun dengan benar.
1. Tutup buku akhir bulan
Tujuan utama tutup buku bulanan adalah memastikan seluruh transaksi bulan tersebut sudah tercatat. Proses ini biasanya meliputi:
- Rekonsiliasi saldo kas dan bank.
- Pencatatan jurnal penyesuaian, misalnya beban akrual atau pendapatan masih harus diterima.
- Jurnal penyusutan, sesuai umur aset tetap.
- Menyusun laporan bulanan yang jadi dasar evaluasi manajemen.
Saldo akhir bulan otomatis akan menjadi saldo awal bulan berikutnya.
2. Tutup buku akhir tahun
Tutup buku tahunan menutup seluruh periode akuntansi satu tahun. Selain melakukan semua langkah di atas, ada tambahan:
- Jurnal penutup: menutup akun pendapatan dan beban agar saldonya kembali nol.
- Pemindahan saldo laba/rugi: hasil akhir dipindahkan ke akun modal atau laba ditahan.
- Jurnal pembalik (opsional): dibuat di awal periode berikutnya untuk membalik penyesuaian tertentu sehingga transaksi rutin lebih mudah dicatat.
3. Langkah Jurnal Penutup
Untuk membentuk laporan akhir keuangan, jurnal penutup dibuat dengan urutan berikut:
- Menutup saldo pendapatan
(D) Pendapatan (K) Ikhtisar Laba/Rugi - Menutup saldo beban
(D) Ikhtisar Laba/Rugi (K) Beban - Menutup saldo Ikhtisar Laba/Rugi
(D) Ikhtisar Laba/Rugi
(K) Modal / Laba Ditahan
Hasilnya:
- Akun pendapatan dan beban kembali nol untuk periode baru.
- Saldo laba atau rugi bersih dipindahkan ke modal/laba ditahan di ekuitas.
| Keterangan/Nama Akun | Debit (Rp) | Kredit (Rp) |
|---|---|---|
| 1. Menutup Akun Pendapatan | ||
| Pendapatan Jasa | 50.000.000 | - |
| Ikhtisar Laba/Rugi | - | 50.000.000 |
| 2. Menutup Akun Beban | ||
| Ikhtisar Laba/Rugi | 35.000.000 | - |
| Beban Operasional | - | 35.000.000 |
| 3. Menutup Ikhtisar Laba/Rugi (Laba Bersih) | ||
| Ikhtisar Laba/Rugi (Selisih 50jt - 35jt) | 15.000.000 | - |
| Modal / Laba Ditahan | - | 15.000.000 |
Tips Melakukan Tutup Buku
Dalam proses tutup buku, perusahaan harus memastikan seluruh transaksi periode berjalan sudah tercatat dan disesuaikan. Langkah ini penting agar laporan keuangan yang dihasilkan benar-benar akurat dan siap digunakan untuk audit maupun perencanaan berikutnya.
1. Meninjau piutang dan utang
Langkah pertama adalah memastikan posisi piutang dan utang sudah benar. Ini melibatkan:
- Konfirmasi piutang: cek apakah semua pelanggan sudah menerima tagihan sesuai barang atau jasa yang dibeli.
- Konfirmasi utang: pastikan seluruh faktur dari pemasok sudah dicatat, tidak ada kewajiban yang tertinggal.
2. Membuat jurnal penyesuaian
Penyesuaian akrual penting dilakukan untuk mencatat transaksi yang belum terealisasi secara kas. Termasuk di dalam jurnal penyesuaian:
- Beban akrual seperti gaji, listrik, atau sewa yang belum dibayar.
- Pendapatan akrual yang sudah diperoleh tetapi belum ditagih.
- Penyusutan dan amortisasi aset tetap maupun aset tak berwujud.
- Penyesuaian persediaan berdasarkan hasil stock opname.
3. Rekonsiliasi rekening
Setelah itu, perusahaan perlu merekonsiliasi rekening bank dan kartu kredit. Tujuannya untuk mencocokkan catatan internal dengan bank statement, mengidentifikasi transaksi outstanding (cek/giro belum cair atau setoran dalam perjalanan), dan melakukan koreksi bila ada selisih.
4. Memeriksa transaksi aset tetap
Setiap pembelian aset baru harus ditandai dan dimasukkan ke daftar aset tetap. Setelah itu, hitung penyusutan yang sesuai agar nilainya tercatat dengan benar di laporan keuangan.
5. Meninjau laporan keuangan dan anggaran
Tahap ini berfungsi untuk menilai kinerja keuangan perusahaan. Caranya dengan membandingkan laporan aktual dengan anggaran yang sudah ditetapkan, lalu mengidentifikasi perbedaan signifikan untuk bahan evaluasi di periode berikutnya.
6. Menentukan tanggal penutupan
Terakhir, tetapkan cut off date secara jelas. Semua transaksi setelah tanggal ini harus masuk ke periode berikutnya agar tidak terjadi pencampuran antarperiode.
Proses Tutup Buku Lebih Mudah dengan Software Akuntansi HashMicro
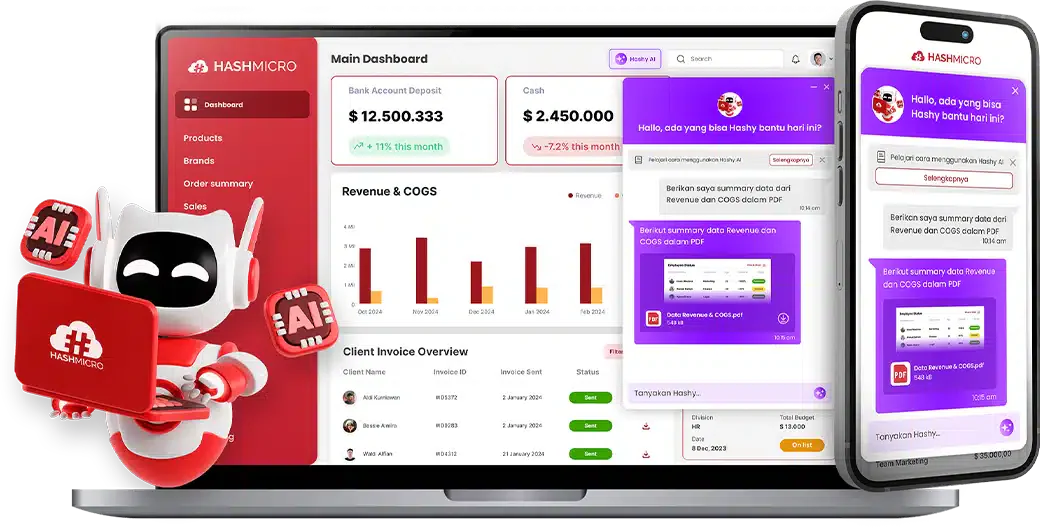
Proses tutup buku sering kali memakan waktu karena melibatkan banyak langkah: mulai dari rekonsiliasi bank, penyesuaian akrual, hingga penyusunan jurnal penutup. Jika semua dilakukan manual, risiko human error meningkat dan laporan keuangan bisa terlambat tersaji.
Dengan Hashmicro ERP akuntansi, kegiatan ini bisa dilakukan jauh lebih cepat dan akurat. Sistem secara otomatis mencatat jurnal penyesuaian, menghasilkan laporan keuangan final hanya dalam hitungan menit, dan memastikan semua data sudah terintegrasi antar departemen maupun cabang.
Selain menghemat waktu, HashMicro juga membantu perusahaan menekan biaya administrasi, meningkatkan transparansi, dan memudahkan persiapan audit serta pelaporan pajak. Hasilnya, tim keuangan bisa fokus pada analisis strategis, bukan sekadar pekerjaan administratif.
Kesimpulan
Kegiatan tutup buku merupakan salah satu hal esensial dalam pelaksanaan bisnis oleh sebuah perusahaan. Terdapat beberapa fungsi dari pelaporan ini, yaitu sebagai media pelaporan, analisis, dan evaluasi.
Untuk dapat melaksanakan pelaporan akhir ini, perusahaan Anda memerlukan sebuah perangkat lunak untuk mempermudah aktivitas ini.
HashMicro Hashmicro ERP akuntansi hadir untuk mengotomatisasi segala kegiatan pembukuan akhir ini. Daftarkan perusahaan Anda sekarang dan dapatkan demo gratis serta berbagai keuntungan lainnya!