

Transaksi bisnis adalah aktivitas ekonomi antara dua pihak atau lebih yang melibatkan pertukaran instrumen keuangan. Kegiatan ini memastikan perusahaan tetap operasional dengan supply chain yang berkelanjutan. Adanya bukti transaksi juga meningkatkan visibilitas terhadap pengeluaran, sehingga mendukung pengelolaan biaya operasional. Ini juga menjamin kepatuhan dengan menyediakan dokumentasi, terutama untuk penggajian.
Sekarang, sebagian besar transaksi e-commerce adalah transaksi B2B atau business-to-business (UNCTAD, 2024). Seiring perkembangan sistem transaksi, berbagai bentuk transaksi bisnis digital telah muncul. Misalnya, transaksi cashless atau multi-payment. Perdagangan digital ini dilakukan melalui pemesanan digital atau pengiriman digital (IMF, 2023).
Mengingat betapa umumnya transaksi bisnis dan pengaruhnya terhadap keuangan perusahaan, Anda harus memahami jenis-jenis transaksi yang ada. Selain itu, penting juga untuk mengetahui bukti transaksi yang sah. Hal ini akan mempermudah pengelolaan dokumentasi kegiatan jual-beli.
Key Takeaways
Transaksi bisnis adalah aktivitas ekonomi antara dua pihak atau lebih yang melibatkan pertukaran barang atau jasa, serta menghasilkan bukti transaksi.
Transaksi bisnis berfungsi dalam penyusunan laporan keuangan, perlindungan perusahaan, pengambilan keputusan manajemen, dan proses audit.
Terdapat beberapa jenis transaksi bisnis, yaitu transaksi bisnis berdasarkan pihak yang terlibat, cara pembayaran, dan tujuan operasional.
Pengertian Transaksi Bisnis
Transaksi bisnis adalah aktivitas ekonomi antara dua pihak atau lebih yang melibatkan pertukaran barang atau jasa, serta menghasilkan bukti transaksi. Dalam akuntansi, kegiatan ini merupakan aktivitas ekonomi yang berdampak langsung pada status atau kondisi finansial perusahaan. Meskipun tidak ada definisi ‘transaksi bisnis’ dalam PSAK. terdapat dua PSAK yang membahas transaksi bisnis. PSAK 224 mengatur transaksi dengan pihak berelasi, sedangkan PSAK 115 mengatur pengakuan pendapatan dari kontrak dengan pelanggan.
Berbeda dari transaksi umum, transaksi bisnis bersifat moneter. Jenis transaksi ini melibatkan entitas bisnis yang mempertukarkan instrumen keuangan untuk tujuan komersial. Mengingat bahwa transaksi dicatat dalam buku besar, transaksi bisnis memengaruhi posisi keuangan perusahaan, sehingga berdampak pada laporan keuangan.
Sebagai contoh transaksi bisnis, PT Furnitur XYZ membeli kayu dari supplier dengan nilai sekitar Rp 5.000.000. Mereka akan mengirim purchase order ke vendor terlebih dahulu. Kemudian, vendor akan mengirimkan order serta sales invoice. Ketika order sampai ke buyer, mereka akan memeriksa barang dan mencocokkannya dengan catatan internal. Baru setelah itu, transaksi di-input ke dalam sistem dan diselesaikan melalui pembayaran fisik atau digital.
Fungsi dan Manfaat Transaksi Bisnis
Transaksi bisnis memiliki beberapa fungsi dan manfaat, yaitu:
1. Sumber data utama dalam penyusunan laporan keuangan
Transaksi bisnis memungkinkan entitas untuk mencatat dan memverifikasi data keuangan. Bukti transaksi menunjukkan pendapatan dan pengeluaran instrumen keuangan untuk suatu kegiatan. Kemudian, data ini digunakan dalam laporan keuangan, seperti neraca, laporan laba rugi, dan laporan arus kas.
2. Bentuk proteksi hukum dan pencegahan fraud
Dalam akuntansi, bukti transaksi berfungsi sebagai dokumentasi pendukung yang terlindungi secara hukum. Adanya sumber ini memungkinkan pemantauan secara real-time. Visibilitas yang meningkat mempermudah bisnis dalam proses deteksi anomali. Anda juga dapat menggunakan bukti ini jika terjadi sengketa internal atau eksternal.
3. Dasar pengambilan keputusan manajerial
Data dalam bukti transaksi menunjukkan pola pembelian dan pengeluaran. Apabila di analisis, Anda dapat mengidentifikasi dan mengevaluasi produk terlaris. Hal ini juga memungkinkan Anda untuk melakukan budget dan financial forecasting, sehingga mengefisiensikan biaya perusahaan.
4. Mempermudah proses audit dan pemenuhan kewajiban pajak
Transaksi bisnis dan buktinya mempermudah proses audit internal dan eksternal. Selain itu, transaksi bisnis juga menjadi dasar pengenaan pajak PPh dan PPn. Misalnya, objek pajak PPh adalah penghasilan ekonomis, seperti gaji dan laba usaha. Sebaliknya, PPn dikenakan pada BKP dan JKP yang ditanggung oleh konsumen melalui harga akhir.
Jenis-Jenis Transaksi Bisnis
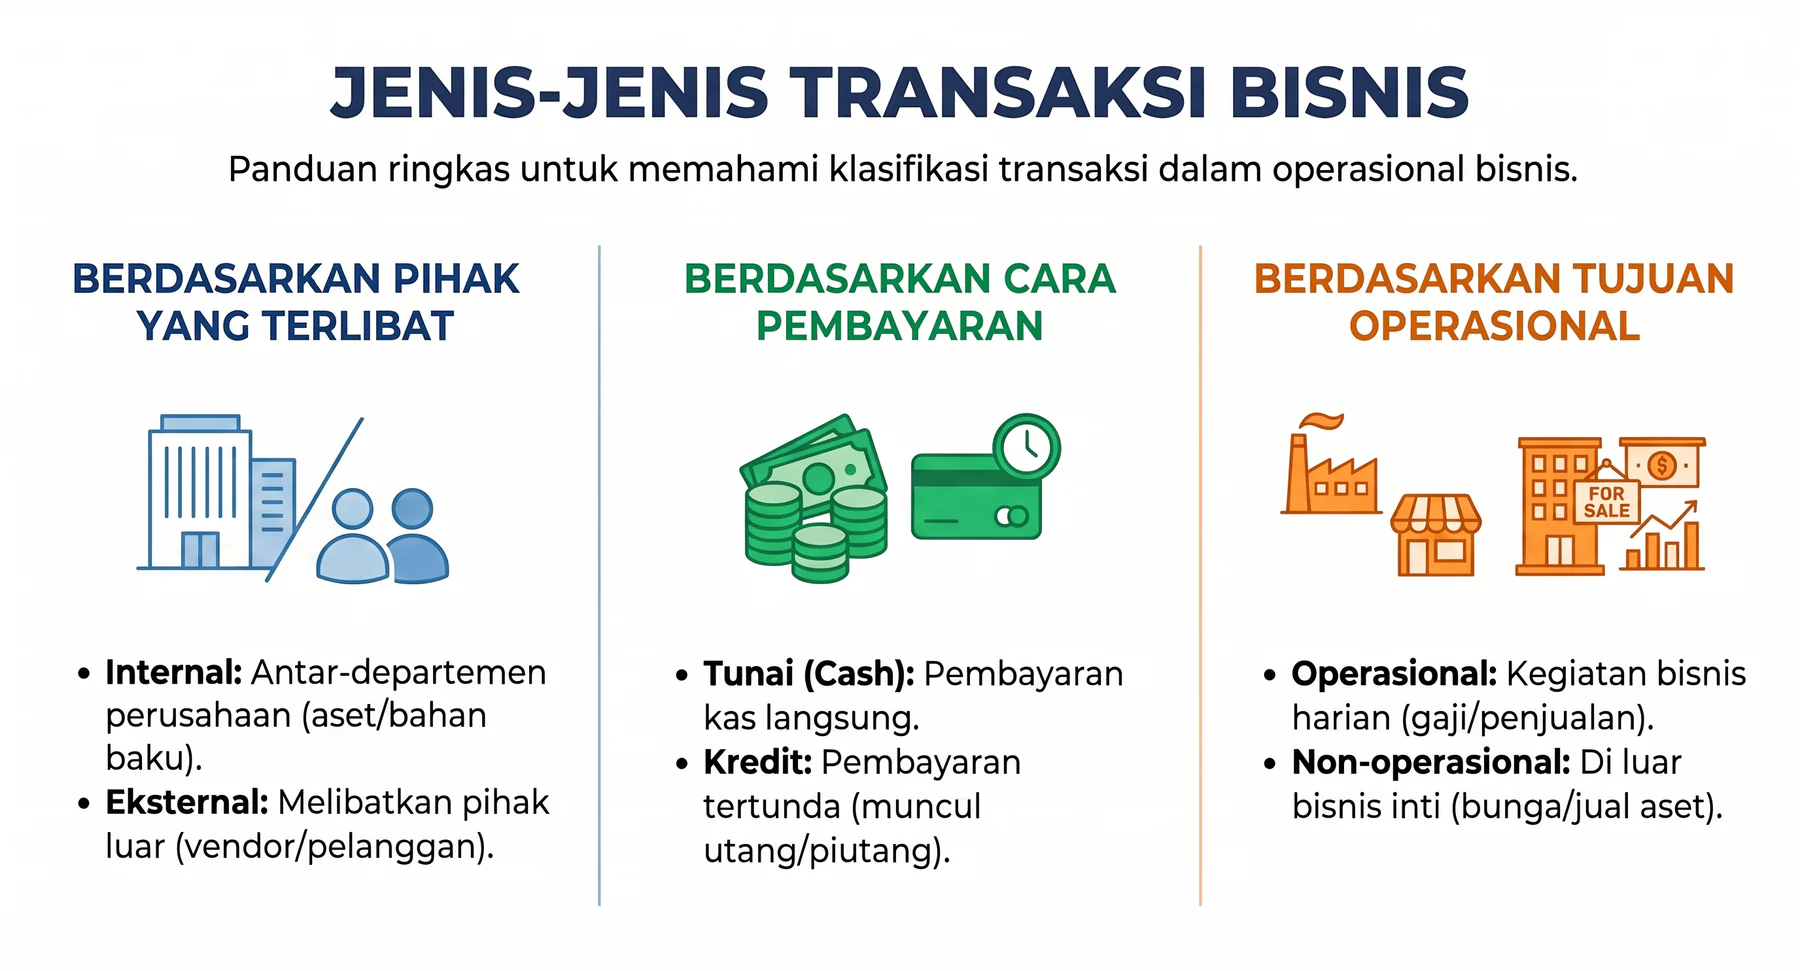
Transaksi bisnis dapat dibagi menjadi beberapa jenis berdasarkan pihak yang terlibat, cara pembayaran, dan tujuan operasional. Berikut penjelasannya:
1. Berdasarkan pihak yang terlibat
Transaksi internal: Transaksi yang melibatkan berbagai departemen di dalam suatu perusahaan yang memengaruhi keadaan ekonominya. Contohnya, penyusutan aset dan penggunaan bahan baku.
Transaksi eksternal: Transaksi yang melibatkan pihak luar yang turut memberikan perubahan langsung pada keadaan ekonomi perusahaan. Misalnya, proses jual-beli dengan vendor atau pelanggan.
2. Berdasarkan cara pembayaran
- Transaksi tunai (cash): Transaksi yang menggunakan kas untuk pembayaran barang atau jasa. Anda dapat melakukan ini secara langsung, di muka, saat pengiriman, atau saat pengambilan item.
Transaksi kredit (credit): Transaksi yang melibatkan penjual/pemberi pinjaman dan pembeli/peminjam, dengan pembayaran di kemudian hari. Dalam akuntansi, transaksi ini memicu munculnya utang (account payable) bagi penjual dan piutang (account receivable) bagi pembeli.
3. Berdasarkan tujuan operasional
- Transaksi operasional: Transaksi harian terkait kegiatan operasional bisnis. Misalnya, pembayaran gaji dan penjualan produk atau inventaris.
Transaksi non-operasional: Transaksi sekali jalan yang tidak memiliki kaitan dengan kegiatan bisnis inti. Contohnya, membayar bunga deposito atau menjual aset bekas.
Sistem Transaksi Bisnis: Tunai vs. Non-Tunai
Terkait transaksi bisnis, terdapat dua jenis sistem transaksi bisnis yang dapat perusahaan gunakan, yaitu sistem tunai dan non-tunai. Sistem transaksi ini berperan penting dalam mendukung ekosistem kegiatan bisnis perusahaan. Berikut perbedaan antara sistem transaksi tunai dan non-tunai:
| Aspek | Sistem Tunai | Sistem Non-Tunai/Digital |
|---|---|---|
| Infrastruktur | Kas dan secure storage. | Hardware terminal, payment gateway, dan payment network. |
| Rekonsiliasi | Proses rekonsiliasi lambat karena manual. | Rekonsiliasi cepat karena sistem mempercepat proses pengolahan data. |
| Audit trail | Susah, asalkan Anda menerapkan SOP audit trail yang ketat. | Lebih mudah, karena sistem non-tunai atau digital mencatat dan mengarsipkan bukti transaksi secara real-time. |
| Keamanan | Berisiko tinggi (contoh risiko adalah pencurian, fraud, dan kesalahan perhitungan). | Risiko rendah. Sistem memiliki payment gateway yang mengenkripsi data sekaligus mengelola berbagai metode pembayaran. Namun, sistem ini tetap memiliki risiko terhadap scam, fraud, data breach, dan system failure. |
| Contoh | Proses jual-beli menggunakan kas. | E-wallet, QRIS, dan transfer bank. |
Meskipun sistem non-tunai semakin berkembang karena banyaknya digitalisasi dalam sektor ekonomi, bisnis tetap memerlukan sistem transaksi tunai jika mereka berlokasi di daerah dengan Wi-Fi yang jelek. Hal ini juga bagus untuk keadaan darurat.
Namun, Anda perlu beralih ke sistem transaksi non-tunai atau digital apabila perusahaan Anda sering berurusan dengan transaksi berskala besar. Transaksi digital modern dapat dihubungkan ke sistem akuntansi terintegrasi secara otomatis. Jadi, pertimbangkan software akuntansi dengan kemampuan integrasi internal dan eksternal.

Bentuk dan Contoh Bukti Transaksi yang Sah
Setiap kegiatan jual-beli harus memiliki bukti transaksi yang sah. Berikut bentuk dan contoh bukti sah dari kegiatan tersebut:
1. Bukti transaksi internal
Bukti internal adalah bukti transaksi yang bersumber dari lingkungan perusahaan. Transaksi ini umumnya dibuat oleh pihak personalia perusahaan untuk memenuhi keperluan internal, termasuk pemantauan arus kas bebas perusahaan. Contoh bentuknya adalah:
Memo internal: Lembaran yang dibuat untuk mendokumentasikan transaksi internal. Perusahaan menggunakan memo ini untuk menyesuaikan inventaris atau memperbaiki kesalahan dalam pembukuan.
Bukti kas masuk: Dokumen yang mencatat penerimaan kas oleh suatu perusahaan. Bukti kas masuk berfungsi sebagai bukti penjualan barang atau pelunasan piutang dari pelanggan.
Bukti kas keluar: Dokumen yang mencatat pengeluaran kas oleh suatu perusahaan. Bukti kas keluar berfungsi sebagai bukti pembelian barang atau pembayaran utang kepada supplier.
2. Bukti transaksi eksternal
Bukti eksternal adalah bukti pencatatan keuangan yang melibatkan pihak luar perusahaan. Terdapat beberapa contoh bukti ini, antara lain:
Kwitansi: Bukti penerimaan uang yang sah, dengan tanda tangan dari pihak penerima dan pihak pembayar. Berdasarkan tujuan transaksi, ada kwitansi pelunasan, pembayaran, transfer, dan uang muka. Pertimbangkan menggunakan aplikasi kwitansi elektronik untuk memudahkan proses pembuatan dan pelacakan kwitansi penting.
Faktur (invoice): Bukti terjadinya kegiatan jual-beli dari penjual kepada pembeli.
Nota debit (debit memo): Lembaran yang dibuat oleh penjual untuk mengurangi utang usaha (account payable). Dalam situasi tertentu, pembeli dapat membuat nota debit untuk menyesuaikan klaim dan menerapkan penalti.
Nota kredit (credit memo): Lembaran yang dibuat oleh penjual untuk mengurangi piutang usaha (account receivable) akibat pengembalian barang. Anda bisa coba menggunakan template nota kosong untuk memahami perbedaan ini dengan debit lebih detail.
Cek: Surat atau dokumen berisi perintah tanpa syarat dari nasabah agar pihak bank melakukan pembayaran sejumlah uang yang sudah tertulis.
Bilyet Giro: Surat berisi perintah pemindahan tunai dari rekening nasabah ke rekening penerima dana.
Kesimpulan
Transaksi bisnis penting dalam menjaga kesehatan finansial dan memastikan akuntabilitas. Bukti transaksi memungkinkan penyusunan laporan keuangan yang akurat. Anda dapat memantau dan mengelola cash flow dengan bantuan dokumen jual-beli. Jadi, pengeluaran dapat dibuat lebih efisien dan kepatuhan dapat dipastikan.
Dalam sebulan, sebuah perusahaan dapat melakukan berbagai transaksi bisnis, yang menghasilkan banyak bukti transaksi. Untuk mencatat dan mengelola dokumen tersebut, Anda dapat menggunakan software akuntansi. Sistem ini dapat mengotomatiskan proses invoice dan rekonsiliasi bank tanpa masalah.
Pertanyaan Seputar Transaksi Bisnis
Contoh transaksi bisnis adalah pembelian bahan baku dari supplier dan penjualan barang secara tunai atau kredit. Di samping itu, contoh transaksi bisnis lainnya meliputi pembayaran gaji, pembayaran sewa kantor, pelunasan utang usaha, dan penyetoran modal tambahan.
Contoh bukti transaksi eksternal adalah faktur, kwitansi, nota kontan, dan cek. Faktur adalah tagihan yang merinci detail barang dari penjual kepada pembeli. Kwitansi adalah bukti pembayaran dari pihak penerima dana untuk pihak yang menyerahkan dana tersebut. Nota kontan adalah dokumen transaksi dari penjual ke pembeli untuk mengonfirmasi pelunasan pembayaran tunai. Cek adalah bukti setoran bank.
Contoh transaksi bisnis internasional meliputi ekspor produk dan impor bahan baku atau mesin produksi. Di samping itu, pembayaran atas jasa konsultan asing, pembayaran royalti atau lisensi kepada pemegang asing, serta penerimaan pinjaman dalam mata uang asing juga termasuk dalam kategori transaksi bisnis internasional.
Contoh transaksi bisnis online adalah penjualan produk melalui suatu marketplace atau toko online pribadi. Selain itu, transaksi bisnis online dapat mencakup penerimaan pembayaran lewat QRIS atau payment gateway, dan pembelian iklan digital di platform media sosial.