

Kehadiran financial technology atau fintech telah merombak arsitektur perekonomian modern dengan menghadirkan ekosistem transaksi yang serba instan tanpa batasan ruang dan waktu. Otomatisasi layanan finansial ini tidak sekadar memberikan kepraktisan akses bagi pengguna individu, melainkan menjadi katalis utama dalam mengakselerasi inklusi keuangan nasional sekaligus mendongkrak efisiensi arus kas pada skala korporasi secara masif.
Namun di balik kepraktisan tersebut, kelancaran operasional fintech sangat bergantung pada sistem pengelolaan data akuntansi terpusat guna mencegah fatalitas rekapitulasi finansial. Untuk memahami bagaimana inovasi ini mentransformasi tata kelola anggaran perusahaan, mari bedah lebih lanjut mengenai fondasi pengertian, ragam manfaat strategis, hingga klasifikasi layanannya pada ulasan berikut.
Key Takeaways
Efisiensi transaksi fintech yang instan mutlak membutuhkan dukungan sistem akuntansi terotomatisasi guna menjaga presisi rekapitulasi data dan stabilitas kas perusahaan.
Pemanfaatan lima ragam fintech legal di bawah pengawasan OJK memberikan keleluasaan taktis bagi operasional perusahaan, mulai dari efisiensi transaksi harian hingga pemenuhan solusi permodalan strategis.
Keberhasilan adopsi fintech menuntut evaluasi taktis terhadap legalitas dan skalabilitas biaya, dengan syarat mutlak berupa kemudahan integrasi data menuju sistem akuntansi internal perusahaan.
Pengertian Fintech
Financial technology atau fintech adalah layanan keuangan berbasis teknologi digital yang memungkinkan transaksi dilakukan secara jarak jauh, cepat, dan efisien tanpa perlu hadir secara fisik. Menurut Bank Indonesia, fintech lahir dari perpaduan antara jasa keuangan dan teknologi, mengubah kebiasaan masyarakat yang sebelumnya harus mendatangi kantor bank atau gerai menjadi cukup dengan beberapa ketukan layar dalam hitungan detik.
Di Indonesia, kehadiran fintech menjawab tantangan nyata yang sudah lama ada. Jutaan warga di wilayah terpencil masih kesulitan mengakses layanan perbankan konvensional, sementara biaya transaksi kerap memberatkan masyarakat dan pelaku usaha kecil. Berdasarkan catatan Bank Indonesia, fintech terbukti mempercepat perputaran uang dan memperkuat transmisi kebijakan ekonomi nasional.
Baca Juga: 5 Fitur Aplikasi Akuntansi yang Paling Banyak Dicari Perusahaan
Berbagai Manfaat Fintech bagi Ekosistem Bisnis dan Ekonomi
Kehadiran fintech kini tidak hanya terpusat pada kawasan metropolitan, melainkan telah menjangkau berbagai wilayah secara merata. Inovasi finansial ini membawa dampak positif yang sangat signifikan bagi efisiensi operasional perusahaan sekaligus kelancaran transaksi publik. Berikut adalah berbagai manfaat utama dari adopsi fintech yang berhasil mengubah lanskap keuangan modern:
1. Efisiensi dan Aksesibilitas Transaksi Keuangan
Melalui fintech, entitas bisnis dapat menyelesaikan pembayaran faktur hingga pencairan dana dalam hitungan detik hanya bermodal koneksi internet dan smartphone. Kepraktisan ini mengeliminasi kebutuhan kunjungan fisik ke kantor cabang bank sehingga produktivitas operasional menjadi jauh lebih optimal.
2. Akselerasi Pertumbuhan Bisnis dan Startup
Inovasi keuangan digital membuka jalur pendanaan alternatif bagi usaha skala menengah dan startup untuk terhubung langsung dengan penyedia modal tanpa verifikasi agunan perbankan yang kaku. Proses penyaluran dana yang ringkas dan berada dalam pengawasan otoritas ini membuat iklim ekspansi bisnis menjadi lebih aman.
3. Mendorong Percepatan Inklusi Keuangan Nasional
Ekosistem fintech membuka akses layanan finansial bagi populasi atau entitas usaha yang sebelumnya tidak tersentuh fasilitas perbankan. Pemerataan akses ini secara langsung mendongkrak inklusi keuangan pada skala nasional yang pada akhirnya mempercepat perputaran uang dan menciptakan stabilitas pasar secara keseluruhan.
4. Menekan Biaya Operasional Transaksi
Infrastruktur keuangan digital memangkas peran perantara yang memakan biaya tinggi pada sistem konvensional. Perusahaan kini dapat memproses transfer massal untuk pendistribusian gaji atau pelunasan tagihan vendor dengan potongan administrasi yang sangat rendah sehingga margin keuntungan bisnis menjadi lebih lebar.
5. Memperluas Jangkauan Bisnis Lintas Negara
Keterbatasan geografis tidak lagi menjadi kendala dalam ekspansi komersial. Platform fintech memfasilitasi transaksi valuta asing secara instan sehingga pelaku usaha dapat menerima dana klien internasional atau membayar pemasok global tanpa harus menunggu proses kliring yang memakan waktu lama.
6. Meningkatkan Transparansi dan Keamanan Finansial
Layanan fintech modern menerapkan standar enkripsi tinggi yang mencatat seluruh rekam jejak transaksi secara permanen dan bebas manipulasi. Transparansi mutlak ini sangat meringankan beban kerja tim keuangan internal saat melakukan audit sekaligus menutup rapat celah kecurangan dana operasional.
5 Macam Fintech di Indonesia: Jenis, Contoh Aplikasi & Regulasi OJK
Meskipun ekosistem keuangan digital menawarkan kemudahan masif bagi sektor bisnis, perusahaan harus memastikan bahwa layanan yang digunakan telah beroperasi secara legal. Mengacu pada data perkembangan industri dari portal pengembang Bank Rakyat Indonesia, terdapat berbagai kategori layanan fintech yang diakui dan diawasi oleh OJK guna menjamin tingkat keamanan transaksi masyarakat. Berikut adalah lima klasifikasi utamanya:
1. Peer to Peer Lending
Layanan peer to peer lending mempercepat pertemuan investor dan peminjam untuk pencairan dana bisnis di luar fasilitas bank. Berdasarkan regulasi resmi Otoritas Jasa Keuangan, entitas usaha kini sangat aman memanfaatkan platform seperti KoinWorks, Investree, atau Modalku guna meraih suntikan modal kerja secara praktis.
2. Crowdfunding
Crowdfunding merupakan platform urun dana yang menghubungkan pemrakarsa bisnis dengan kumpulan investor publik. Merujuk pada regulasi penawaran efek Otoritas Jasa Keuangan, pelaku usaha kini sangat aman memanfaatkan layanan seperti Bizhare atau Santara untuk menawarkan porsi kepemilikan bisnis sehingga penggalangan proyek berjalan transparan dan terstruktur.
3. E-Wallet
E-wallet merupakan infrastruktur pembayaran nontunai yang terintegrasi erat dengan sistem perbankan untuk memfasilitasi penyimpanan dana virtual secara instan. Mengadopsi platform populer seperti GoPay, OVO, DANA, maupun ShopeePay terbukti menghadirkan ragam manfaat bagi bisnis, khususnya dalam mempercepat proses pelunasan tagihan operasional secara presisi.
4. E-Aggregator
E-aggregator berfungsi sebagai portal penyedia data yang mengumpulkan sekaligus membandingkan berbagai produk finansial dari ragam lembaga keuangan. Platform komprehensif seperti Cermati dan CekAja sangat membantu entitas bisnis dalam menyaring referensi produk kredit maupun asuransi, sehingga keputusan finansial yang diambil menjadi jauh lebih akurat sesuai kapasitas operasional.
5. Micro Financing
Micro financing hadir sebagai solusi penyaluran modal yang secara spesifik menyasar segmen pengusaha mikro tanpa akses perbankan memadai. Dengan kehadiran pionir aplikasi pendanaan seperti Amartha, metode ini memfasilitasi kucuran dana segar secara langsung dari investor kepada peminjam guna menstimulasi pergerakan roda ekonomi pada tingkatan paling dasar.
Baca juga: Anggaran Berimbang Adalah: Definisi, Manfaat, dan Strategi Penerapannya
Peranan AI dalam Fintech Di Indonesia
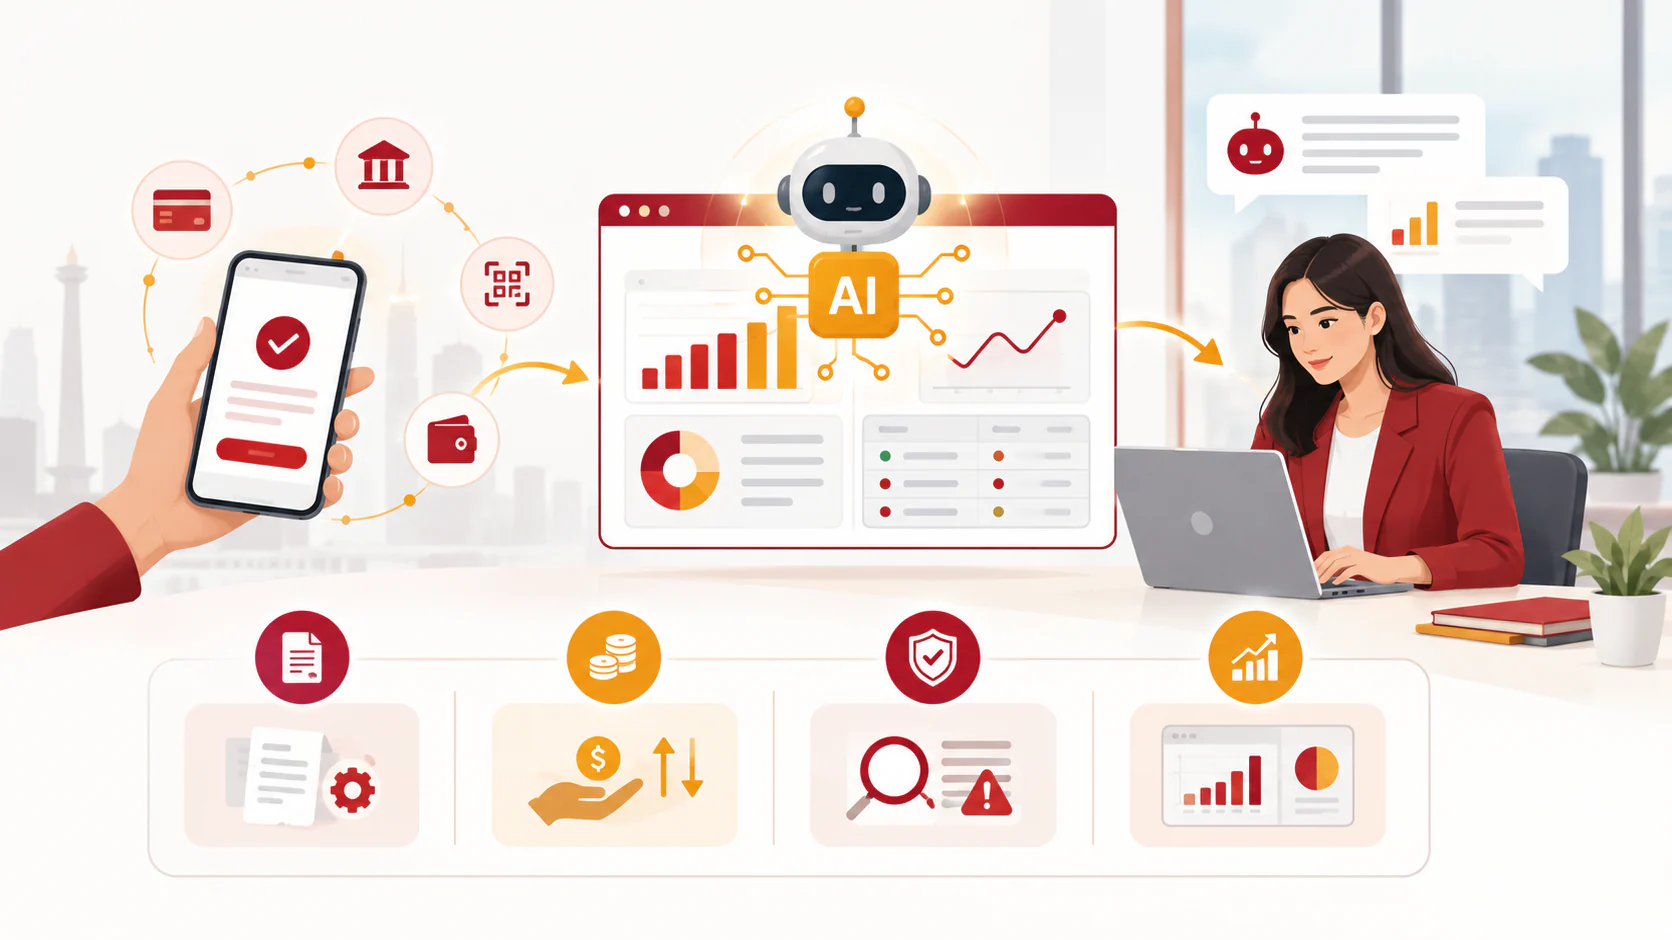
Kehadiran kecerdasan buatan atau AI telah menjadi tulang punggung yang merevolusi lanskap keuangan digital. Implementasi teknologi ini bekerja pada dua ranah strategis, yakni pada infrastruktur penyedia layanan itu sendiri serta pada tata kelola pembukuan internal korporasi pengguna.
Peranan Nyata AI pada Ekosistem Fintech Nasional
Pada skala industri, penyedia layanan keuangan digital mengadopsi kecerdasan buatan untuk merancang ekosistem transaksi yang aman, instan, dan terpersonalisasi bagi entitas bisnis. Berikut adalah tiga wujud nyata implementasinya:
- AI Credit Scoring: Platform peer to peer lending seperti Kredivo memanfaatkan kecerdasan buatan untuk mengevaluasi kelayakan kredit calon peminjam hanya dalam hitungan detik. Algoritma ini menganalisis ribuan titik data alternatif secara instan sehingga entitas bisnis skala menengah dapat meraup persetujuan modal kerja tanpa kerumitan birokrasi tradisional.
- Fraud Detection AI: Layanan e wallet dan payment gateway menerapkan algoritma pendeteksi penipuan untuk memantau anomali transaksi secara real time. Sistem pintar ini mampu memblokir aktivitas peretasan sebelum kerugian material terjadi sehingga lalu lintas pembayaran korporasi tetap terlindungi secara maksimal.
- Robo advisor: Platform manajemen kekayaan atau wealthtech seperti Bibit menggunakan kecerdasan buatan sebagai penasihat virtual untuk merekomendasikan portofolio reksa dana. Teknologi ini menyelaraskan instrumen investasi dengan profil risiko tiap perusahaan guna mengoptimalkan margin keuntungan dari alokasi kas menganggur.
Transformasi AI pada Tata Kelola Finansial Internal
Pada tata kelola internal perusahaan, integrasi AI agent bertindak layaknya analis virtual yang mengolah tumpukan data transaksi fintech menjadi wawasan bisnis secara otomatis. Sentralisasi cerdas ini memampukan jajaran manajemen untuk merumuskan keputusan finansial dengan presisi tinggi sebagaimana perbandingan efisiensi berikut:
| Proses Keuangan | Kendala Pengelolaan Manual | Solusi Otomatisasi AI |
|---|---|---|
| Rekonsiliasi Data | Pemrosesan memakan waktu lama dan harus menunggu siklus akhir periode. | Pemrosesan transaksi berjalan instan dengan pembaruan status secara seketika. |
| Pemantauan Arus Kas | Kesulitan melacak kebocoran dana atau anomali pengeluaran secara cepat. | Algoritma cerdas mendeteksi pola tidak wajar dan langsung memberikan peringatan dini. |
| Analisis Performa | Pembuatan laporan membutuhkan kompilasi data dari berbagai divisi pelapor. | Solusi agen pintar mampu menjawab pertanyaan seputar metrik finansial secara interaktif. |
Langkah Strategis Memilih Layanan Fintech untuk Operasional Perusahaan
Dinamika pertumbuhan fintech di Indonesia menuntut setiap perusahaan untuk melakukan seleksi secara taktis sebelum mengadopsi platform pihak ketiga. Berikut adalah panduan krusial dalam mengkurasi layanan finansial yang paling ideal bagi keberlangsungan operasional bisnis:
1. Identifikasi Kebutuhan Berdasarkan Model Operasional
Langkah perdana adalah mencocokkan tantangan arus kas dengan klasifikasi fintech yang tersedia. Penggunaan dompet digital sangat pas untuk melunasi tagihan harian, sedangkan platform urun dana lebih relevan untuk mencari suntikan modal ekspansi secara cepat.
2. Validasi Legalitas dan Standar Keamanan
Perusahaan wajib memastikan platform penyedia telah beroperasi penuh di bawah pengawasan otoritas keuangan resmi. Entitas yang legal akan menjamin keamanan aset likuid serta melindungi kerahasiaan data pembukuan melalui standar enkripsi tingkat tinggi.
3. Evaluasi Skalabilitas Biaya Transaksi
Jajaran manajemen perlu memproyeksikan biaya administrasi seiring dengan peningkatan volume transaksi. Pilihlah platform yang menawarkan skema tarif khusus korporasi agar margin keuntungan bisnis tetap terjaga ketika skala operasional semakin membesar.
4. Uji Keandalan Dukungan Responsif
Kendala teknis pada arus pembayaran pihak ketiga dapat menghambat rantai pasok bisnis. Oleh karena itu, pastikan penyedia layanan memiliki tim dukungan khusus yang mampu menyelesaikan anomali transaksi perusahaan dalam waktu singkat.
5. Pastikan Kapabilitas Integrasi Sistem Internal
Kriteria paling vital adalah kemudahan penarikan riwayat transaksi pihak ketiga menuju opsi software akuntansi andalan yang beroperasi di pasar nasional milik perusahaan. Sentralisasi data ini memampukan kecerdasan buatan bekerja maksimal memantau metrik finansial sekaligus membebaskan tim dari beban rekonsiliasi manual.

Kesimpulan
Kemajuan teknologi sangat membantu dalam kehidupan sehari-hari. Setelah mengetahui pengertian, manfaat, dan macam fintech, Anda bisa menentukan macam fintech yang cocok dengan bisnis Anda. Tetap berhati-hati dan teliti dalam menentukan dan memilih fintech untuk bisnis Anda. Namun, Anda tidak perlu khawatir karena fintech dilengkapi dengan sistem akuntansi terpercaya.
Apabila Anda seorang pebisnis, maka tidak perlu ragu untuk mencoba software akuntansi dari HashMicro. HashMicro menyediakan sistem akuntansi yang langsung mengotomatiskan dengan rekonsiliasi bank, pengelolaan arus kas, pembuatan laporan keuangan dan jurnal penyesuaian, faktur, hingga pencatatan arus kas perusahaan. Jadwalkan demo gratis sekarang!
Baca juga: 5 Fitur Aplikasi Akuntansi yang Paling Banyak Dicari Perusa
FAQ
Bank beroperasi dengan birokrasi ketat untuk mengamankan penyimpanan aset utama, sedangkan fintech menawarkan kelincahan arus kas berbasis data digital. Secara strategis, perusahaan perlu memosisikan keduanya sebagai mitra komplementer guna melindungi aset di perbankan sekaligus mengakselerasi transaksi operasional harian melalui aplikasi pendukung.
Layanan keuangan digital memasuki Indonesia pada tahun 2006, namun lonjakan adopsinya baru melesat usai peresmian Asosiasi Fintech Indonesia pada tahun 2015. Transformasi akibat masifnya penggunaan ponsel pintar ini secara strategis menempatkan Indonesia sebagai poros pasar finansial paling dinamis di kawasan Asia Tenggara.
Bank Indonesia bertugas mengawasi tata kelola sistem pembayaran elektronik, sementara Otoritas Jasa Keuangan memegang otoritas pengawasan atas entitas penyedia permodalan digital. Pemahaman yurisdiksi ini sangat krusial bagi entitas bisnis untuk memvalidasi legalitas mitra penyedia layanan sebelum menjalin kontrak kerja sama.
Pemanfaatan layanan keuangan eksternal mutlak membutuhkan integrasi dengan perangkat lunak akuntansi terpusat untuk menarik riwayat transaksi secara otomatis. Sinkronisasi sistematis ini bertindak sebagai instrumen krusial bagi manajemen guna mengakselerasi rekonsiliasi data masif sekaligus mendeteksi potensi kebocoran anggaran operasional sejak dini.