






Vendor Bill บันทึกยอดเจ้าหนี้ตามใบแจ้งหนี้จากผู้ขาย ต้องตรวจราคาและจำนวนรับก่อนอนุมัติการชำระเงิน คู่มือนี้ช่วยทีมจัดซื้อและบัญชีไทยกำหนดวิธีตรวจ พร้อมตัวอย่างเงินบาทและเกณฑ์ประเมินระบบก่อนซื้อ
หัวข้อต่อไปนี้อธิบายขั้นตอนการทำงาน เกณฑ์การประเมิน และแนวทางปฏิบัติถัดไป
Vendor Bill คืออะไร
Vendor Bill คือเอกสารบันทึกหนี้ที่บริษัทมีต่อผู้ขาย ข้อมูลอ้างอิงมาจากใบแจ้งหนี้และหลักฐานธุรกรรมที่เกี่ยวข้อง การบันทึกบิลต้องแยกจากการอนุมัติและการจ่ายเงินจริง อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน โปรแกรมบัญชี ERP คืออะไร? ช่วยธุรกิจจัดการงานบัญชีได้อย่างไร.
เช่น สินค้าตามใบสั่งซื้อมีมูลค่า 100,000 บาท แต่รับเพียงบางส่วนต้องตรวจเงื่อนไขก่อนตั้งยอดหนี้ เปรียบเทียบราคา จำนวนรับ และยอดเรียกเก็บบนฐานเดียวกัน อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน เปรียบเทียบใบเสนอราคา: ดูราคาอย่างเดียวหรือถ่วงน้ำหนัก.
เกณฑ์ประเมินระบบที่ควรนำไปทดสอบในเดโม
เลือกทดสอบจากงานที่ทีมต้องทำจริง ได้แก่ การเชื่อมเอกสาร การตรวจส่วนต่าง การติดตามผู้รับผิดชอบ อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน บริการให้คำปรึกษาระบบ ERP เลือกอย่างไรให้เหมาะกับธุรกิจ.
และการค้นกลับไปยังหลักฐานต้นทาง ให้ผู้สาธิตใช้เอกสารตัวอย่างของกิจการแทนการอธิบายเฉพาะภาพรวมของระบบ
ก่อนเริ่มเดโม ควรตกลงว่าหลักฐานแบบใดจึงถือว่าผ่าน เช่น ผู้ใช้ต้องเปิดใบรับสินค้าที่อ้างถึงได้ หรือเห็นเหตุผลว่าทำไมรายการยังตรวจไม่เสร็จ
การกำหนดผลลัพธ์ไว้ล่วงหน้าช่วยให้เปรียบเทียบระบบด้วยเกณฑ์เดียวกัน และลดการตัดสินจากความสวยงามของหน้าจอ
| ประเด็นทดสอบ | เอกสารตัวอย่าง | หลักฐานที่ต้องเห็นจากระบบ |
|---|---|---|
| การเชื่อมใบสั่งซื้อ รับสินค้า และบิล | ใบสั่งซื้อพร้อมรายการรับบางส่วนและบิลที่อ้างถึง | ความสัมพันธ์ของเอกสารและยอดที่ใช้เปรียบเทียบ พร้อมสถานะล่าสุด |
| ราคาและจำนวนไม่ตรงกัน | บิลที่มีราคาต่างจากใบสั่งซื้อและจำนวนต่างจากยอดรับ | วิธีระบุส่วนต่างแต่ละประเภท และเอกสารที่ใช้ตรวจสอบเหตุผล |
| การเรียกดูหลักฐาน | รายการที่มีเอกสารประกอบครบ | เส้นทางเปิดเอกสารจากรายการต้นทาง โดยไม่ต้องค้นใหม่จากชื่อผู้ขาย |
| การอนุมัติคำขอซื้อ | คำขอซื้อต่างวงเงินและต่างหมวดหมู่ | ผู้อนุมัติตามเงื่อนไข และจังหวะที่ฝ่ายการเงินตรวจงบประมาณ |
| การเตือนและการบล็อก | บิลที่เรียกเก็บเกินยอดรับ ณ วันที่ทดสอบ | พฤติกรรมจริงเมื่อพบส่วนต่าง รวมถึงสิทธิ์และเงื่อนไขการยืนยันบิล |
| บิลรวมหลายใบสั่งซื้อ | บิลของผู้ขายเดียวที่อ้างถึงใบสั่งซื้อหลายฉบับ | วิธีดำเนินงานในรุ่นที่เสนอขาย และการอ้างอิงรายการกลับไปยังเอกสารแต่ละฉบับ |
แยกการแจ้งเตือนออกจากการบล็อกให้ชัดเจน ให้ผู้สาธิตทำขั้นตอนถัดไปหลังพบส่วนต่างด้วย ตรวจสิทธิ์ผู้ดำเนินการและหลักฐานเหตุผลที่ต้องเก็บ
ให้ฝ่ายการเงินระบุด้วยว่าต้องตรวจงบประมาณเมื่อใด และใช้ข้อมูลของแผนกหรือศูนย์ต้นทุนใดประกอบการตัดสินใจ ระหว่างเดโมควรแสดงว่าผู้อนุมัติเห็นข้อมูลอะไรและส่งเรื่องกลับให้แก้ไขอย่างไร โดยไม่ถือว่าการตรวจงบประมาณเกิดขึ้นอัตโนมัติเพียงเพราะมีขั้นตอนอนุมัติ
กรณีบิลรวมหลายใบสั่งซื้อควรขอคำตอบเฉพาะรุ่น พร้อมให้ผู้สาธิตทำรายการจนจบ หากแนวทางที่เสนอมีขั้นตอนเพิ่มเติม ให้บันทึกว่าใครต้องทำ
ข้อมูลใดต้องกรอกซ้ำ และตรวจยอดกลับอย่างไร ประเด็นนี้ควรอยู่ในผลทดสอบก่อนตัดสินใจเลือกใช้ระบบ
ส่วนต่าง 2,000 บาทควรมีผู้รับผิดชอบตรวจทาน กำหนดหลักฐานที่ต้องได้ก่อนอนุมัติชำระยอดนั้น
ใช้ตัวอย่างส่วนต่างราคาและจำนวนเพื่อทดสอบระบบ
บริษัท สถานการณ์ และผลลัพธ์ในตัวอย่างนี้เป็นข้อมูลสมมติทั้งหมด
ให้แยกส่วนต่างราคาออกจากจำนวนที่เรียกเก็บเกินยอดรับ แล้วขอให้ผู้สาธิตค้นหาเอกสารประกอบและอธิบายวิธีจัดการแต่ละรายการ การทดสอบควรแสดงเหตุผลของยอดต่าง
ก่อนเลือกว่าจะพักรายการ แก้เอกสาร หรือดำเนินการตามเงื่อนไขซื้อ
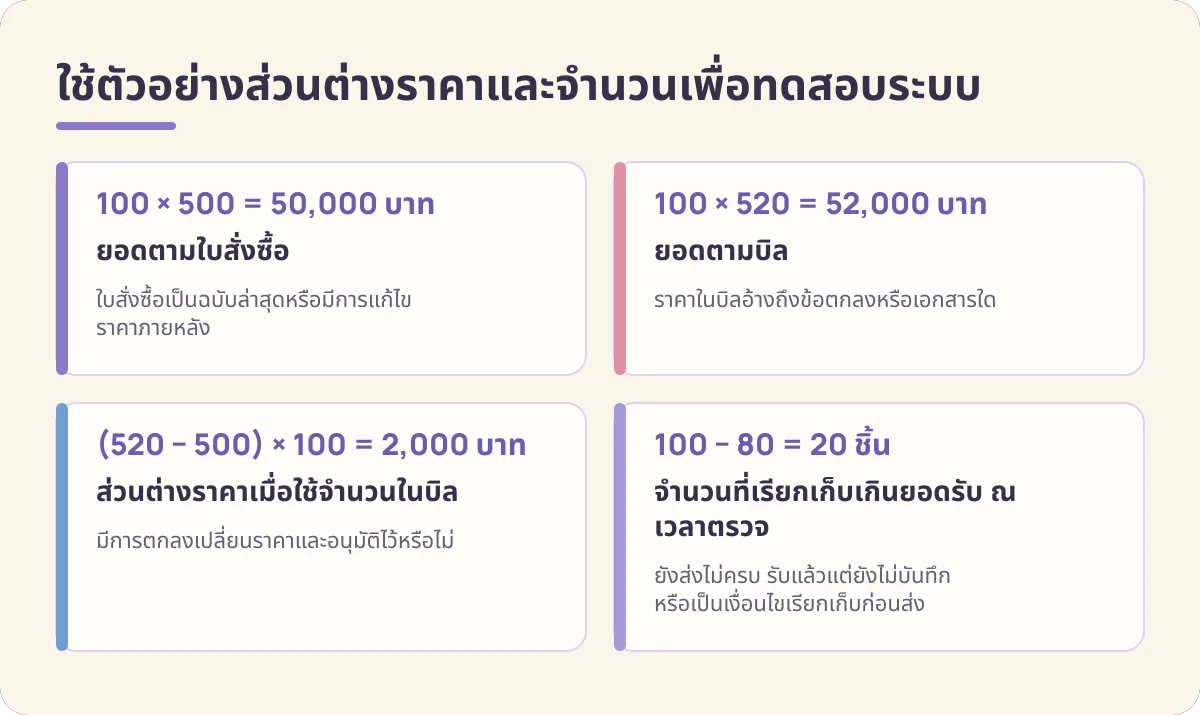
สมมติว่าใบสั่งซื้อระบุสินค้า 100 ชิ้น ราคาชิ้นละ 500 บาท คลังรับจริง 80 ชิ้น แต่ผู้ขายส่งบิล 100 ชิ้น
ราคาชิ้นละ 520 บาท โดยตัวเลขทั้งหมดเป็นยอดก่อนภาษี กรณีนี้ใช้ทดสอบวิธีตรวจเอกสาร ไม่ใช่ข้อสรุปว่ากิจการเกิดความเสียหายแล้ว
| รายการตรวจ | ข้อมูลหรือวิธีคำนวณ | ประเด็นที่ต้องติดตาม |
|---|---|---|
| ยอดตามใบสั่งซื้อ | 100 × 500 = 50,000 บาท | ใบสั่งซื้อเป็นฉบับล่าสุดหรือมีการแก้ไขราคาภายหลัง |
| ยอดตามบิล | 100 × 520 = 52,000 บาท | ราคาในบิลอ้างถึงข้อตกลงหรือเอกสารใด |
| ส่วนต่างราคาเมื่อใช้จำนวนในบิล | (520 − 500) × 100 = 2,000 บาท | มีการตกลงเปลี่ยนราคาและอนุมัติไว้หรือไม่ |
| จำนวนที่เรียกเก็บเกินยอดรับ ณ เวลาตรวจ | 100 − 80 = 20 ชิ้น | ยังส่งไม่ครบ รับแล้วแต่ยังไม่บันทึก หรือเป็นเงื่อนไขเรียกเก็บก่อนส่ง |
ส่วนต่างราคากับจำนวนที่ยังรับไม่ครบเป็นคนละประเด็น จึงควรแสดงแยกกัน ไม่รวมเป็นยอดความเสียหายก้อนเดียว ส่วนต่างราคาต้องตรวจข้อตกลง ส่วนต่างจำนวนต้องตรวจสถานะส่งมอบและการบันทึกรับ
หากสินค้ายังอยู่ระหว่างส่ง การติดตามงานย่อมต่างจากกรณีผู้ขายเรียกเก็บผิดรายการ
ขอให้ผู้สาธิตเริ่มจากบิล แล้วค้นใบสั่งซื้อกับเอกสารรับที่เกี่ยวข้อง จากนั้นอธิบายว่ารายการใดต้องส่งให้จัดซื้อยืนยันราคา รายการใดต้องให้คลังตรวจยอดรับ
และบัญชีจะทราบได้อย่างไรว่าได้รับคำตอบครบแล้ว ควรทดลองส่งเรื่องกลับเพื่อดูว่าข้อมูลประกอบยังตามรายการไปด้วยหรือไม่
หลังจากตรวจพบส่วนต่างแล้ว ให้ลองกรณีที่จัดซื้อยืนยันราคาใหม่ได้ และกรณีที่ยังไม่มีเอกสารรองรับ การเปรียบเทียบจะช่วยให้ทีมเห็นว่าต้องมีจุดตัดสินใจตรงไหน
ใครเป็นผู้ให้คำตอบ และควรติดตามรายการค้างด้วยข้อมูลใด โดยไม่กำหนดล่วงหน้าว่าบิลทุกใบที่มีส่วนต่างต้องถูกปฏิเสธ
KPI ที่ใช้วัดผลหลังเริ่มจัดการบิลอย่างเป็นระบบ
ควรวัดส่วนต่างราคา สัดส่วนบิลที่ตรวจแล้วไม่ตรงกัน และระยะเวลาจากอนุมัติคำขอซื้อถึงยืนยันใบสั่งซื้อร่วมกัน เพื่อแยกปัญหาด้านราคา การตรวจเอกสาร และความเร็วของงานจัดซื้อออกจากกัน
ตารางต่อไปนี้เป็นแนวทางกำหนดตัวชี้วัดสำหรับกิจการ ไม่ใช่คำรับรองว่ามีรายงานสำเร็จรูปในผลิตภัณฑ์ที่กำลังพิจารณา ควรให้ผู้ขายระบบแสดงว่าข้อมูลต้นทางอยู่ที่ใด
เรียกออกมาได้อย่างไร และต้องเตรียมข้อมูลเพิ่มส่วนไหนก่อนนำมาคำนวณ
| KPI | สูตร | หน่วย | ข้อมูลต้นทาง |
|---|---|---|---|
| ส่วนต่างราคา | (Bill price − PO or pricelist price) × qty | บาท | ราคาบิล ราคาใบสั่งซื้อหรือราคาตามรายการราคาผู้ขาย และจำนวน |
| สัดส่วนบิลที่ตรวจสามทางแล้วไม่ตรงกัน | Bills with mismatch ÷ bills | สัดส่วน | บิลที่ตรวจและผลการตรวจส่วนต่างของแต่ละบิล |
| ระยะเวลาจากอนุมัติคำขอซื้อถึงยืนยันใบสั่งซื้อ | PO confirm date − PR approval date | วัน เมื่อใช้ข้อมูลระดับวันที่ | วันที่ยืนยันใบสั่งซื้อและวันที่อนุมัติคำขอซื้อ |
สูตรส่วนต่างราคาหมายถึง ราคาบิลลบราคาในใบสั่งซื้อหรือราคาตามรายการราคาผู้ขาย แล้วคูณด้วยจำนวน ควรกำหนดให้ชัดว่าใช้จำนวนใดในการคำนวณ
และใช้ฐานจำนวนเดียวกันเมื่อเปรียบเทียบผล เพื่อไม่ให้ความต่างของปริมาณถูกตีความเป็นความต่างของราคา
หากรายงานสัดส่วนบิลไม่ตรงกันเป็นเปอร์เซ็นต์ ให้ใช้จำนวนบิลที่มีส่วนต่าง ÷ จำนวนบิลที่ตรวจ × 100 โดยนับบิลแต่ละใบเพียงครั้งเดียวแม้มีหลายรายการผิดปกติ
ควรเก็บรายละเอียดระดับรายการแยกไว้สำหรับหาสาเหตุ แต่ไม่เพิ่มจำนวนบิลในตัวชี้วัดตามจำนวนจุดที่พบส่วนต่าง
ส่วนระยะเวลาจากอนุมัติคำขอซื้อถึงยืนยันใบสั่งซื้อใช้ดูงานต้นทางของฝ่ายจัดซื้อ ไม่ควรนำไปแทนระยะเวลาตรวจบิลของบัญชี หากค่านี้เปลี่ยนไป ให้ตรวจขั้นตอนขอราคา
การยืนยันเงื่อนไข หรือการจัดทำใบสั่งซื้อเพิ่มเติม ก่อนสรุปว่าปัญหาอยู่ที่การจัดการเจ้าหนี้
ก่อนเริ่มใช้งาน ควรเก็บค่าฐานจากกระบวนการเดิม พร้อมบันทึกวิธีนับและขอบเขตเอกสารที่ใช้ จากนั้นเปรียบเทียบช่วงเวลาที่สอดคล้องกัน
โดยอธิบายปริมาณงานและประเภทการซื้อประกอบ ไม่ตั้งเป้าประหยัดหรือผลตอบแทนเป็นเปอร์เซ็นต์โดยไม่มีข้อมูลรองรับ
เริ่มจากเป้าหมายที่ทีมงานทำซ้ำได้ คำนวณจากข้อมูลชุดเดิมแล้วต้องได้ผลตรงกัน หากยังตกลงไม่ได้ว่าจะใช้วันใดหรือรายการใดเป็นฐาน
ควรจัดระเบียบข้อมูลก่อน การมีตัวเลขบนรายงานเพียงอย่างเดียวยังไม่เพียงพอสำหรับประเมินผลของกระบวนการ
ข้อมูลใดต้องเชื่อมระหว่างจัดซื้อ คลังสินค้า และบัญชี
ข้อมูลสำคัญคือรหัสผู้ขาย เลขอ้างอิงใบสั่งซื้อ รายการและหน่วยนับ จำนวนรับ
ราคา และสถานะบิล โดยแต่ละฝ่ายต้องตกลงว่าใครเป็นเจ้าของข้อมูล ใครแก้ไขได้ และใช้เอกสารใดยืนยันการเปลี่ยนแปลง
ผู้ขอซื้อระบุความต้องการและวันที่ต้องใช้สินค้า จัดซื้อดูแลเงื่อนไขกับผู้ขายและใบสั่งซื้อ คลังรับผิดชอบข้อมูลรับจริง ส่วนบัญชีเจ้าหนี้ตรวจบิลและติดตามยอดที่ต้องจ่าย
การส่งต่องานควรมีเลขอ้างอิงร่วมกัน เพื่อให้ตรวจกลับได้ว่าข้อมูลในบิลมาจากข้อตกลงและการส่งมอบใด
| ข้อมูลที่ต้องเตรียม | สิ่งที่ควรตรวจให้ตรงกัน | ผู้รับผิดชอบที่ควรกำหนด |
|---|---|---|
| รหัสและชื่อผู้ขาย | ผู้ขายเดียวกันใช้ข้อมูลอ้างอิงเดียวกัน และมีวิธีจัดการข้อมูลซ้ำ | ผู้ดูแลข้อมูลผู้ขายร่วมกับจัดซื้อและบัญชี |
| เลขอ้างอิงใบสั่งซื้อ | เอกสารรับและบิลระบุที่มาของรายการได้ | จัดซื้อ |
| รหัสสินค้าและหน่วยนับ | หน่วยที่สั่ง รับ และเรียกเก็บเปรียบเทียบกันได้ | จัดซื้อและคลังสินค้า |
| จำนวนรับและวันที่รับ | ข้อมูลตรงกับหลักฐานรับจริง รวมถึงรายการคืน | คลังสินค้า |
| ราคาและเงื่อนไขซื้อ | อ้างถึงข้อตกลงฉบับที่ใช้งาน พร้อมเหตุผลการแก้ไข | จัดซื้อ |
| สถานะบิลและการชำระเงิน | แยกรายการรอตรวจ รอแก้ไข และรายการที่ดำเนินการจ่ายแล้วได้ | บัญชีเจ้าหนี้และผู้รับผิดชอบการจ่ายเงิน |
ตารางนี้ใช้เตรียมข้อมูลและแบ่งหน้าที่ก่อนประเมินระบบ ไม่ได้หมายความว่าทุกระบบแลกเปลี่ยนข้อมูลได้ทุกช่องทาง หากกิจการยังใช้ระบบคลังหรือบัญชีเดิม
ให้รวบรวมชื่อข้อมูล รูปแบบไฟล์ และผู้ดูแลระบบนั้น ระบุวิธีส่งข้อมูลและการตรวจยอดกลับให้ชัดเจน
อีกกรณีที่ควรเตรียมคือคืนสินค้าหลังได้รับบิลแล้ว ทีมงานต้องตรวจทั้งหลักฐานคืนสินค้ากับเอกสารที่ใช้ปรับยอดเจ้าหนี้ หลักฐานของออกจากคลังเป็นเพียงส่วนหนึ่ง
ตรวจรายการเรียกเก็บและยอดเจ้าหนี้ต่อด้วย ควรติดตามเอกสารที่เกี่ยวข้องจนทราบยอดและสถานะที่แต่ละฝ่ายยอมรับตรงกัน
ใช้รายการข้อมูลข้างต้นตรวจจุดส่งต่องานระหว่างทีม ระบุข้อมูลที่ต้องอยู่ในระบบเดิมและข้อมูลที่ใช้ร่วมกัน กำหนดขอบเขตและวิธีตรวจยอดให้ทุกฝ่ายเห็นตรงกัน
สำหรับเอกสารภาษีและการตั้งค่าที่ใช้ในไทย ควรให้ทีมบัญชีของกิจการยืนยันความต้องการกับผู้ให้บริการก่อนใช้งาน โดยเตรียมตัวอย่างเอกสารที่ปกปิดข้อมูลสำคัญไปประกอบการหารือ บทความนี้ไม่ได้ระบุอัตราภาษีหรือรับรองความสอดคล้องตามกฎหมายของการตั้งค่าใด
ติดตามบิล 100,000 บาทผ่านจัดซื้อ คลัง และบัญชี ตรวจเลขอ้างอิงร่วมกันก่อนสรุปยอดที่ต้องจ่าย
ติดตามใบสั่งซื้อและบิลผ่าน HashMicro
HashMicro เชื่อมคำขอซื้อ RFQ และใบสั่งซื้อ การรับสินค้าอยู่ในงานคลังส่วนบิลผู้ขายอยู่ในบัญชี ผู้ใช้ตรวจสถานะการรับและการเรียกเก็บจากเอกสารที่เกี่ยวข้อง อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน ERP จัดซื้อจัดจ้างคืออะไร? ช่วยธุรกิจอย่างไร.
การคืนสินค้าเริ่มจากรายการรับที่เสร็จแล้ว ยืนยันคืนแล้วตรวจผลต่อสต็อกและจำนวนรับของใบสั่งซื้อ หากมีบิลแล้วให้ติดตามเอกสารปรับยอดเจ้าหนี้ต่อด้วย
ใช้ใบสั่งซื้อ 100,000 บาทพร้อมการรับบางส่วน ทดสอบส่วนต่างราคาและจำนวนก่อนเข้าสู่ขั้นจ่ายเงิน กำหนดผู้ตรวจทานและกฎอนุมัติให้ตรงกับองค์กร
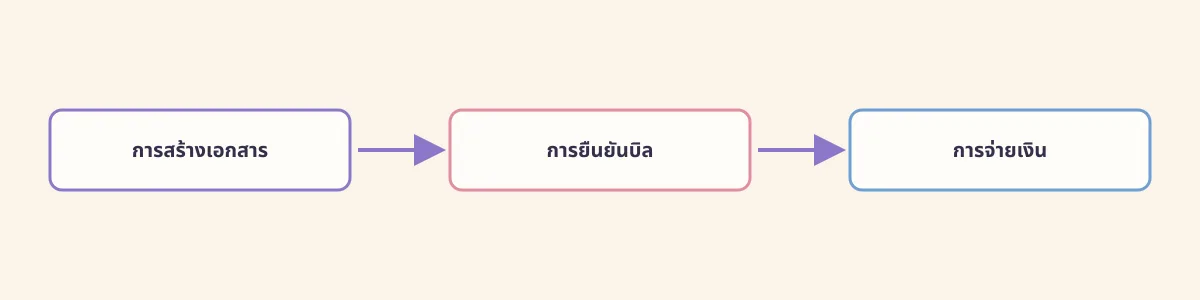
กำหนดเส้นทางของบิลที่มีส่วนต่าง
กำหนดก่อนว่าใครตรวจราคาและใครตรวจจำนวนรับ ฝ่ายจัดซื้อควรอธิบายเงื่อนไขการซื้อที่ได้ตกลงไว้ คลังสินค้าควรยืนยันจำนวนและสถานะการตรวจรับ
บิล 100,000 บาทที่อ้างอิงเอกสารไม่ครบต้องมีผู้ติดตาม ระบุว่าจะขอข้อมูลจากผู้ขายหรือผู้รับสินค้าเมื่อใด อย่าปล่อยบิลค้างโดยไม่มีสถานะและผู้รับผิดชอบ
หากพบส่วนต่างราคา 2,000 บาทให้แยกสาเหตุ อาจเป็นการเปลี่ยนรุ่นสินค้า ค่าขนส่ง หรือราคาที่ผิดจริง ตรวจหลักฐานก่อนเลือกว่าจะยอมรับหรือขอเอกสารแก้ไข
การจ่ายบางส่วนต้องอ้างอิงบิลและเงื่อนไขที่ตกลง ตรวจยอดคงเหลือก่อนชำระรอบต่อไปทุกครั้ง เก็บหลักฐานการชำระร่วมกับเอกสารปรับยอดที่เกี่ยวข้อง
เมื่อคืนสินค้าต้องติดตามทั้งของจริงและยอดทางบัญชี หลักฐานส่งคืนเพียงอย่างเดียวไม่อธิบายยอดเจ้าหนี้สุดท้าย ให้ทีมบัญชีตรวจเอกสารที่ใช้ลดภาระหนี้ด้วย
ภาษีและข้อมูลส่วนบุคคลที่ต้องกำหนดในไทย
แยกมูลค่างาน ภาษี และยอดชำระในเอกสารให้ชัดเจน กรมสรรพากรดูแล VAT และภาษีหัก ณ ที่จ่าย ให้ฝ่ายบัญชีเลือกประเภทภาษีตามธุรกรรมที่เกิดขึ้นจริง
รายการ 100,000 บาทต้องตรวจฐานภาษีแยกจากยอดเงินสด ตรวจผู้เกี่ยวข้อง ประเภทบริการ และเอกสารที่ต้องออก อย่าใช้อัตราตัวอย่างแทนข้อกำหนดของธุรกรรมทุกประเภท
ข้อมูลชื่อ เบอร์ติดต่อ และประวัติพนักงานต้องมีผู้รับผิดชอบ กำหนดสิทธิ์และวิธีเก็บข้อมูลตาม PDPA ประเทศไทย ใช้ข้อมูลจำลองหรือปกปิดตัวตนระหว่างสาธิตระบบ
ต้นทุนบุคลากรต้องพิจารณาภาระของนายจ้างที่เกี่ยวข้อง ตรวจการขึ้นทะเบียนและเงินสมทบกับ สำนักงานประกันสังคม ให้ผู้รับผิดชอบตรวจค่าตั้งและการรายงานก่อนเริ่มใช้งานจริง
สรุป
เตรียมบิล 100,000 บาทพร้อม PO และหลักฐานรับสินค้า ตรวจขั้นตอนร่วมกับ ระบบจัดซื้อ HashMicro. จองเดโม.
คำถามที่พบบ่อย
FAQ
Vendor Bill คือรายการเจ้าหนี้ที่บันทึกจากใบแจ้งหนี้ของผู้ขาย บริษัทไทยที่ซื้อสินค้า 100 หน่วยควรเทียบกับใบสั่งซื้อและหลักฐานรับก่อนอนุมัติจ่าย เอกสารนี้ต่างจากใบสั่งซื้อซึ่งแสดงข้อตกลงการซื้อ และต่างจากหลักฐานชำระเงินขั้นต่อไปให้เจ้าของงานเขียนข้อมูลที่จำเป็นและผู้ดูแลแต่ละรายการ ใช้ตัวอย่างจากงานจริงที่ลบข้อมูลส่วนบุคคลแล้ว เพื่อยืนยันขอบเขตกับทีมก่อนเลือกวิธีทำงานหรือระบบที่เหมาะสม
รับใบแจ้งหนี้แล้วตรวจผู้ขาย เลขอ้างอิง จำนวน และราคาเทียบกับคำสั่งซื้อและการรับ ตัวอย่างสั่ง 100 หน่วยแต่รับ 80 หน่วยต้องตรวจเงื่อนไขก่อนยอมรับยอดเต็ม เก็บข้อยกเว้นให้ผู้มีอำนาจพิจารณาแทนการแก้จำนวนโดยไม่มีเหตุผลขั้นต่อไปวาดจุดส่งต่องานและผู้อนุมัติข้อยกเว้น แล้วให้ผู้ปฏิบัติกับผู้ตรวจลองทำตามตัวอย่างเดียวกัน เก็บเอกสารประกอบเพื่อให้คนอื่นตรวจซ้ำได้โดยไม่ต้องอาศัยคำอธิบายปากเปล่าอ่านขั้นตอนที่เกี่ยวข้องเพิ่มเติม: แนวทางงานที่เกี่ยวข้อง: ERP จัดซื้อจัดจ้างคืออะไร? ช่วยธุรกิจอย่างไร.
ค่าใช้จ่ายขึ้นกับปริมาณบิล บริษัทที่เกี่ยวข้อง กฎอนุมัติ และการย้ายยอดตั้งต้น การจัดการ 200 บิลต่อเดือนต่างจากการบันทึกไม่กี่รายการ งบตัวอย่าง 5,000 บาทเพื่อเตรียมข้อมูลภายในไม่ใช่ราคาใบอนุญาต ขอแยกค่าตั้งค่า อบรม และสนับสนุนขั้นต่อไปทำตารางต้นทุนปีแรกและปีถัดไปพร้อมสมมติฐานทุกบรรทัด รวมเวลาทีมภายในและงานนอกขอบเขต แล้วขอข้อเสนอเป็นลายลักษณ์อักษรบนเงื่อนไขเดียวกันเพื่อเปรียบเทียบอย่างเป็นธรรม
บริษัทไทยได้รับใบแจ้งหนี้ 25,000 บาทสองครั้งผ่านคนละช่องทาง ต้องตรวจเลขเอกสาร ผู้ขาย และหลักฐานประกอบก่อนสร้างเจ้าหนี้ซ้ำ ใช้ข้อมูลสมมติทดสอบว่าทีมตรวจพบอย่างไร และใครอนุมัติได้หากเป็นเอกสารคนละรายการจริงตัวเลขนี้เป็นสถานการณ์สมมติ ไม่ใช่อัตราตามกฎหมายหรือผลลัพธ์ที่รับประกัน ขั้นต่อไปให้เจ้าของงานลองกับรายการจริงที่ปิดข้อมูลสำคัญแล้ว และเก็บหลักฐานอธิบายความต่างก่อนกำหนดวิธีแก้ข้อมูลทางการสำหรับบริบทไทย: PDPA ประเทศไทย.
ใช้ 3 กรณีทดสอบ ได้แก่ บิลปกติ บิลซ้ำ และยอดไม่ตรงใบรับ ตรวจว่าเจ้าหน้าที่ตามหลักฐานและผู้อนุมัติได้หรือไม่ ระบบที่บันทึกเร็วควรช่วยให้ข้อยกเว้นมองเห็นได้ และต้องไม่ทำให้การจ่ายผิดเกิดเร็วขึ้นโดยไม่มีผู้ตรวจขั้นต่อไปบันทึกผลทดสอบและหลักฐานที่ใช้ยอมรับ ระบุผู้รับผิดชอบช่องว่างแต่ละข้อ และขอทดสอบซ้ำเมื่อกรณีสำคัญยังไม่ผ่าน ใช้ผลเป็นลายลักษณ์อักษรก่อนตัดสินใจเลือกแนวทาง
- กำหนดเงื่อนไขจำเป็นก่อนให้คะแนน
- ทดสอบข้อยกเว้นด้วยหลักฐาน
- บันทึกช่องว่างและผู้รับผิดชอบ
เริ่มจากผู้ขายกลุ่มเดียวและบิลตัวอย่าง 20 ใบ ตรวจรหัสผู้ขาย ยอดตั้งต้น และสิทธิ์ผู้อนุมัติก่อนทดลอง เทียบผลกับบัญชีเดิมและแยกคนแก้ข้อมูลออกจากผู้อนุมัติรายการสำคัญ กำหนดวิธีติดตามบิลค้างก่อนเพิ่มกลุ่มผู้ขายขั้นต่อไปตกลงเกณฑ์ยอมรับกับผู้ใช้ประจำ ทำรายการปัญหาพร้อมผู้รับผิดชอบและกำหนดเสร็จ ขยายการใช้งานเมื่อทีมตรวจซ้ำได้และอธิบายวิธีแก้รายการผิดโดยมีประวัติที่ตรวจสอบได้
- เตรียมข้อมูลตัวอย่างและเจ้าของงาน
- ทดสอบครบขั้นตอนรวมการแก้ไข
- ตรวจรับผลก่อนขยายการใช้งาน
บิลต้องอ้างอิงข้อมูลจัดซื้อ การรับ และบัญชีอย่างสอดคล้อง ลองตามรายการซื้อ 1 รายการถึงการชำระและกระทบยอด ระบุผู้รับผิดชอบเมื่อข้อมูลส่งไม่สำเร็จ หากต้องเชื่อมธนาคารให้ยืนยันวิธีจริง เพราะการส่งออกไฟล์ไม่ใช่การเชื่อมโดยตรงขั้นต่อไปทำแผนผังข้อมูลและทดสอบทั้งรายการปกติกับรายการผิด กำหนดผู้เฝ้าดูการส่งที่ล้มเหลวและวิธีส่งซ้ำโดยไม่เกิดข้อมูลซ้อน พร้อมระบุหน้าที่สนับสนุนไว้ในขอบเขตงาน