






ผู้รับเหมาโครงสร้างพื้นฐานต้องคุมต้นทุนตามงานจริง ผลงานกับเงินรับอาจเกิดคนละช่วงตามเงื่อนไขสัญญา คู่มือนี้ช่วยทีมโครงการและบัญชีไทยจัดลำดับการควบคุม พร้อมตัวอย่างเงินบาทและจุดตรวจวัสดุสัญญาและงวดงาน
หัวข้อต่อไปนี้อธิบายขั้นตอนการทำงาน เกณฑ์การประเมิน และแนวทางปฏิบัติถัดไป
Infrastructure Contractor คืออะไร
Infrastructure Contractor คือผู้รับเหมางานโครงสร้างพื้นฐาน เช่น ถนน สะพาน ระบบระบายน้ำ และท่อสาธารณูปโภค รับผิดชอบตั้งแต่ประเมินราคา อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน บริการให้คำปรึกษาระบบ ERP เลือกอย่างไรให้เหมาะกับธุรกิจ.
จัดหาวัสดุ ควบคุมหน้างาน จนถึงส่งมอบตามขอบเขตและเงื่อนไขสัญญา
บทบาทเริ่มจากอ่านเอกสารประกวดราคาและแบบก่อสร้าง ถอดปริมาณงาน จัดทำราคา เสนอประมูล และวางแผนทรัพยากร เมื่อได้รับงานแล้ว ผู้รับเหมาจะจัดซื้อวัสดุ อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน โปรแกรมบัญชี ERP คืออะไร? ช่วยธุรกิจจัดการงานบัญชีได้อย่างไร.
แต่งตั้งผู้รับเหมาช่วง จัดทีมวิศวกรและแรงงาน ควบคุมคุณภาพ ความปลอดภัย และค่าใช้จ่าย ก่อนตรวจรับและส่งมอบให้เจ้าของโครงการ อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน ระบบ ERP คืออะไร? ทำไมธุรกิจที่กำลังเติบโตจึงเริ่มหันมาใช้ ERP สรุปสิ่งสำคัญที่องค์กรยุคใหม่ควรรู้ในปี 2026.
สำหรับโครงการในประเทศไทย งานถนน สะพาน และระบบสาธารณูปโภคต้องประสานหลายส่วนให้ทำงานต่อเนื่องกัน ผู้รับเหมาจึงต้องเชื่อมแบบก่อสร้าง แผนงาน วัสดุ และการตรวจรับให้สอดคล้องกัน
เพราะความล่าช้าของงานหนึ่งอาจกระทบงานที่ต้องทำต่อ เช่น การวางท่อต้องสัมพันธ์กับแผนงานผิวถนน
เจ้าของโครงการต้องติดตามผลงานตามสัญญาและจ่ายเงินตามยอดที่รับรอง ขณะที่ผู้รับเหมาหลักต้องควบคุมเวลา งบประมาณ การจัดซื้อ และกำไรของแต่ละโครงการ
ส่วนผู้รับเหมาช่วงต้องมีหลักฐานปริมาณงานและทรัพยากรที่ใช้ เพื่อประกอบการขอรับเงินตามผลงาน
Infrastructure Contractor ทำงานตั้งแต่ประมูลถึงส่งมอบอย่างไร
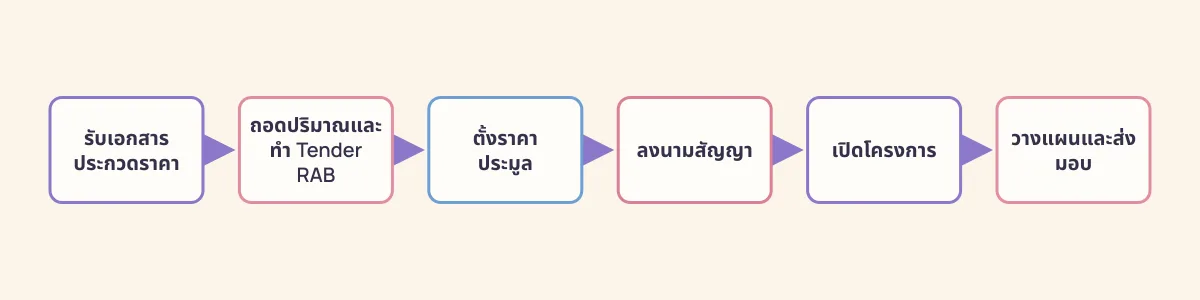
กระบวนการทำงานเริ่มจากรับเอกสารประกวดราคา วิเคราะห์แบบและ BoQ ถอดปริมาณ ตั้งราคาประมูล ลงนามสัญญา แล้วเปิดโครงการพร้อมแผนงานและงบต้นทุน
โดย BoQ หรือบัญชีแสดงปริมาณงานเป็นจุดเชื่อมระหว่างรายการที่เสนอราคา งานที่ต้องทำ และต้นทุนที่ต้องติดตาม
- รับเอกสารประกวดราคา: ตรวจแบบก่อสร้าง ข้อกำหนดทางเทคนิค เงื่อนไขสัญญา และแบบฟอร์ม BoQ ให้เข้าใจขอบเขตเดียวกันก่อนถอดปริมาณ
- ถอดปริมาณและทำ Tender RAB: จัดทำประมาณการราคาสำหรับยื่นประมูล โดยวิเคราะห์วัสดุ แรงงาน เครื่องจักร และงานผู้รับเหมาช่วงของแต่ละรายการ
- ตั้งราคาประมูล: รวมค่าโสหุ้ย ความเสี่ยง และกำไร ตรวจความครบถ้วนของรายการก่อนส่งข้อเสนอ
- ลงนามสัญญา: ตรวจมูลค่างาน เงินล่วงหน้า เงินประกันผลงาน วิธีแบ่งงวด หลักฐานประกอบการเบิกเงิน และกำหนดการ รวมถึงวิธีอนุมัติงานเปลี่ยนแปลง
- เปิดโครงการ: เชื่อมสัญญากับโครงการและ BoQ แล้วจัดทำงบต้นทุนดำเนินงานจากประมาณการประมูล แยกต้นทุนที่ตั้งใจใช้จริงออกจากราคาขายตามสัญญา
- วางแผนและส่งมอบ: แตกงานเป็น WBS หรือโครงสร้างแบ่งงาน และ Job Order หรือใบสั่งงาน กำหนดผู้รับผิดชอบ น้ำหนักงาน และช่วงเวลา ก่อนติดตามการทำงาน ตรวจรับ และปิดโครงการ
ข้อมูลในสัญญาต้องนำมาใช้ในการวางแผนด้วย เช่น เงินล่วงหน้ามีผลต่อเงินทุนเริ่มงาน ส่วนเงินประกันผลงานทำให้ยอดรับเงินแต่ละงวดต่ำกว่ายอดผลงานที่รับรอง การดูเฉพาะมูลค่าสัญญาจึงยังไม่เพียงพอต่อการวางแผนกระแสเงินสด
เมื่อปรับแผนระหว่างดำเนินงาน ควรเก็บฐานแผนเดิมไว้เปรียบเทียบ และแยกรายการเปลี่ยนแปลงที่ได้รับอนุมัติ
แยกผลจากประสิทธิภาพการทำงานให้ชัดเจน แล้วแสดงต้นทุนจากขอบเขตงานที่เพิ่มขึ้น
งานซื้อวัสดุ 500,000 บาทต้องมีหลักฐานส่งต่อครบ ตรวจตั้งแต่อนุมัติจนถึงการรับและการเบิกใช้
ประเภทสัญญาที่ผู้รับเหมางานโครงสร้างพื้นฐานควรรู้
ประเภทสัญญากำหนดวิธีคิดราคาและวัดผลงาน แต่การแบ่งความเสี่ยงต้องอ่านร่วมกับเงื่อนไขปรับราคาและงานเปลี่ยนแปลง โดยเฉพาะ Turnkey และ
Design and build ซึ่งอธิบายขอบเขตความรับผิดชอบ จึงไม่ได้บอกวิธีคิดราคาทั้งหมดด้วยชื่อสัญญาเพียงอย่างเดียว
| ประเภทสัญญา | วิธีคิดเงินหรือขอบเขต | ความเสี่ยงด้านปริมาณและราคา | เมื่อขอบเขตเปลี่ยน |
|---|---|---|---|
| Lump sum | ราคาทั้งก้อนสำหรับขอบเขตที่ตกลง | ผู้รับเหมารับความเสี่ยงประมาณปริมาณและต้นทุนภายในขอบเขต โดยพิจารณาเงื่อนไขปรับราคาประกอบ | ต้องตรวจสิทธิและอนุมัติงานเพิ่มลดตามสัญญา |
| Unit price | ปริมาณที่ตรวจวัดและรับรองคูณราคาต่อหน่วย | เจ้าของโครงการรับผลของมูลค่าที่เปลี่ยนตามปริมาณ ส่วนผู้รับเหมาควบคุมต้นทุนต่อหน่วยภายใต้อัตราที่ตกลง | รายการใหม่หรือวิธีทำงานที่เปลี่ยนต้องตกลงตามเงื่อนไขสัญญา |
| สัญญาผสม | ใช้ Lump sum และ Unit price แยกตามหมวดงาน | แบ่งความเสี่ยงตามวิธีคิดราคาของแต่ละหมวด | ต้องระบุว่ารายการที่เปลี่ยนอยู่ในหมวดใด |
| Cost-plus | ต้นทุนที่ยอมรับได้บวกค่าธรรมเนียมตามข้อตกลง | เจ้าของโครงการรับความผันผวนของต้นทุนมากขึ้น ทั้งนี้ขึ้นกับเพดานราคาและเงื่อนไขที่กำหนด | ต้องควบคุมการอนุมัติขอบเขตและหลักฐานต้นทุน |
| Turnkey / Design and build | รวมความรับผิดชอบหลายส่วน เช่น ออกแบบและก่อสร้าง โดย Turnkey อาจรวมถึงการส่งมอบพร้อมใช้งาน | ผู้รับเหมารับความเสี่ยงการประสานงานตามขอบเขต ส่วนความเสี่ยงราคาและปริมาณขึ้นกับวิธีคิดเงินในสัญญา | ตรวจข้อกำหนดผลลัพธ์และกระบวนการอนุมัติการเปลี่ยนแปลง |
ตัวอย่างการเลือกใช้ ได้แก่ งานถนนแบบ Unit price ที่วัดปริมาณรายการงานจริงเพื่อคำนวณยอดจ่าย และงานอาคารประกอบแบบ
Lump sum เมื่อแบบและขอบเขตชัดเจน ส่วนโครงการเดียวกันอาจใช้สัญญาผสม โดยคิดราคาโครงสร้างเป็นก้อนและคิดงานดินตามปริมาณที่รับรอง
สัญญา 2,000,000 บาทต้องระบุวิธีวัดและเงื่อนไขจ่าย อย่าสมมติว่ายอดผลงานเท่ากับเงินรับในเดือนเดียวกัน
สูตรคำนวณต้นทุนและตัวอย่างตัวเลขเป็นเงินบาท
บริษัท สถานการณ์ และผลลัพธ์ในตัวอย่างนี้เป็นข้อมูลสมมติทั้งหมด
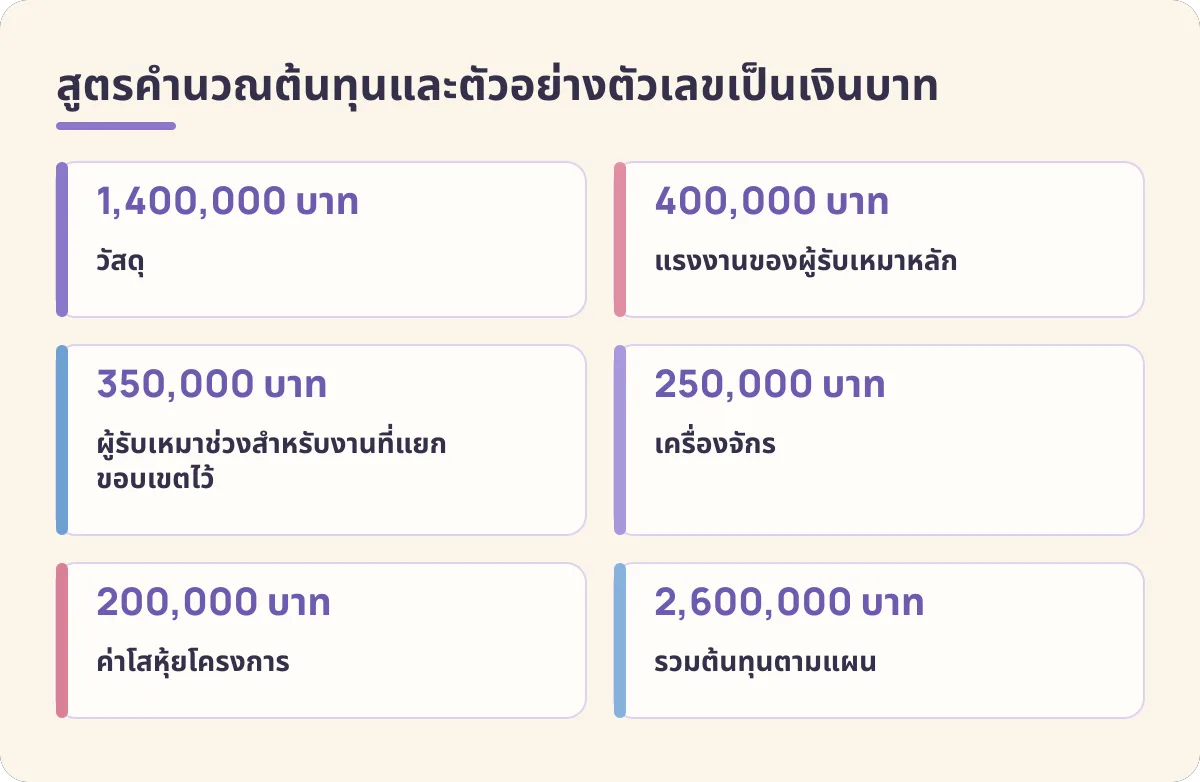
สัญญาราคาต่อหน่วยใช้ปริมาณรับรองคูณราคาตามสัญญา ผลคำนวณนั้นเป็นมูลค่างานสำหรับการเรียกเก็บเงิน ส่วนต้นทุนต้องดูทรัพยากรที่ใช้ทำงานจริงแยกต่างหาก
สมมติงานวางท่อ 2,000 เมตรในราคาเมตรละ 1,500 บาท มูลค่างานรวมจึงเท่ากับ 3,000,000 บาท ตัวเลขเป็นเพียงตัวอย่างสำหรับคำนวณในตารางต่อไป
| หมวดต้นทุนสมมติ | จำนวนเงิน |
|---|---|
| วัสดุ | 1,400,000 บาท |
| แรงงานของผู้รับเหมาหลัก | 400,000 บาท |
| ผู้รับเหมาช่วงสำหรับงานที่แยกขอบเขตไว้ | 350,000 บาท |
| เครื่องจักร | 250,000 บาท |
| ค่าโสหุ้ยโครงการ | 200,000 บาท |
| รวมต้นทุนตามแผน | 2,600,000 บาท |
ตัวอย่างนี้มีต้นทุนตามแผนต่อเมตรเท่ากับ 2,600,000 ÷ 2,000 = 1,300 บาท และมีส่วนต่างระหว่างมูลค่างานกับต้นทุนตามแผน 400,000 บาท ก่อนพิจารณารายการอื่นที่ไม่ได้รวมในตัวอย่าง
ต้องแยกขอบเขตแรงงานของบริษัทกับงานผู้รับเหมาช่วงให้ชัด เพื่อไม่บันทึกต้นทุนซ้ำ
RAB ในบริบทนี้หมายถึงประมาณการราคาของโครงการที่จัดทำจาก BoQ ใช้เป็นฐานราคาประมูลและฐานต้นทุนดำเนินงาน ไม่ใช่งบประมาณบริษัททั่วไป
ส่วน BoQ แสดงรายการและปริมาณงาน ซึ่งเมื่อนำมาประกอบกับราคาและต้นทุนจะช่วยเปรียบเทียบแผนกับผลจริงได้
การเปรียบเทียบควรใช้ขอบเขตและปริมาณงานที่เทียบกันได้ หากงานเสร็จเพียงบางส่วนให้เทียบฐานเดียวกัน อย่าเทียบต้นทุนบางส่วนกับงบทั้งโครงการ
ควรตรวจทั้งปริมาณที่ทำได้ ต้นทุนต่อหน่วย และยอดคงเหลือที่ต้องใช้จนจบงาน
การควบคุมวัสดุ ผู้รับเหมาช่วง และความก้าวหน้าหน้างาน
การควบคุมต้นทุนหน้างานต้องเชื่อมคำขอวัสดุ การจัดซื้อ การรับเข้าคลัง การโอนไปไซต์ และการเบิกใช้กับรายการ BoQ เพื่อให้ตรวจสอบได้ว่าทรัพยากรถูกใช้กับงานใด
- Material Request: หน้างานขอวัสดุโดยระบุโครงการ รายการงาน ปริมาณ และวันที่ต้องใช้
- Purchase Request → RFQ → PO: หากของในคลังไม่เพียงพอ ให้ขอซื้อ ขอใบเสนอราคา และออกใบสั่งซื้อตามขั้นตอนอนุมัติ
- Goods Receipt หรือโอนคลัง: รับของที่ผู้ขายส่งตรงเข้าคลังไซต์ หรือโอนวัสดุจากคลังกลาง โดยตรวจจำนวนและเอกสารอ้างอิง
- เบิกใช้เข้าต้นทุนโครงการ: บันทึกวัสดุที่นำไปใช้กับงานตามรายการที่เกี่ยวข้อง พร้อมแยกวัสดุคงเหลือที่ยังไม่ได้ใช้
การส่งวัสดุถึงไซต์กับการนำวัสดุไปใช้เป็นคนละเหตุการณ์ หากถือว่าวัสดุทั้งหมดที่รับเข้าถูกใช้ทันที รายงานอาจแสดงต้นทุนการใช้วัสดุสูงกว่างานที่ทำจริง
จึงต้องมีทั้งหลักฐานรับเข้า เบิกใช้ และตรวจนับของคงเหลือ
ในงานก่อสร้าง คำว่า Opname ในบริบทนี้หมายถึงการวัดปริมาณความก้าวหน้าเพื่อจัดทำงวดงาน ส่วนการตรวจนับวัสดุคงเหลือเป็นการตรวจสต็อกคนละกระบวนการ วัสดุที่กองอยู่หน้างานจึงไม่ใช่หลักฐานว่ารายการก่อสร้างนั้นเสร็จแล้ว
การวัดผลงานผู้รับเหมาช่วงควรแสดงปริมาณงวดก่อน ปริมาณงวดปัจจุบัน ปริมาณสะสม และยอดที่รับรองให้สอดคล้องกัน
จากนั้นคำนวณมูลค่างวดปัจจุบันโดยไม่เรียกเก็บซ้ำกับงวดก่อน แล้วหักคืนเงินล่วงหน้าและเงินประกันผลงานตามเงื่อนไขสัญญา
สมมติยอดผลงานรับรองงวดนี้เท่ากับ 500,000 บาท หักคืนเงินล่วงหน้า 50,000 บาทตามสัญญาตัวอย่าง และหักเงินประกันผลงานอีก 25,000 บาท
ยอดหลังหักสองรายการจึงเท่ากับ 425,000 บาท ยังไม่รวมภาษีหรือรายการปรับอื่นที่อาจเกี่ยวข้อง ต้องใช้เงื่อนไขจริงของแต่ละสัญญาในการคำนวณ
ข้อผิดพลาดที่พบบ่อยของ Infrastructure Contractor
ความผิดพลาดส่วนหนึ่งเกิดจากการใช้คำและฐานข้อมูลไม่ตรงกับกระบวนการจริง ทำให้รายงานความก้าวหน้าและต้นทุนคลาดเคลื่อน
- ใช้คำว่า Project ปะปนกัน: ต้องแยกโครงการที่บริษัทรับผิดชอบก่อสร้างออกจากไซต์ลูกค้าที่ใช้เป็นข้อมูลอ้างอิงการขายวัสดุ เพราะมีวิธีควบคุมงานต่างกัน
- นับ Opname เป็นการตรวจสต็อก: ควรใช้หลักฐานวัดผลงานก่อสร้างประกอบงวดงาน และเก็บผลตรวจนับวัสดุแยกไว้
- นำ RAB ไปปะปนกับงบประมาณบริษัท: ควรควบคุมต้นทุนตามรายการงานในโครงการ แล้วจึงสรุปข้อมูลไปใช้ในภาพรวมบริษัท
- ไม่ผูกวัสดุและงานผู้รับเหมาช่วงกับ BoQ: แม้ทราบยอดจ่ายรวม ก็อาจไม่ทราบว่ารายการใดเกินแผนหรือตั้งราคาต่ำเกินไป
- ติดตามความก้าวหน้าโดยไม่มีฐานแผน: ควรกำหนด WBS น้ำหนักงาน และวันเริ่มกับวันสิ้นสุดก่อนเปรียบเทียบผลงานจริง
การแก้ปัญหาเริ่มจากกำหนดรหัสโครงการและรายการ BoQ ให้ชัด ตั้งผู้รับผิดชอบแต่ละงาน และเก็บเอกสารอ้างอิงตั้งแต่ขอวัสดุจนถึงรับรองผลงาน
สำหรับน้ำหนักงานควรตกลงเกณฑ์เดียวกันตั้งแต่เริ่ม เพื่อไม่ให้แต่ละทีมรายงานเปอร์เซ็นต์ความก้าวหน้าด้วยวิธีที่ต่างกัน
วัสดุโอนมูลค่า 100,000 บาทต้องไม่ถูกนับซ้ำ ตรวจทั้งไซต์ต้นทางและปลายทางก่อนสรุปต้นทุนโครงการ
ใช้ HashMicro เชื่อมงานโครงการกับข้อมูลต้นทุน
HashMicro มีงานจัดซื้อ คลังสินค้า บัญชี และโครงการ ทีมสามารถกำหนดโครงสร้างงานและติดตามข้อมูลที่เกี่ยวข้องได้ บันทึกต้นทุนต้องเชื่อมกับโครงการและเอกสารต้นทางที่ถูกต้อง อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน ERP จัดซื้อจัดจ้างคืออะไร? ช่วยธุรกิจอย่างไร.
ใช้การซื้อวัสดุ 500,000 บาทเพื่อตรวจเส้นทางเอกสาร ติดตามจากคำขอซื้อไปยังใบสั่งซื้อและการรับสินค้า ตรวจการเบิกใช้ร่วมกับผู้รับผิดชอบต้นทุนหน้างาน
กำหนดขั้นรับรองผลงานและการบันทึกบิลให้ชัดเจน ระบุข้อมูลที่ต้องส่งต่อระหว่างวิศวกร ผู้ควบคุมงาน และบัญชี ทดสอบด้วยเงื่อนไขสัญญาที่องค์กรจะใช้จริง
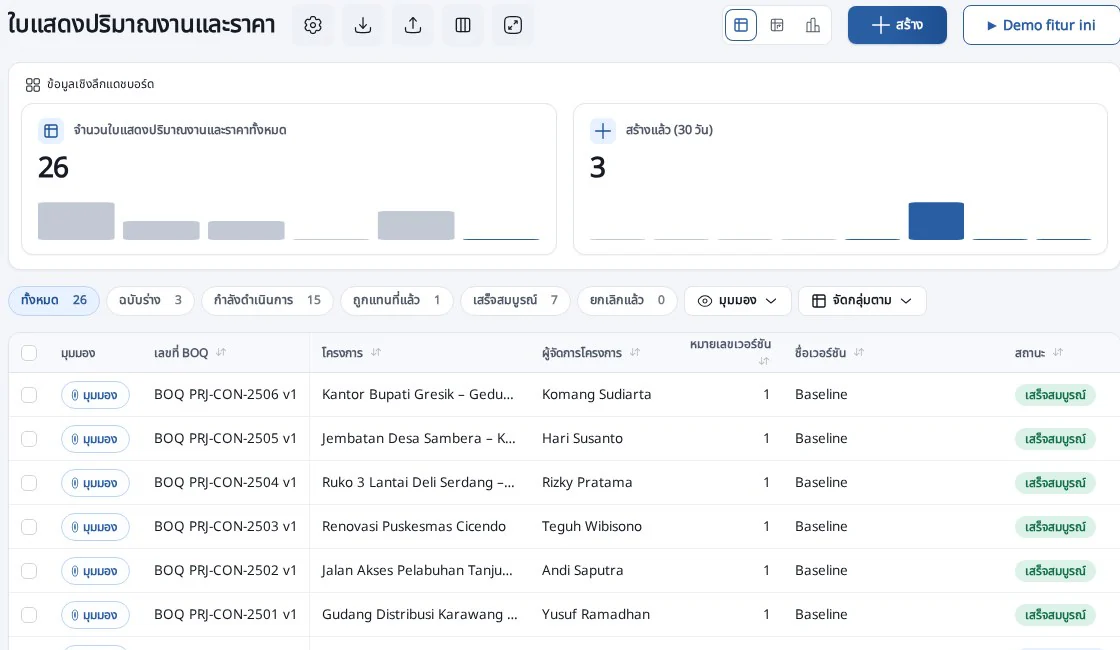
เชื่อมต้นทุนที่ผูกพันกับประมาณการงานที่เหลือ
ต้นทุนที่จ่ายแล้วเป็นเพียงส่วนหนึ่งของภาระโครงการ ใบสั่งซื้อและสัญญาช่วงที่ยังไม่วางบิลก็มีผลต่องบ แสดงยอดผูกพันเพื่อให้ผู้จัดการเห็นความเสี่ยงล่วงหน้า
สมมติงบงานหนึ่ง 2,000,000 บาทและจ่ายแล้ว 800,000 บาท ยังมีคำสั่งซื้อที่เหลือรับอีก 500,000 บาท ต้องพิจารณาทั้งสองส่วนก่อนอนุมัติงานซื้อเพิ่มเติม
ตรวจว่าประมาณการงานที่เหลือรวมยอดผูกพันนั้นแล้วหรือไม่ หากนับทั้งยอดสัญญาและประมาณการซ้ำจะทำให้คาดการณ์สูงเกิน แยกฐานข้อมูลให้ผู้ตรวจทานคำนวณยอดรวมซ้ำได้
งานเปลี่ยนแปลงต้องแยกจากงบและขอบเขตเดิมอย่างชัดเจน บันทึกผู้ร้องขอ วันที่ เหตุผล และสถานะการอนุมัติ อย่านับรายได้จากงานเพิ่มเหมือนยอดที่รับรองแล้วทั้งหมด
วัสดุซื้อเข้าไซต์ไม่เท่ากับวัสดุที่ใช้กับงานทันที ติดตามตำแหน่ง ปริมาณคงเหลือ และหลักฐานเบิกใช้งาน การโยกวัสดุไปอีกโครงการต้องมีข้อมูลต้นทางและปลายทาง
หากโอนวัสดุ 100,000 บาทระหว่างสองโครงการ ให้ทั้งผู้ส่งและผู้รับยืนยันรายการเดียวกัน ตรวจผลต่อต้นทุนและสต็อกเพื่อไม่ให้โครงการใดรับภาระซ้ำ
ทบทวนประมาณการต้นทุนสุดท้ายร่วมกับหัวหน้าหน้างานเป็นรอบ ใช้ปริมาณงานที่เหลือและราคาที่ยังต้องซื้อเป็นฐาน อธิบายความต่างจากรอบก่อนแทนการเปลี่ยนยอดโดยไม่มีเหตุผล
เตรียมงวดงานและเงินสดด้วยหลักฐานเดียวกัน
กำหนดรายการเอกสารที่ต้องใช้ก่อนยื่นงวดแต่ละสัญญา อาจมีผลวัดปริมาณ รูปถ่าย และใบรับรองจากผู้ควบคุมงาน ตรวจเงื่อนไขจริงแทนการใช้แบบเดียวกับทุกโครงการ
ผลงาน 1,000,000 บาทไม่ได้เท่ากับเงินเข้าบัญชีทันที ต้องแสดงรายการหักตามสัญญาและกำหนดชำระให้ชัดเจน บัญชีควรเห็นยอดที่ยื่น ยอดรับรอง และยอดรับเงินจริงแยกกัน
แผนเงินสดควรรวมวันจ่ายวัสดุและค่าจ้างที่กำลังมาถึง หากเงินงวดเลื่อนให้แสดงช่วงขาดเงินและทางเลือกดำเนินงาน การเห็นกำไรทางบัญชีไม่เพียงพอต่อการตัดสินใจจ่ายเงิน
ตรวจบิลผู้รับเหมาช่วงกับผลงานที่ได้รับการรับรอง ยอดตามสัญญายังไม่อธิบายว่าควรจ่ายงวดนี้เท่าใด ให้ผู้มีอำนาจรับรองผลงานก่อนส่งยอดให้ฝ่ายบัญชี
เก็บรายการค้างและผู้รับผิดชอบติดตามไว้ในรายงานเดียวกัน การขาดเอกสารเพียงฉบับอาจทำให้รับเงินช้าทั้งงวด ใช้ข้อมูลนี้จัดลำดับงานเอกสารควบคู่กับงานหน้างาน
ภาษีและข้อมูลส่วนบุคคลที่ต้องกำหนดในไทย
แยกมูลค่างาน ภาษี และยอดชำระในเอกสารให้ชัดเจน กรมสรรพากรดูแล VAT และภาษีหัก ณ ที่จ่าย ให้ฝ่ายบัญชีเลือกประเภทภาษีตามธุรกรรมที่เกิดขึ้นจริง
รายการ 100,000 บาทต้องตรวจฐานภาษีแยกจากยอดเงินสด ตรวจผู้เกี่ยวข้อง ประเภทบริการ และเอกสารที่ต้องออก อย่าใช้อัตราตัวอย่างแทนข้อกำหนดของธุรกรรมทุกประเภท
ข้อมูลชื่อ เบอร์ติดต่อ และประวัติพนักงานต้องมีผู้รับผิดชอบ กำหนดสิทธิ์และวิธีเก็บข้อมูลตาม PDPA ประเทศไทย ใช้ข้อมูลจำลองหรือปกปิดตัวตนระหว่างสาธิตระบบ
ต้นทุนบุคลากรต้องพิจารณาภาระของนายจ้างที่เกี่ยวข้อง ตรวจการขึ้นทะเบียนและเงินสมทบกับ สำนักงานประกันสังคม ให้ผู้รับผิดชอบตรวจค่าตั้งและการรายงานก่อนเริ่มใช้งานจริง
สรุป
เตรียมงานตัวอย่าง 2,000,000 บาทพร้อมงบและงวดงาน ติดตามข้อมูลโครงการผ่าน ระบบก่อสร้าง HashMicro. จองเดโม.
คำถามที่พบบ่อย
FAQ
Infrastructure Contractor คือผู้รับเหมางานโครงสร้างพื้นฐาน เช่น ถนน ระบบระบายน้ำ หรือสาธารณูปโภค ผู้รับเหมาไทยที่ดูแล 3 พื้นที่ต้องติดตามปริมาณงาน ทรัพยากร และความคืบหน้าตามสัญญา ยอดจ่ายเงินอย่างเดียวอาจไม่สะท้อนต้นทุนที่ผูกพันแล้วขั้นต่อไปให้เจ้าของงานเขียนข้อมูลที่จำเป็นและผู้ดูแลแต่ละรายการ ใช้ตัวอย่างจากงานจริงที่ลบข้อมูลส่วนบุคคลแล้ว เพื่อยืนยันขอบเขตกับทีมก่อนเลือกวิธีทำงานหรือระบบที่เหมาะสม
เริ่มจากปริมาณงานและงบภายใน แล้วผูกวัสดุ แรงงาน เครื่องมือ และผู้รับเหมาช่วงกับรหัสงานเดียวกัน ตัวอย่างงานระบายน้ำ 1 ช่วงต้องมีทั้งหลักฐานใช้ทรัพยากรและปริมาณที่ตรวจรับ แยกการเปลี่ยนขอบเขตออกจากงบตั้งต้นขั้นต่อไปวาดจุดส่งต่องานและผู้อนุมัติข้อยกเว้น แล้วให้ผู้ปฏิบัติกับผู้ตรวจลองทำตามตัวอย่างเดียวกัน เก็บเอกสารประกอบเพื่อให้คนอื่นตรวจซ้ำได้โดยไม่ต้องอาศัยคำอธิบายปากเปล่าอ่านขั้นตอนที่เกี่ยวข้องเพิ่มเติม: แนวทางงานที่เกี่ยวข้อง: ERP จัดซื้อจัดจ้างคืออะไร? ช่วยธุรกิจอย่างไร.
ต้นทุนระบบขึ้นกับจำนวนโครงการ รายละเอียดงบ ผู้ใช้ และการย้ายข้อมูล ผู้รับเหมาที่มี 3 ไซต์ต้องวางสิทธิ์และรหัสโครงการให้ชัด งบอบรมภายในตัวอย่าง 20,000 บาทไม่ใช่ราคาโปรแกรม ควรขอแยกค่าตั้งค่า สนับสนุน และเชื่อมระบบขั้นต่อไปทำตารางต้นทุนปีแรกและปีถัดไปพร้อมสมมติฐานทุกบรรทัด รวมเวลาทีมภายในและงานนอกขอบเขต แล้วขอข้อเสนอเป็นลายลักษณ์อักษรบนเงื่อนไขเดียวกันเพื่อเปรียบเทียบอย่างเป็นธรรม
โครงการไทยตั้งงบงานหนึ่งไว้ 500,000 บาท สั่งซื้อแล้ว 300,000 บาท แต่จ่ายเพียง 100,000 บาท เงินที่ยังไม่จ่ายไม่ใช่งบที่ยังไม่ผูกพัน ต้องแยกยอดสั่ง รับ วางบิล และจ่ายก่อนอนุมัติคำขอซื้อถัดไปตัวเลขนี้เป็นสถานการณ์สมมติ ไม่ใช่อัตราตามกฎหมายหรือผลลัพธ์ที่รับประกัน ขั้นต่อไปให้เจ้าของงานลองกับรายการจริงที่ปิดข้อมูลสำคัญแล้ว และเก็บหลักฐานอธิบายความต่างก่อนกำหนดวิธีแก้ข้อมูลทางการสำหรับบริบทไทย: PDPA ประเทศไทย.
ทดสอบโครงการตัวอย่าง 1 งานที่มีเปลี่ยนขอบเขต รับวัสดุบางส่วน และเบิกงวดงาน ตรวจว่าผู้จัดการโครงการกับบัญชีอธิบายยอดเดียวกันได้หรือไม่ กราฟภาพรวมควรย้อนกลับถึงเอกสารและผู้อนุมัติได้ เพื่อใช้แก้ปัญหาหน้างานจริงขั้นต่อไปบันทึกผลทดสอบและหลักฐานที่ใช้ยอมรับ ระบุผู้รับผิดชอบช่องว่างแต่ละข้อ และขอทดสอบซ้ำเมื่อกรณีสำคัญยังไม่ผ่าน ใช้ผลเป็นลายลักษณ์อักษรก่อนตัดสินใจเลือกแนวทาง
- กำหนดเงื่อนไขจำเป็นก่อนให้คะแนน
- ทดสอบข้อยกเว้นด้วยหลักฐาน
- บันทึกช่องว่างและผู้รับผิดชอบ
เริ่มกับโครงการ 1 แห่งหรือกลุ่มงานย่อย ตรวจยอดงบและภาระผูกพันตั้งต้นก่อนบันทึกงานใหม่ เลือกต้นทุนตัวอย่าง 20 รายการให้ทีมไซต์ จัดซื้อ และบัญชีตรวจร่วมกัน กำหนดเงื่อนไขยอมรับผลก่อนขยายไปโครงการอื่นขั้นต่อไปตกลงเกณฑ์ยอมรับกับผู้ใช้ประจำ ทำรายการปัญหาพร้อมผู้รับผิดชอบและกำหนดเสร็จ ขยายการใช้งานเมื่อทีมตรวจซ้ำได้และอธิบายวิธีแก้รายการผิดโดยมีประวัติที่ตรวจสอบได้
- เตรียมข้อมูลตัวอย่างและเจ้าของงาน
- ทดสอบครบขั้นตอนรวมการแก้ไข
- ตรวจรับผลก่อนขยายการใช้งาน
การควบคุมงานต้องใช้รหัสโครงการร่วมกันระหว่างจัดซื้อ คลัง และบัญชี ทดลอง 2 กลุ่มงานเพื่อดูว่าค่าใช้จ่ายลงหมวดถูกต้อง ระบุเจ้าของการแก้ข้อมูลและกำหนดเวลาส่งต่อ การเชื่อมระบบไม่ได้ทดแทนหลักฐานตรวจรับหรือการอนุมัติเปลี่ยนงบขั้นต่อไปทำแผนผังข้อมูลและทดสอบทั้งรายการปกติกับรายการผิด กำหนดผู้เฝ้าดูการส่งที่ล้มเหลวและวิธีส่งซ้ำโดยไม่เกิดข้อมูลซ้อน พร้อมระบุหน้าที่สนับสนุนไว้ในขอบเขตงาน