






BOM บอกวัตถุดิบและจำนวนที่ต้องใช้กับผลิตภัณฑ์ Routing บอกขั้นตอนและเวลาที่ใช้ทำงานในแต่ละสถานี คู่มือนี้ช่วยทีมโรงงานไทยเชื่อมข้อมูลทั้งสองส่วน พร้อมตัวอย่างเงินบาทและจุดตรวจเมื่อผลผลิตต่างจากแผน
หัวข้อต่อไปนี้อธิบายขั้นตอนการทำงาน เกณฑ์การประเมิน และแนวทางปฏิบัติถัดไป
BOM และ Routing คืออะไร
BOM คือรายการวัตถุดิบและจำนวนที่ใช้ผลิตสินค้า Routing คือเส้นทางปฏิบัติงานพร้อมสถานีและเวลาที่ใช้ รายการหนึ่งอธิบายวัสดุ อีกส่วนอธิบายกระบวนการ อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน ค่าโสหุ้ยคืออะไร? แก้ปัญหาต้นทุนแฝงในการผลิตด้วย ERP.
สมมติแบตช์ใช้วัสดุ 40,000 บาทตามสูตร ยังต้องมีแรงงานและเครื่องจักรเพื่อเปลี่ยนวัสดุเป็นสินค้า หากต้นทุนกระบวนการ 10,000 บาทต้องแสดงแยกให้เห็น อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน คำนวณต้นทุนการผลิตอย่างไรให้แม่นยำ? ลดต้นทุนบานปลายด้วย ERP.
Routing กับ BOM ต้องใช้ร่วมกันอย่างไร
BOM ระบุวัตถุดิบและปริมาณที่ต้องใช้ ส่วน Routing ระบุลำดับงานและสถานีผลิต ทั้งสองช่วยตอบว่าต้องใช้อะไรและผลิตอย่างไร จึงมักต้องใช้ร่วมกันในการวางแผนการผลิต
BOM คือสูตรหรือโครงสร้างวัตถุดิบของผลิตภัณฑ์ ส่วน Routing ระบุลำดับงานและสถานีผลิตที่ต้องใช้ ตรวจทั้งจำนวนวัสดุและเวลาทำงานก่อนรวมต้นทุน
บางระบบจัดเก็บขั้นตอนการผลิตไว้ในข้อมูล BOM ด้วย การแยกแนวคิดนี้จึงไม่ได้หมายความว่าทุกระบบต้องมีเอกสารหรือหน้าจอแยกกัน ผู้วางแผนการผลิต ผู้จัดการโรงงาน และผู้ดูแลต้นทุนควรตรวจว่าระบบของตนแสดงข้อมูลสองส่วนนี้อย่างไร
วัสดุ 40,000 บาทต้องพิจารณาพร้อมต้นทุนกระบวนการ ตรวจทั้งสูตรและเวลาสถานีผลิตก่อนสรุปต้นทุนรวม
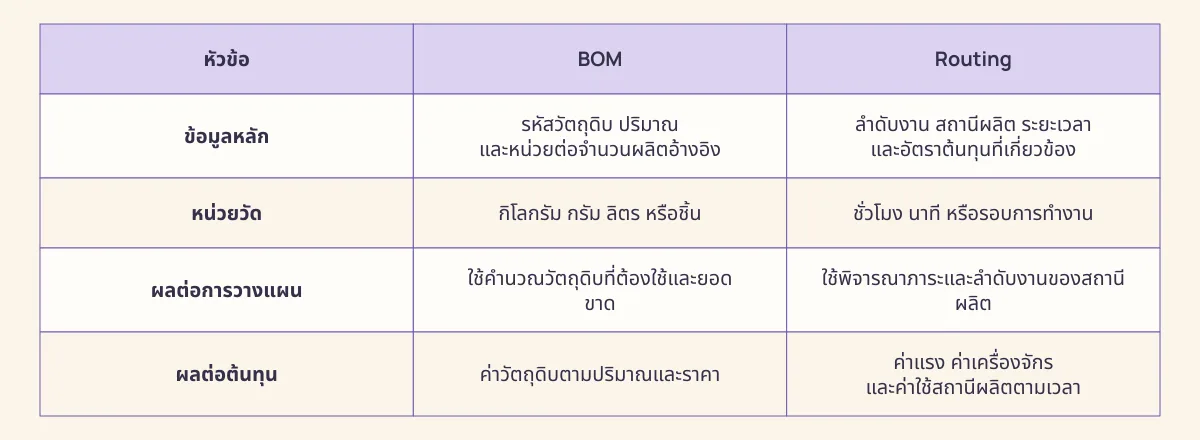
ตารางเปรียบเทียบ BOM และ Routing ก่อนนำไปใช้งาน
BOM ตอบคำถามว่า “ใช้วัตถุดิบอะไรและเท่าไร” ส่วน Routing ตอบว่า “ต้องผลิตตามขั้นตอนใด” การเตรียมข้อมูลให้ครบทั้งสองด้านช่วยลดปัญหาวัตถุดิบไม่พอและคอขวดที่สถานีผลิต
| หัวข้อ | BOM | Routing |
|---|---|---|
| ข้อมูลหลัก | รหัสวัตถุดิบ ปริมาณ และหน่วยต่อจำนวนผลิตอ้างอิง | ลำดับงาน สถานีผลิต ระยะเวลา และอัตราต้นทุนที่เกี่ยวข้อง |
| หน่วยวัด | กิโลกรัม กรัม ลิตร หรือชิ้น | ชั่วโมง นาที หรือรอบการทำงาน |
| ผลต่อการวางแผน | ใช้คำนวณวัตถุดิบที่ต้องใช้และยอดขาด | ใช้พิจารณาภาระและลำดับงานของสถานีผลิต |
| ผลต่อต้นทุน | ค่าวัตถุดิบตามปริมาณและราคา | ค่าแรง ค่าเครื่องจักร และค่าใช้สถานีผลิตตามเวลา |
Manufacturing Order กำหนดสินค้าที่ต้องผลิต ส่วน Job Order ควบคุมงานแต่ละขั้นของคำสั่งผลิตนั้น ต้องตรวจความพร้อมของวัสดุและสถานีผลิตร่วมกันเสมอ อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน ERP ช่วยลดต้นทุนธุรกิจการผลิตได้อย่างไร.
ใช้ต้นทุนรวม 50,000 บาทแยกสองด้านในตาราง ระบุว่ารายการใดมาจากวัสดุหรือจากชั่วโมงทำงาน
ตัวอย่างการอ่าน BOM และ Routing สำหรับขนมอบ
บริษัท สถานการณ์ และผลลัพธ์ในตัวอย่างนี้เป็นข้อมูลสมมติทั้งหมด
กรณีขนมอบช่วยให้เห็นความต่างของข้อมูลได้ชัดเจน ฝั่ง BOM ให้ตรวจรายการแป้ง เนย และน้ำตาล พร้อมปริมาณและหน่วยต่อจำนวนผลิตอ้างอิง ส่วน Routing ให้ตรวจลำดับการผสมและการอบ
สถานีที่รับผิดชอบ และเวลาที่ใช้ ตัวอย่างนี้อธิบายวิธีอ่านข้อมูลเท่านั้น ให้ใช้สูตรที่ผู้รับผิดชอบโรงงานอนุมัติก่อนผลิตจริง
| ข้อมูลที่ต้องเตรียม | สิ่งที่ควรตรวจ | นำไปใช้ทำอะไร |
|---|---|---|
| BOM ของขนมอบ | รหัสแป้ง เนย น้ำตาล ปริมาณ และหน่วยต่อจำนวนผลิตอ้างอิง | คำนวณวัตถุดิบตามแผนและตรวจยอดขาด |
| ขั้นตอนผสม | สถานีผสม เวลาแรงงาน และอัตราต้นทุนที่เกี่ยวข้อง | ประมาณค่าแรงและพิจารณาภาระสถานีผสม |
| ขั้นตอนอบ | สถานีอบ เวลาใช้เครื่อง และขอบเขตของอัตราเครื่องอบ | ประมาณค่าใช้เครื่องและตรวจความพร้อมของสถานีอบ |
เมื่อต้องประมาณต้นทุน ให้เริ่มจากปริมาณวัตถุดิบแต่ละรายการคูณราคาที่โรงงานใช้เป็นฐาน แล้วรวมเป็นค่าวัตถุดิบ ฝั่ง Routing ให้ใช้เวลาแรงงานและเวลาเครื่องจักรคูณอัตราต้นทุนที่เกี่ยวข้อง
ก่อนนำมารวมกัน แยกต้นทุนที่มาจากสูตรวัตถุดิบให้ชัดเจน แล้วตรวจต้นทุนกระบวนการทำงานอีกครั้ง และส่วนใดมาจากการทำงาน
ก่อนรวมต้นทุน ควรตรวจว่าอัตราเครื่องอบรวมค่าแรงไว้แล้วหรือไม่ หากรวมแล้วต้องระวังการบวกค่าแรงรายการเดียวกันซ้ำ ควรระบุขอบเขตของอัตราที่ใช้ให้ชัดเจน และแสดงค่าใช้จ่ายเป็นบาทโดยอ้างอิงข้อมูลของโรงงาน
เมื่อคำนวณต้นทุนต่อชิ้น ต้องระบุด้วยว่าหารด้วยจำนวนผลิตตามแผนหรือจำนวนสินค้าดีที่ได้จริง การนำต้นทุนประมาณการไปหารด้วยผลผลิตจริงโดยไม่อธิบายฐานคำนวณ
อาจทำให้การเปรียบเทียบคลาดเคลื่อน ควรแยกประมาณการกับผลจริงไว้ให้ตรวจสอบย้อนกลับได้
กรอบตัวอย่างนี้ไม่กำหนดราคาวัตถุดิบ อัตราแรงงาน หรืออัตราเครื่องจักร และไม่รวมบรรจุภัณฑ์ ของเสีย ภาษี และต้นทุนอื่นที่ไม่ได้ระบุ
ก่อนใช้ประเมินงานจริงต้องกำหนดรายการเหล่านี้จากข้อมูลโรงงาน ต้นทุนประมาณการจึงไม่ควรถูกตีความว่าเท่ากับต้นทุนการผลิตจริง
หากเพิ่มจำนวนผลิต ควรทบทวนทั้งปริมาณวัตถุดิบ ขนาดแบตช์ และเวลา ไม่ควรสมมติว่าเวลาทุกขั้นตอนเพิ่มเป็นสัดส่วนเดียวกัน ตรวจเวลาเตรียมงานและเวลาที่เปลี่ยนตามปริมาณ ใช้บันทึกการทำงานจริงก่อนปรับแผน
ควรแก้ BOM หรือ Routing เมื่อการผลิตมีปัญหา
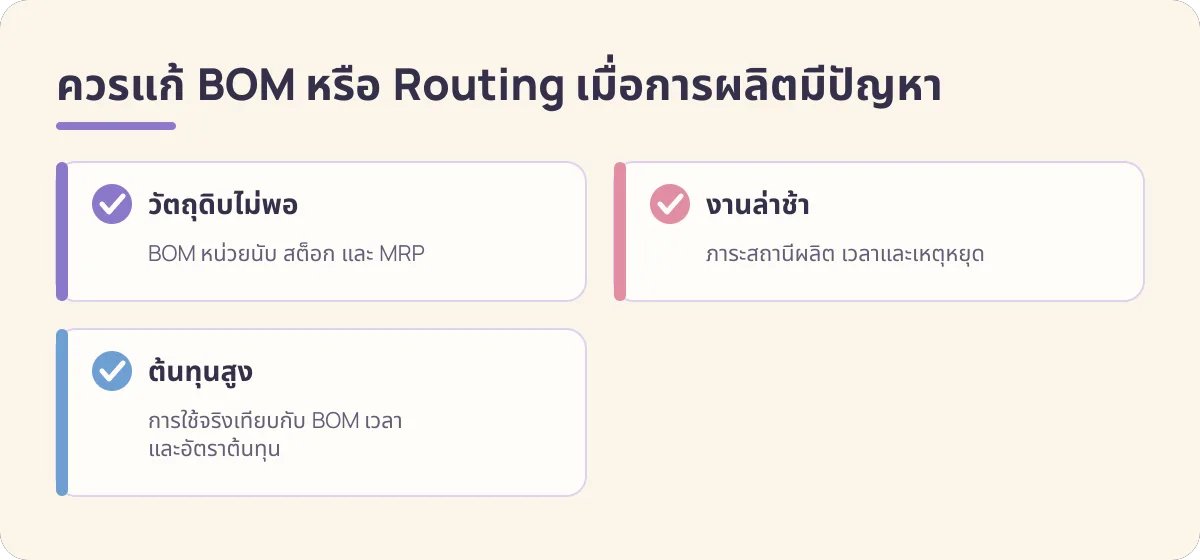
ให้เริ่มจากอาการที่เกิดขึ้น หากวัตถุดิบไม่พอให้ตรวจ BOM หน่วยนับ สต็อก และผลคำนวณ
MRP หากงานล่าช้าให้ตรวจภาระสถานีผลิต เหตุหยุด และงานค้าง ส่วนต้นทุนสูงให้เทียบการใช้จริงกับประมาณการ
| อาการ | ข้อมูลที่ควรตรวจ | แนวทางแก้ |
|---|---|---|
| วัตถุดิบไม่พอ | BOM หน่วยนับ สต็อก และ MRP | ตรวจสูตรและหน่วยก่อน หากถูกต้องให้ตรวจยอดคงเหลือและการบันทึกเบิก ไม่แก้สูตรเพื่อชดเชยยอดสต็อกที่ผิด |
| งานล่าช้า | ภาระสถานีผลิต เวลาและเหตุหยุด | แยกว่าเกิดจากเวลาทำงานเกินแผน งานรอ หรือเครื่องหยุด แล้วทบทวน Routing และกำลังการผลิตตามสาเหตุ |
| ต้นทุนสูง | การใช้จริงเทียบกับ BOM เวลา และอัตราต้นทุน | แยกผลจากปริมาณใช้ ราคา เวลาเกิน และของเสีย ก่อนเลือกแก้ข้อมูลที่เกี่ยวข้อง |
ตัวอย่างเช่น หากใช้วัตถุดิบมากกว่า BOM ควรตรวจหน่วยนับ การเบิกเพิ่ม และของเสียก่อนสรุปว่าสูตรผิด แต่หากปริมาณใช้ตรงตามสูตรแล้วต้นทุนยังสูง
ควรตรวจราคาที่ใช้คำนวณและต้นทุนจากเวลาเพิ่มเติม การแยกสาเหตุช่วยให้ไม่แก้ BOM ทั้งที่ปัญหาอยู่ที่สถานีผลิต
ในทางกลับกัน หากงานเสร็จช้าแต่เวลาปฏิบัติงานจริงใกล้เคียงแผน ให้ตรวจช่วงรอวัตถุดิบและช่วงรอสถานีผลิตด้วย การเพิ่มเวลามาตรฐานใน
Routing โดยยังไม่ทราบสาเหตุ อาจทำให้ข้อมูลแผนสะท้อนปัญหาที่ควรแก้แทนที่จะสะท้อนเวลาทำงานที่เหมาะสม
ควรควบคุมเวอร์ชัน BOM ที่อนุมัติ แยกสูตรทดลองออกจากสูตรใช้งาน และบันทึกผลผลิตกับการใช้จริงทุกวัน สำหรับโรงงานไทย ควรใช้หน่วยกิโลกรัม
กรัม ชิ้น และชั่วโมงอย่างสอดคล้อง พร้อมแสดงต้นทุนเป็นบาท
บันทึกผลการผลิตและการใช้วัตถุดิบตามรอบที่กำหนด เปรียบเทียบยอดใช้จริงกับ BOM เพื่อแยกสาเหตุส่วนต่าง
เชื่อม BOM กับงานผลิตผ่าน HashMicro
HashMicro ใช้ข้อมูลสินค้า BOM และสถานีผลิตเป็นฐาน MPS กำหนดแผนสินค้าสำเร็จรูปก่อนคำนวณความต้องการวัสดุ MRP พิจารณาวัตถุดิบคงเหลือและคำสั่งซื้อที่เกี่ยวข้อง อ่านรายละเอียดที่เกี่ยวข้องเพิ่มเติมได้ใน BOM คืออะไร? ช่วยลดต้นทุนการผลิตและเพิ่มประสิทธิภาพโรงงานได้อย่างไร.
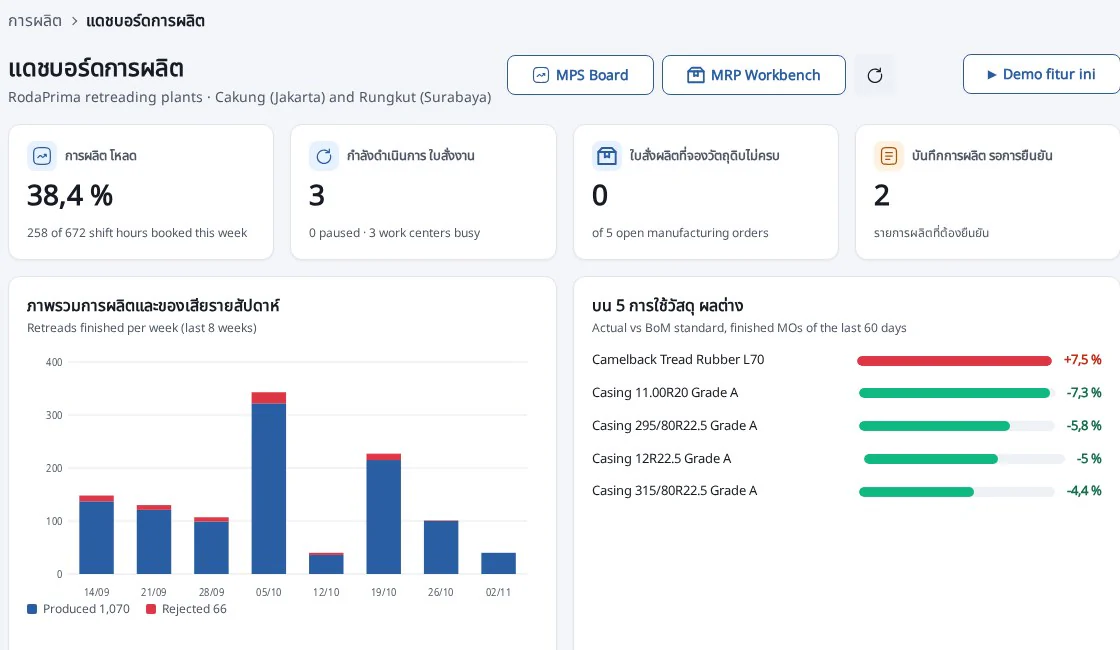
คำสั่งผลิตเชื่อมกับงานย่อยและบันทึกผลการผลิต ทีมบันทึกการใช้วัสดุ ชั่วโมงทำงาน และผลผลิตจริง รายงานช่วยเปรียบเทียบต้นทุนกับมาตรฐานที่ตั้งไว้
ใช้แบตช์ 50,000 บาทเพื่อตรวจการเชื่อมข้อมูล แยกผลจากจำนวนวัตถุดิบกับผลจากชั่วโมงทำงาน ตรวจว่าค่าตั้งและบทบาทผู้ใช้ตรงกับกระบวนการโรงงาน
กำหนดรุ่นข้อมูลและวันที่เริ่มใช้ร่วมกัน
เริ่มจากกำหนดรหัสสินค้าและหน่วยผลิตให้ตรงกัน สูตรสำหรับสิบชิ้นต้องไม่ถูกใช้เหมือนสูตรหนึ่งร้อยชิ้น ตรวจหน่วยของวัสดุทุกชนิดก่อนปล่อยคำสั่งผลิต
เมื่อปรับสูตรให้แสดงรุ่นและเหตุผลการเปลี่ยนแปลง ระบุวันที่เริ่มใช้และผู้มีสิทธิ์อนุมัติข้อมูลนั้น อย่าเปลี่ยนสูตรย้อนหลังจนไม่สามารถอธิบายงานที่ปิดแล้วได้
การเปลี่ยนวัสดุอาจส่งผลถึงขั้นตอนการทำงานด้วย วัสดุใหม่ที่ราคาต่ำกว่าอาจต้องอบนานขึ้น ตรวจทั้งต้นทุนวัสดุและเวลาสถานีผลิตก่อนสรุปความคุ้มค่า
หากลดค่าวัสดุได้ 2,000 บาทต่อแบตช์ แต่เพิ่มต้นทุนเครื่องจักร 3,000 บาทต่อแบตช์ ต้นทุนรวมจะสูงขึ้นแม้สูตรวัสดุดูประหยัดกว่าเดิม
แยกเวลาเตรียมเครื่องออกจากเวลาผลิตต่อหน่วย เวลาเตรียมมักไม่เพิ่มตามจำนวนผลิตในสัดส่วนเดียวกัน การใช้ฐานเวลาผิดทำให้ประมาณการงานขนาดเล็กคลาดเคลื่อน
กำหนดจุดตรวจคุณภาพในขั้นตอนที่เหมาะกับความเสี่ยง ข้อบกพร่องที่พบหลังผลิตเสร็จอาจต้องใช้ต้นทุนแก้สูงกว่า ให้ทีมคุณภาพร่วมทบทวนเมื่อมีการเปลี่ยนกระบวนการ
วิเคราะห์ปัญหาด้วยข้อมูลคนละด้าน
เมื่อใช้วัสดุมากกว่าแผนให้เริ่มตรวจการจ่ายและการใช้จริง อาจเกิดจากสูตร หน่วย หรือความสูญเสียระหว่างทำงาน
อย่ารีบเพิ่มจำนวนใน BOM เพื่อให้ตัวเลขเท่ากัน
เมื่อวัสดุใกล้แผนแต่ชั่วโมงสูงให้ตรวจ Routing ตรวจเวลารอ การหยุดเครื่อง และทักษะผู้ปฏิบัติงานก่อน สาเหตุเหล่านี้ต้องแก้ต่างจากปัญหาจำนวนวัตถุดิบ
ใช้ตัวอย่างวัสดุจริง 42,000 บาทแทนแผน 40,000 บาท แสดงส่วนต่าง 2,000
บาทพร้อมหลักฐานการเบิกและคืน ตรวจว่ารวมของเสียที่บันทึกแยกไว้อย่างถูกต้องหรือไม่
หากชั่วโมงเพิ่มจนต้นทุนงานสูงขึ้น 1,500 บาท แยกผลของเวลาที่เพิ่มกับผลของอัตราที่เปลี่ยน วิธีนี้ช่วยให้ทีมเลือกผู้รับผิดชอบแก้ไขได้ตรงจุด
ตรวจจำนวนสินค้าดีและสินค้าที่ต้องแก้ไขก่อนหารต้นทุน หน่วยที่รอตรวจยังไม่ควรถูกนับเหมือนสินค้าพร้อมขาย กำหนดฐานผลผลิตเดียวกันเมื่อเปรียบเทียบแต่ละแบตช์
ให้ผู้วางแผนและบัญชีทบทวนข้อมูลร่วมกันเป็นรอบ การเปลี่ยนมาตรฐานต้องมีหลักฐานและวันที่เริ่มใช้ ใช้ผลการทำงานจริงปรับแผนโดยไม่ลบประวัติเดิม
ทดลองเปลี่ยนขนาดแบตช์ก่อนแก้เวลามาตรฐาน
ลองผลิตขนาดเล็กและขนาดใหญ่โดยใช้ข้อมูลรุ่นเดียวกัน ตรวจว่าส่วนใดเป็นเวลาเตรียมและส่วนใดแปรตามจำนวน บันทึกผลจริงแยกจากเวลามาตรฐานเพื่อใช้วิเคราะห์ต่อ
หากเวลาเตรียมมีต้นทุน 1,000 บาทต่อแบตช์ การผลิตมากขึ้นอาจลดต้นทุนเตรียมเฉลี่ยต่อหน่วย แต่ต้องพิจารณาสต็อกและความเสี่ยงของสินค้าคงเหลือด้วย
งานที่ผ่านหลายสถานีอาจมีเวลารอระหว่างขั้นตอน อย่านับเวลารอทั้งหมดเป็นเวลาที่เครื่องจักรทำงาน แยกเหตุผลเพื่อเลือกว่าจะปรับแผนหรือปรับวิธีปฏิบัติ
ให้ฝ่ายผลิตและผู้ดูแลต้นทุนลงความเห็นร่วมกันก่อนแก้ไข เก็บผลทดสอบและวันที่เริ่มใช้ไว้พร้อมข้อมูลรุ่นใหม่ เปรียบเทียบแบตช์ถัดไปเพื่อดูว่าการเปลี่ยนแปลงได้ผลจริง
หากเพิ่มขนาดผลิตแล้ววัสดุเสียเพิ่ม 2,000 บาท ให้นำต้นทุนส่วนนั้นมาพิจารณากับเวลาเตรียมที่ประหยัด การตัดสินใจควรดูผลรวมแทนตัวชี้วัดเพียงด้านเดียว
กำหนดผู้ติดตามข้อมูลหลังใช้มาตรฐานใหม่ให้ชัดเจน ทบทวนทั้งจำนวนวัสดุ ชั่วโมง และสินค้าดีที่ได้รับ การวัดด้วยฐานเดียวกันช่วยให้ทีมอธิบายผลได้ตรงกัน
ภาษีและข้อมูลส่วนบุคคลที่ต้องกำหนดในไทย
แยกมูลค่างาน ภาษี และยอดชำระในเอกสารให้ชัดเจน กรมสรรพากรดูแล VAT และภาษีหัก ณ ที่จ่าย ให้ฝ่ายบัญชีเลือกประเภทภาษีตามธุรกรรมที่เกิดขึ้นจริง
รายการ 100,000 บาทต้องตรวจฐานภาษีแยกจากยอดเงินสด ตรวจผู้เกี่ยวข้อง ประเภทบริการ และเอกสารที่ต้องออก อย่าใช้อัตราตัวอย่างแทนข้อกำหนดของธุรกรรมทุกประเภท
ข้อมูลชื่อ เบอร์ติดต่อ และประวัติพนักงานต้องมีผู้รับผิดชอบ กำหนดสิทธิ์และวิธีเก็บข้อมูลตาม PDPA ประเทศไทย ใช้ข้อมูลจำลองหรือปกปิดตัวตนระหว่างสาธิตระบบ
ต้นทุนบุคลากรต้องพิจารณาภาระของนายจ้างที่เกี่ยวข้อง ตรวจการขึ้นทะเบียนและเงินสมทบกับ สำนักงานประกันสังคม ให้ผู้รับผิดชอบตรวจค่าตั้งและการรายงานก่อนเริ่มใช้งานจริง
สรุป
เตรียม BOM และ Routing ของแบตช์ 50,000 บาท ทดสอบการเชื่อมข้อมูลผ่าน ระบบการผลิต HashMicro. จองเดโม.
คำถามที่พบบ่อย
FAQ
BOM ระบุวัสดุและปริมาณที่ใช้ต่อสินค้า ส่วน Routing ระบุขั้นตอน เครื่องจักร และเวลา โรงงานไทยที่ผลิต 100 ชิ้นต้องมีทั้งรายการวัสดุและเส้นทางการทำงาน การมีสูตรวัสดุครบไม่ได้แปลว่ากำหนดเวลาผลิตหรือกำลังเครื่องจักรครบแล้วขั้นต่อไปให้เจ้าของงานเขียนข้อมูลที่จำเป็นและผู้ดูแลแต่ละรายการ ใช้ตัวอย่างจากงานจริงที่ลบข้อมูลส่วนบุคคลแล้ว เพื่อยืนยันขอบเขตกับทีมก่อนเลือกวิธีทำงานหรือระบบที่เหมาะสม
ลองผลิตสินค้า 100 ชิ้น โดยใช้ BOM คำนวณวัสดุและใช้ Routing เรียงงานตัด ประกอบ และตรวจคุณภาพ บันทึกเวลาจริงแยกจากเวลามาตรฐาน เพื่อหาว่าคอขวดมาจากวัสดุไม่พร้อมหรือขั้นตอนใช้เวลานานกว่าที่คาดขั้นต่อไปวาดจุดส่งต่องานและผู้อนุมัติข้อยกเว้น แล้วให้ผู้ปฏิบัติกับผู้ตรวจลองทำตามตัวอย่างเดียวกัน เก็บเอกสารประกอบเพื่อให้คนอื่นตรวจซ้ำได้โดยไม่ต้องอาศัยคำอธิบายปากเปล่าอ่านขั้นตอนที่เกี่ยวข้องเพิ่มเติม: แนวทางงานที่เกี่ยวข้อง: BOM คืออะไร? ช่วยลดต้นทุนการผลิตและเพิ่มประสิทธิภาพโรงงานได้อย่างไร.
ค่าใช้จ่ายขึ้นกับจำนวนสูตร ระดับความซับซ้อน ศูนย์งาน การเก็บเวลาจริง และการย้ายข้อมูล โรงงานที่มี 2 ขั้นตอนต่างจากหลายสายผลิต งบตัวอย่าง 8,000 บาทสำหรับจัดเตรียมข้อมูลภายในไม่ใช่ราคาซอฟต์แวร์ ควรขอแยกค่าอบรมและค่าเชื่อมต่อขั้นต่อไปทำตารางต้นทุนปีแรกและปีถัดไปพร้อมสมมติฐานทุกบรรทัด รวมเวลาทีมภายในและงานนอกขอบเขต แล้วขอข้อเสนอเป็นลายลักษณ์อักษรบนเงื่อนไขเดียวกันเพื่อเปรียบเทียบอย่างเป็นธรรม
โรงงานไทยกำหนดวัสดุ 200 กิโลกรัมต่อ 100 ชิ้น แต่ใช้จริง 220 กิโลกรัม ต้องตรวจของเสียและการบันทึกก่อนแก้ BOM หากใช้เวลาประกอบมากกว่ามาตรฐาน ให้ตรวจ Routing และหน้างานแยกกัน เพื่อไม่ให้การแก้สูตรบดบังต้นเหตุตัวเลขนี้เป็นสถานการณ์สมมติ ไม่ใช่อัตราตามกฎหมายหรือผลลัพธ์ที่รับประกัน ขั้นต่อไปให้เจ้าของงานลองกับรายการจริงที่ปิดข้อมูลสำคัญแล้ว และเก็บหลักฐานอธิบายความต่างก่อนกำหนดวิธีแก้ข้อมูลทางการสำหรับบริบทไทย: PDPA ประเทศไทย.
ใช้สินค้า 1 รายการทดสอบทั้งวัสดุทดแทน งานที่ล่าช้า และผลผลิตเสีย ตรวจว่าทีมวางแผนกับหัวหน้างานอธิบายข้อมูลชุดเดียวกันได้ ระบบที่แสดงสูตรสวยงามยังต้องพิสูจน์การบันทึกวัสดุและเวลาจริงในขั้นตอนที่เกี่ยวข้องขั้นต่อไปบันทึกผลทดสอบและหลักฐานที่ใช้ยอมรับ ระบุผู้รับผิดชอบช่องว่างแต่ละข้อ และขอทดสอบซ้ำเมื่อกรณีสำคัญยังไม่ผ่าน ใช้ผลเป็นลายลักษณ์อักษรก่อนตัดสินใจเลือกแนวทาง
- กำหนดเงื่อนไขจำเป็นก่อนให้คะแนน
- ทดสอบข้อยกเว้นด้วยหลักฐาน
- บันทึกช่องว่างและผู้รับผิดชอบ
เริ่มจากสินค้า 1 กลุ่ม เลือก BOM และ Routing ที่อนุมัติแล้ว ทดลองคำสั่งผลิต 100 ชิ้นด้วยข้อมูลตัวอย่าง ระบุผู้รับผิดชอบรหัสวัสดุ เวลาเครื่องจักร และต้นทุน ก่อนเปิดใช้ให้ฝ่ายผลิต คลัง และบัญชีตรวจผลร่วมกันขั้นต่อไปตกลงเกณฑ์ยอมรับกับผู้ใช้ประจำ ทำรายการปัญหาพร้อมผู้รับผิดชอบและกำหนดเสร็จ ขยายการใช้งานเมื่อทีมตรวจซ้ำได้และอธิบายวิธีแก้รายการผิดโดยมีประวัติที่ตรวจสอบได้
- เตรียมข้อมูลตัวอย่างและเจ้าของงาน
- ทดสอบครบขั้นตอนรวมการแก้ไข
- ตรวจรับผลก่อนขยายการใช้งาน
ข้อมูลสูตรและขั้นตอนต้องเชื่อมกับคำสั่งผลิต สต๊อก และต้นทุน ลองตามงาน 1 ใบจนมีการใช้วัสดุและรับสินค้าสำเร็จรูป หากต้องเก็บข้อมูลจากเครื่องจักร ให้ขอสาธิตการเชื่อมต่อแยกต่างหาก เพราะไม่ใช่สิ่งที่ยืนยันได้จากหน้าจอ BOMขั้นต่อไปทำแผนผังข้อมูลและทดสอบทั้งรายการปกติกับรายการผิด กำหนดผู้เฝ้าดูการส่งที่ล้มเหลวและวิธีส่งซ้ำโดยไม่เกิดข้อมูลซ้อน พร้อมระบุหน้าที่สนับสนุนไว้ในขอบเขตงาน